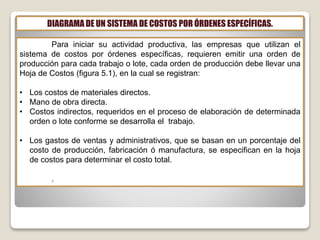
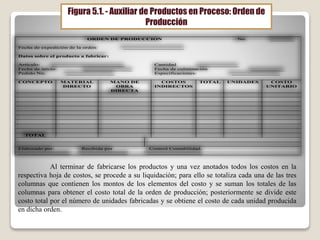
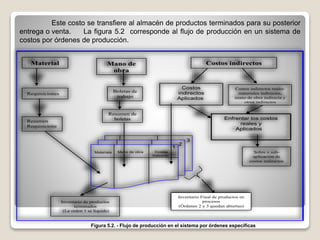
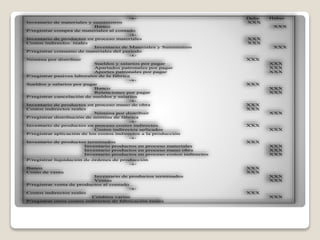
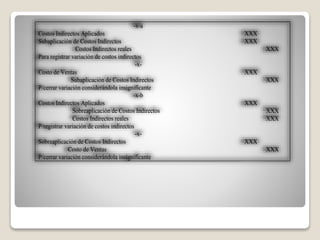
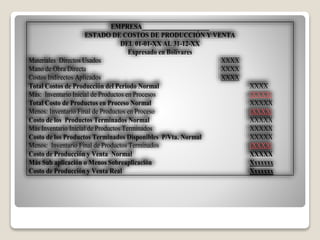
Este documento describe el sistema de costos por órdenes específicas. Explica que este sistema acumula los costos de materiales directos, mano de obra directa y costos indirectos para cada orden de producción. También describe los procedimientos para controlar cada elemento del costo, como las requisiciones de materiales y boletas de trabajo. Además, explica cómo se utiliza la técnica del costeo normal para normalizar los costos indirectos entre las diferentes órdenes de producción.
 Lo más leído
 Lo más leído
 Lo más leído