Saltar al contenido principal
Contabilidad de Costos II


    Ing. Wilson A. Velastegui. Ojeda. Msc.
1
Contabilidad de Costos II


                       “Saber para Ser”


ESCUELA SUPERIOR POLITÉCNICA DE
          CHIMBORAZO

          FACULTAD DE ADMINISTRACIÓN DE EMPRESAS


     ESCUELA: INGENIERÍA EN CONTABILIDAD Y AUDITORÍA
          CARRERA: CONTABILIDAD Y AUDITORIA


CONTABILIDAD COSTOS II


          Ing. Wilson A. Velastegui. Ojeda. Msc.


                              Riobamba- Ecuador
                                    2012


    Ing. Wilson A. Velastegui. Ojeda. Msc.
2
Contabilidad de Costos II


               WILSON ANTONIO VELASTEGUI OJEDA


LUGAR DE NACIMIENTO
Riobamba –Ecuador


ESTUDIOS REALIZADOS:

SECUNDARIA:

Colegio Nacional de Comercio y Título:     Bachiller en Ciencias             de
Administración “Juan de Velasco” Administración y Contabilidad
(Riobamba)


SUPERIOR:

Escuela Superior Politécnica de
Chimborazo (ESPOCH), Riobamba – Título: Ingeniero en Empresas
Ecuador


Universidad Regional Autónoma de Título:   Diplomado     Superior     en
los Andes (UNIANDES), Ambato – Investigación de la Educación a Distancia
Ecuador                          y Abierta

Universidad Regional Autónoma de Título: Especialista en Diseño Curricular y
los Andes (UNIANDES), Ambato –
                                 Material Educativo para la Educación a
Ecuador
                                 Distancia

Universidad Regional Autónoma de
los Andes (UNIANDES), Ambato – Título: Magister en Educación a Distancia
Ecuador                          y Abierta


        Ing. Wilson A. Velastegui. Ojeda. Msc.
    3
Contabilidad de Costos II


PRÁCTICA DOCENTE:
   Catedrático universitario de la Escuela Superior Politécnica de Chimborazo
     Facultad de Administración de Empresas, Escuela: Ingeniería en
     Contabilidad y Auditoría por tres años en las asignaturas de Contabilidad
     General, Contabilidad Comercial, Contabilidad de Sociedades, Paquetes
     Contables, Proyecto Integrador, Control de Costos y Presupuestos por
     ordenador, Auditoría Interna, Informática Aplicada y Matemáticas para los
     Negocios

    Catedrático universitario    de la Escuela Superior Politécnica de
     Chimborazo Facultad de Administración de Empresas en la Unidad de
     Educación a Distancia de la FADE, por cuatro años en las asignaturas de
     Contabilidad General, Paquetes Contables, Presupuestos, Contabilidad
     Superior, Contabilidad Financiera, Contabilidad de Costos, Contabilidad
     del Sector Fianciero y Auditoria Financiera.

    Docente del Instituto Tecnológico República Federal de Alemania
     (Riobamba – Ecuador), por cinco años en las asignaturas de Contabilidad
     General, Contabilidad Comercial, Contabilidad de Costos, Presupuestos,
     Auditoria Financiera, Auditoria Administrativa, Mónica 8.0, Tmax 2000,
     Planificación Estratégica, Administración General, Administración de
     Recursos Humanos y Matemática Financiera


                                                         DATOS DE CONTACTO:
                                                              Celular: 083914978
                                                              Teléfono: 2962018
                                                    Mail: wavo_33@yahoo.com.mx
                                               Página web: www.wavo.galeon.com
                                    Publicaciones: www.slisdeshare.net/wilsonvelas


        Ing. Wilson A. Velastegui. Ojeda. Msc.
    4
Contabilidad de Costos II


Sílabo………………………………………………………………………………....                                       4
Introducción………………………………………………………………………….                                     12
Objetivos…………………………………………………………………………….                                       14
   General…………………………………………………………………………….                                      14
    Específicos……………………………………………………………………….                                   14
Contenidos…………………………………………………………………………...                                     15
Bibliográfica…………………………………………………………………………..                                   16
Disposiciones para el estudio……………………………………………………...                          17


                                 UNIDAD I
                         COSTOS POR PORCESOS                                  19
Objetivos específicos…………………………………………...…………………..                             19
1.1 Introducción……………………………………………………………………...                                 20
1.2 Concepto y fundamentos del sistema de costos por procesos……………            21
1.3 Objetivos de un sistema de costos por procesos……………………………                 22
1.4 Ciclo de funcionamiento de una empresa con costos por procesos………         23
1.5 Flujo de un costeo por procesos………………………………………………                         23
1.6 Características del sistema de costos por proceso…………………………               23
1.7 Empresas que utilizan este sistema………………………………………
1.8 Los elementos fundamentales del costo dentro de un sistema de costos
    por procesos…………………………………………………………………….                                   24
1.9 Hoja de costos por procesos…………………………………………………..                          28
1.10 Técnicas de costos por procesos…………………………………………….                        29
Prácticas……………………………………………………………………………...                                     30
Autoevaluación 1…………………………………………………………………….                                   41
Prácticas Propuestas ………………………………………………………………                                 43


                                  UNIDAD II
                COSTOS DE PRODUCTOS CONJUNTOS
Objetivos específicos…………………………………………...…………………..                             69
2.1 Costo de productos conjuntos: coproductos y subproductos……………….           69
2.2 Coproductos……………………………………………………………………..                                   70
    2.2.1 Características de los coproductos……………………………………..                  70
2.3 Subproductos……………………………………………………………………                                    70
    2.3.1 Características de los subproductos…………………………………...                 70
2.4 Métodos para asignar los costos conjuntos a los coproductos……………..        72
2.5 Contabilización de los subproductos………………………………………....                    79
Prácticas……………………………………………………………………………...                                     82
Autoevaluación 2…………………………………………………………………….                                   90
Prácticas Propuestas ………………………………………………………………                                 92

        Ing. Wilson A. Velastegui. Ojeda. Msc.
    5
Contabilidad de Costos II


                                 UNIDAD III
                           COSTOS ESTÁNDAR
Objetivos específicos…………………………………………...…………………..                      94
3.1 Introducción……………………………………………………………………..                           94
3.2 Concepto………………………………………………………………………..                              96
3.3 Objetivos de los costos estándar……………………………………………...               96
3.4 Ventajas de los costos estándar………………………………………………..                97
3.5 Ventajas de los costos estándar……………………………………………….                 97
3.6 Comparación entre costos estimados y estándar…………………………….          90
3.7 Clases de estándares……………………………………………………………                       100
3.8 Determinación de los estándares……………………………………………..                101
Prácticas……………………………………………………………………………...                             108
Autoevaluación 3…………………………………………………………………….                           120
Prácticas Propuestas ………………………………………………………………                         121


        Ing. Wilson A. Velastegui. Ojeda. Msc.
    6
Contabilidad de Costos II


    ESCUELA SUPERIOR POLITÉCNICA DE CHIMBORAZO
               SÍLABO INSTITUCIONAL
  1. INFORMACIÓN GENERAL

FACULTAD               ADMINISTRACIÓN DE EMPRESAS
ESCUELA                CONTABILIDAD Y AUDITORIA
CARRERA                INGENIERA EN CONTABILIDAD Y AUDITORIA
SEDE                   MATRIZ ESPOCH
MODALIDAD              PRESENCIAL
SÍLABO DE              CONTABILIDAD COMERCIAL
NIVEL                  SEGUNDO
PERÍODO
                       SEPTIEMBRE 2012 – FERRERO 2013
ACADÉMICO
      ÁREA                       CÓDIGO              NÚMERO DE CRÉDITOS
   ESPECIFICA                  5.03.AE.ICA                   6
   NÚMERO DE
                           PRERREQUISITOS                CORREQUISITOS
 HORAS SEMANAL
        6                      4.05.AE.ICA                  5.05.AE.ICA

NOMBRE DEL DOCENTE              ING. MSC. WILSON ANTONIO VELASTEGUI OJEDA
NÚMERO TELEFÓNICO               03-2962018 083914978
CORREO ELECTRÓNICO              wavo_33@yahoo.com.mx.
TÍTULOS ACADÉMICOS DE
                                INGENIERO DE EMPRESAS
TERCER NIVEL
                       MAGISTER EN EDUCACION A DISTANCIA Y
                         ABIERTA
                       ESPECIALISTA EN DISEÑO CURRICULAR Y
TÍTULOS ACADÉMICOS DE
                         MATERIAL EDUCATIVO PARA LA EDUCACION A
POSGRADO
                         DISTANCIA
                       DIPLOMADO SUPERIOR EN INVESTIGACION DE LA
                         EDUCACION A DISTANCIA


  2. DESCRIPCIÓN DE LA ASIGNATURA

  2.1. INDENTIFICACIÓN DEL PROBLEMA DE LA ASIGNATURA EN RELACIÓN
         AL PERFIL PROFESIONAL

  El desconocimiento de la asignatura de Contabilidad de Costos II, impide que el
  estudiante sea capaz de implementar un sistema de costos por procesos de
  producción en una empresa industrial, con el fin de costear su actividad
  productiva en forma oportuna y confiable de acuerdo a la normatividad vigente


          Ing. Wilson A. Velastegui. Ojeda. Msc.
      7
Contabilidad de Costos II


2.2. CONTRIBUCIÓN DE LA ASIGNATURA EN LA FORMACIÓN DEL
      PROFESIONAL

        Los estudiantes que aprobaron Contabilidad de Costos I en la carrera de
        Ingeniería en Contabilidad y Auditoría, podrán asignar costos por el
        sistema de costos por procesos, registro de operaciones, análisis,
        interpretación e informes sobre los costos totales y unitarios en empresas
        industriales para lo cual el curso proporcionara al estudiante los
        conocimientos y herramientas sobre el sistema de costos por procesos, su
        características, flujos de producción, cálculo de los costos unitarios y
        totales, elaboración de infirmes de producción valorados por sistema
        promedio ponderado, contabilización, asignación de costos de productos
        conjuntos y subproductos.      La acumulación de los costos a través del
        sistema estándar, sus características, contabilización y cálculo de
        variaciones, tratando en lo posible de buscar situaciones reales y
        simuladas para transferir al desempeño docente.

        Los conocimientos adquiridos en esta asignatura, permitirá al futuro
        egresado, sentar las bases para el análisis económico de las empresas
        industriales.


3. OBJETIVOS GENERALES DE LA ASIGNATURA

   Diseñar e implantar un sistema de costos por procesos en una empresa
    industrial, con el fin de costear su actividad productiva en forma oportuna y
    confiable, ayudando a la toma de decisiones

   Determinar correctamente los cotos totales y unitarios a través de la
    elaboración de los informes de costos utilizando el sistema promedio
    ponderado, así como asignar costos a los productos conjuntos y
    subproductos y determinar las variaciones de los elementos del costo
    cuando se acumulan a través de los costos estándar


4. CONTENIDOS

    UNIDADES                         OBJETIVOS                              TEMAS
                                                               1.11 Introducción
                               Caracterizar la producción 1.12 Concepto y fundamentos del
                                 en serie y el sistema de
                                                                   sistema     de   costos    por
                                 acumulación denominado
                                                                   procesos
                                 por procesos.
                                                               1.13 Objetivos de un sistema     de
      UNIDAD I                 Calcular la producción             costos por procesos
COSTOS POR PORCESOS              equivalente de unidades
                                                               1.14 Ciclo de funcionamiento    de
                                 físicas a nivel de cada uno
                                                                   una empresa con costos     por
                                 de los elementos del
                                                                   procesos
                                 costo.
                                                               1.15 Flujo de un costeo        por
          Ing. Wilson A. Velastegui. Ojeda. Msc.
    8
Contabilidad de Costos II


                             Registrar y asignar con                procesos
                                propiedad y equidad las          1.16 Características del sistema de
                                inversiones en materiales,           costos por proceso
                                mano de obra y costos            1.17 Empresas que utilizan este
                                generales a cada uno de              sistema
                                los       procesos       o       1.18 Los elementos fundamentales
                                departamentos                         del costo dentro de un sistema
                                productivos                           de costos por procesos
                                                                 1.19 Hoja de costos por procesos
                                                                 1.20 Técnicas    de    costos    por
                                                                       procesos
                                                                 Autoevaluación 1


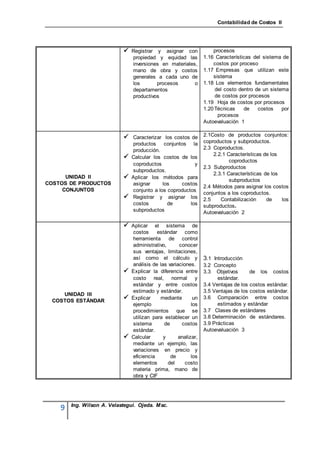
                             Caracterizar los costos de 2.1Costo de productos conjuntos:
                                productos     conjuntos la       coproductos y subproductos.
                                producción.                      2.3 Coproductos.
                                                                     2.2.1 Características de los
                               Calcular los costos de los
                                                                            coproductos
                                coproductos               y
                                                                 2.3 Subproductos
                                subproductos.
                                                                     2.3.1 Características de los
      UNIDAD II                Aplicar los métodos para
                                                                            subproductos
COSTOS DE PRODUCTOS             asignar      los     costos
                                                                 2.4 Métodos para asignar los costos
     CONJUNTOS                  conjunto a los coproductos
                                                                 conjuntos a los coproductos.
                               Registrar y asignar los          2.5    Contabilización     de    los
                                costos         de       los      subproductos.
                                subproductos                     Autoevaluación 2

                             Aplicar     el sistema de
                                costos     estándar como
                                herramienta     de control
                                administrativo,      conocer
                                sus ventajas, limitaciones,
                                así como el cálculo y            3.1 Introducción
                                análisis de las variaciones.     3.2 Concepto
                               Explicar la diferencia entre     3.3 Objetivos       de los costos
                                costo real, normal y                   estándar.
                                estándar y entre costos          3.4 Ventajas de los costos estándar.
                                estimado y estándar.             3.5 Ventajas de los costos estándar.
    UNIDAD III
 COSTOS ESTÁNDAR
                               Explicar    mediante        un   3.6 Comparación entre costos
                                ejemplo                    los         estimados y estándar
                                procedimientos      que se       3.7 Clases de estándares
                                utilizan para establecer un      3.8 Determinación de estándares.
                                sistema       de      costos     3.9 Prácticas
                                estándar.                        Autoevaluación 3
                               Calcular      y      analizar,
                                mediante un ejemplo, las
                                variaciones en precio y
                                eficiencia       de        los
                                elementos       del     costo
                                materia prima, mano de
                                obra y CIF


        Ing. Wilson A. Velastegui. Ojeda. Msc.
    9
Contabilidad de Costos II


5. ESTRATEGIAS METODOLÓGICAS

    El profesor actuará como un facilitador, por lo tanto, es obligación de los
      estudiantes preparar los temas correspondientes a cada sesión, de manera
      que puedan establecerse intercambio de opiniones sobre los temas
      tratados en clase.

    Se utilizará medios o instrumentos que viabilice el proceso de inter-
      aprendizaje, como:

          Clase magistral
          Resolución de problemas
          Presentación con audiovisuales
          Lecciones escritas
          Pruebas parciales
          Tareas individuales
          Trabajos grupales
          Trabajos de investigación
          Portafolio del estudiante


6. USO DE TECNOLOGÍAS

Recursos Tecnológicos:

 Laboratorio de cómputo de la Facultad
 Sala de audiovisuales de la Escuela
 Internet


Recursos Virtuales


   Videos
   Uso de las TICS
   Proyector
   Diapositivas
   Aula Virtual
   Página Web ESPOCH, Biblioteca virtual
   Correo electrónico.


          Ing. Wilson A. Velastegui. Ojeda. Msc.
    10
Contabilidad de Costos II


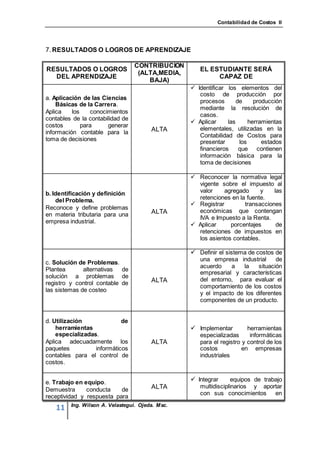
7. RESULTADOS O LOGROS DE APRENDIZAJE

                                  CONTRIBUCION
RESULTADOS O LOGROS                                  EL ESTUDIANTE SERÁ
                                   (ALTA,MEDIA,
  DEL APRENDIZAJE                                         CAPAZ DE
                                      BAJA)
                                                   Identificar los elementos del
                                                     costo de producción por
a. Aplicación de las Ciencias
                                                     procesos       de     producción
    Básicas de la Carrera.
                                                     mediante la resolución de
Aplica    los    conocimientos
                                                     casos.
contables de la contabilidad de
                                                   Aplicar     las      herramientas
costos        para     generar
                                        ALTA         elementales, utilizadas en la
información contable para la
                                                     Contabilidad de Costos para
toma de decisiones                                   presentar       los      estados
                                                     financieros     que contienen
                                                     información básica para la
                                                     toma de decisiones

                                                   Reconocer la normativa legal
                                                    vigente sobre el impuesto al
b. Identificación y definición                      valor     agregado     y    las
    del Problema.                                   retenciones en la fuente.
                                                   Registrar        transacciones
Reconoce y define problemas
                                        ALTA        económicas que contengan
en materia tributaria para una
                                                    IVA e Impuesto a la Renta.
empresa industrial.
                                                   Aplicar     porcentajes      de
                                                    retenciones de impuestos en
                                                    los asientos contables.

                                                   Definir el sistema de costos de
                                                     una empresa industrial      de
c. Solución de Problemas.
                                                     acuerdo    a   la    situación
Plantea       alternativas  de
                                                     empresarial y características
solución a problemas de
                                        ALTA         del entorno, para evaluar el
registro y control contable de
                                                     comportamiento de los costos
las sistemas de costeo
                                                     y el impacto de los diferentes
                                                     componentes de un producto.


d. Utilización              de
    herramientas                                   Implementar         herramientas
    especializadas.                                  especializadas      informáticas
Aplica adecuadamente los                ALTA         para el registro y control de los
paquetes          informáticos                       costos           en empresas
contables para el control de                         industriales
costos.


e. Trabajo en equipo.                              Integrar      equipos de trabajo
                                        ALTA         multidisciplinarios y aportar
Demuestra      conducta    de
                                                     con sus conocimientos en
receptividad y respuesta para
         Ing. Wilson A. Velastegui. Ojeda. Msc.
   11
Contabilidad de Costos II


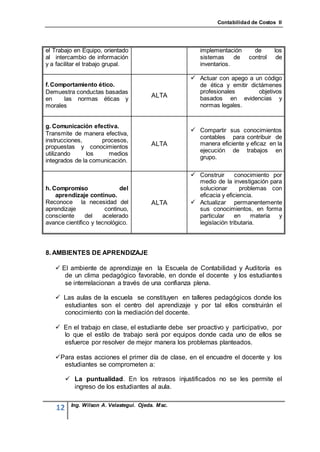
el Trabajo en Equipo, orientado                       implementación      de      los
al intercambio de información                         sistemas     de   control    de
y a facilitar el trabajo grupal.                      inventarios.

                                                    Actuar con apego a un código
f. Comportamiento ético.                              de ética y emitir dictámenes
Demuestra conductas basadas                           profesionales        objetivos
                                         ALTA         basados en evidencias y
en    las normas éticas y
morales                                               normas legales.


g. Comunicación efectiva.
                                                    Compartir sus conocimientos
Transmite de manera efectiva,
                                                      contables para contribuir de
instrucciones,      procesos,
                                         ALTA         manera eficiente y eficaz en la
propuestas y conocimientos
                                                      ejecución de trabajos en
utilizando     los     medios
                                                      grupo.
integrados de la comunicación.

                                                    Construir      conocimiento por
                                                     medio de la investigación para
h. Compromiso                del                     solucionar       problemas con
    aprendizaje continuo.                            eficacia y eficiencia.
Reconoce la necesidad del                ALTA       Actualizar permanentemente
aprendizaje            continuo,                     sus conocimientos, en forma
consciente      del   acelerado                      particular     en    materia  y
avance científico y tecnológico.                     legislación tributaria.


8. AMBIENTES DE APRENDIZAJE

    El ambiente de aprendizaje en la Escuela de Contabilidad y Auditoría es
      de un clima pedagógico favorable, en donde el docente y los estudiantes
      se interrelacionan a través de una confianza plena.

    Las aulas de la escuela se constituyen en talleres pedagógicos donde los
     estudiantes son el centro del aprendizaje y por tal ellos construirán el
     conocimiento con la mediación del docente.

    En el trabajo en clase, el estudiante debe ser proactivo y participativo, por
     lo que el estilo de trabajo será por equipos donde cada uno de ellos se
     esfuerce por resolver de mejor manera los problemas planteados.

   Para estas acciones el primer día de clase, en el encuadre el docente y los
     estudiantes se comprometen a:

          La puntualidad. En los retrasos injustificados no se les permite el
           ingreso de los estudiantes al aula.

          Ing. Wilson A. Velastegui. Ojeda. Msc.
    12
Contabilidad de Costos II


          El respeto en las relaciones docente- estudiante y estudiante-docente
           será exigido en todo momento. Se respetará todos los puntos de vista y
           las opiniones vertidas dentro del aula. Se fomentará un ambiente
           favorable de trabajo.

          Los trabajos de consulta incorporarán las respectivas citas de autores,
           así se evitará el plagio.

          La copia de exámenes o fraudes será retirados automáticamente con
           calificación CERO.

          En las actividades de equipo se exigirá que todos trabajen. Si algún
           miembro del equipo no trabaja y no es reportado por ellos mismos, se
           asumirá complicidad y serán sancionados con la nota de CERO a todo
           el equipo.

          Los ejercicios y trabajos asignados deberán ser entregados el día
           correspondiente NO se aceptarán solicitudes de postergación.

          Se considerará las faltas justificadas por enfermedad o calamidad
           doméstica comprobada dentro de los plazos establecidos en el
           Reglamento de Régimen Académico.


9. SISTEMA DE EVALUACIÓN DE LA ASIGNATURA

    ACTIVIDADES A          PRIMER        SEGUNDO    TERCER       EVALUACIÓN
                                                                                 SUSPENSIÓN
        EVALUAR            PARCIAL       PARCIAL    PARCIAL       PRINCIPAL
Exámenes                       2             2         2               1               1
Lecciones                      5             5         5
Tareas Individuales            5             8         10
Informes                       1             1         1
Fichas de Observación
Trabajo en Equipo              3             3          3
Trabajo de                     3             1          1
Investigación
Portafolios                    1             1         1
Aula Virtual                   5             8         10
         TOTAL            8 PUNTOS      10 PUNTOS   10 PUNTOS     12 PUNTOS       20 PUNTOS


           Ing. Wilson A. Velastegui. Ojeda. Msc.
    13
Contabilidad de Costos II


10. BIBLIOGRAFÍA


BÁSICA:
 BRAVO, Mercedes (2007), Contabilidad de Costos. Segunda Edición.                 Editorial
   NUEVODÍA. Quito – Ecuador

COMPLEMENTARIA:
 HARGADON, Jr. y Múnera (1996), Contabilidad de Costos. Editorial Norma
   Colombia.
 ZAPATA SANCHEZ, Pedro (2007), Contabilidad de Costos “Herramienta para la
   toma de decisiones”. McGraw-Hill, Colombia.

LECTURAS RECOMENDADAS
  Códigos de: Comercio, Civil, del Trabajo
  Leyes: de Seguridad Social, de Régimen Tributario Interno, de Impuesto a la Renta,
      del Impuesto al Valor Agregado, de Compañías, de Bancos y Seguros.


WEBGRAFÍA
   http://www.institutoblestgana.cl/virtuales/cost_est_resul/Unidad2/contenido9.htm
   http://loretonet.brinkster.net/cs/Cds/COSTOS/cap2/capit_2.htm


         Ing. Wilson A. Velastegui. Ojeda. Msc.
   14
Contabilidad de Costos II


La contabilidad de costos es primordialmente una herramienta para la gestión
administrativa y contable pues constituye una de las fuentes de información más
eficaces con las que los administradores cuentan, siempre que la misma se ajuste
a técnicas y criterios modernos, pues el entorno dinámico y competitivo del mundo
actual en el que está inmerso la mayor parte de las empresas condicionan a éstas
a ajustar continuamente tanto los productos y servicios que comercializan como
los precios de venta. Es por eso que, en la Carrera de Contabilidad y Auditoría
de la ESPOCH se imparte dentro del plan de estudios la asignatura de
Contabilidad de Costos II.

Como propósito, la asignatura de Contabilidad de Costos II, tiene el de orientar los
procedimientos para el cálculo del costo de los productos y servicios y la
contabilización de las operaciones de un ente dedicado a la producción, por otra
parte es necesario que en el presente período académico, se haga conciencia de
que el estudio de Contabilidad de Costos II reviste de vital importancia en la
carrera, ya que los conocimientos adquiridos nos permitirán proyectarnos con
buen criterio y exactitud a un mundo cada vez más competitivo, en donde la
producción de bienes y servicios para satisfacer las necesidades humanas es el
negocio más común en nuestros días.

Estimado estudiante, no olvide que cuando la actividad de estudiar gusta por sí
misma y se busca como fin, como forma de cultivar la mente y desarrollar la
personalidad, la motivación que impulsa es primaria, de ahí que más importantes
que las aptitudes sean los motivos y éstos deben ser lo suficientemente fuertes
como para fundamentar un aprendizaje eficaz.

Entonces lo invito a entrar en el fascinante mundo de la Contabilidad de Costos II
que más adelante le facilitara éxito profesional.

Los contendidos a estudiar en este nivel corresponden a tres unidades. En la
primera unidad trata sobre los costos por procesos que utilizan las empresas
industriales luego de explicar las formas de producción en serie y el flujo del
sistema, aborda el tratamiento contable y administrativo de los elementos del
costo, se detalla el tema de unidades equivalentes y de informes de unidades y de
costos de producción, tanto unitarios como totales por cada departamento o fase
productiva por donde transita el producto. Este tema se amplía con la
presentación de prácticas en donde se efectúan los asientos de diario por la
asignación de recursos al departamento y el traslado de los costos
correspondientes a las unidades terminadas.

En la segunda unidad se aborda el tema de costos conjuntos, los costos unitarios
y totales en el punto de separación y las opciones para registrarlos siempre que
         Ing. Wilson A. Velastegui. Ojeda. Msc.
   15
Contabilidad de Costos II


haya una razón justa y necesaria para hacerlo entre los lotes de producción que
serán algo o muy diferentes, luego de algún proceso necesario para quedar listos
para la venta.

Finalmente en la unidad tres se trata sobre el costo estándar como una
metodología apropiada que puede complementar muy bien el funcionamiento de
la acumulación de los costos, se dan algunas pautas para determinar los
estándares de precio y cantidad por cada uno de los elementos del costo; del
mismo modo, se identifican las posibles causas de las variaciones, los efectos
reales y se bosquejan posibles soluciones cuando se presentan variaciones
negativas que elevan los costos.


        Ing. Wilson A. Velastegui. Ojeda. Msc.
   16
Contabilidad de Costos II


General:

    Diseñar e implementar un sistema de costos por procesos en una empresa
     industrial, con el fin de costear su actividad productiva en forma oportuna y
     confiable, ayudando a la toma de decisiones, determinando correctamente
     los costos totales y unitarios a través de la elaboración de informes de
     costos utilizando el sistema FIFO o promedio ponderado; así como asignar
     costos a los productos conjuntos y subproductos para determinar las
     variaciones de los elementos del costo cuando se acumulan a través de
     los costos estándar.


Específicos:

Al final del estudio del texto, el estudiante estará en capacidad de:

      1.   Caracterizar la producción en serie y el sistema de acumulación
          denominado por procesos.
      2. Calcular la producción equivalente de unidades físicas a nivel de cada
          uno de los elementos del costo.
      3. Registrar y asignar con propiedad y equidad las inversiones en
          materiales, mano de obra y costos generales a cada uno de los
          procesos o departamentos productivos
      4. Caracterizar los costos de productos conjuntos la producción.
      5. Calcular los costos de los coproductos y subproductos.
      6. Aplicar los métodos para asignar los costos conjunto a los coproductos
      7. Registrar y asignar los costos de los subproductos
      8. Aplicar el sistema de costos estándar como herramienta de control
          administrativo, conocer sus ventajas, limitaciones, así como el cálculo y
          análisis de las variaciones.
      9. Explicar la diferencia entre costo real, normal y estándar y entre costos
          estimado y estándar.
      10. Explicar mediante un ejemplo los procedimientos que se utilizan para
          establecer un sistema de costos estándar.
      11. Calcular y analizar, mediante un ejemplo, las variaciones en precio y
          eficiencia de los elementos del costo materia prima, mano de obra y
          CIF


           Ing. Wilson A. Velastegui. Ojeda. Msc.
   17
Contabilidad de Costos II


                                  UNIDAD I
                            COSTOS POR PORCESOS
1.21 Introducción
1.22 Concepto y fundamentos del sistema de costos por procesos
1.23 Objetivos de un sistema de costos por procesos
1.24 Ciclo de funcionamiento de una empresa con costos por procesos
1.25 Flujo de un costeo por procesos
1.26 Características del sistema de costos por proceso
1.27 Empresas que utilizan este sistema
1.28 Los elementos fundamentales del costo dentro de un sistema de costos por
    procesos
1.29 Hoja de costos por procesos
1.30 Técnicas de costos por procesos
Prácticas
Autoevaluación 1
Prácticas Propuestas

                                     UNIDAD II
                    COSTOS DE PRODUCTOS CONJUNTOS
2.1 Costo de productos conjuntos: coproductos y subproductos.
2.4 Coproductos.
    2.2.1 Características de los coproductos
2.3 Subproductos
    2.3.1 Características de los subproductos
2.4 Métodos para asignar los costos conjuntos a los coproductos.
2.5 Contabilización de los subproductos .
Prácticas
Autoevaluación 1
Prácticas Propuestas

                                   UNIDAD III
                               COSTOS ESTÁNDAR
3.1 Introducción
3.2 Concepto
3.3 Objetivos de los costos estándar.
3.4 Ventajas de los costos estándar.
3.5 Ventajas de los costos estándar.
3.6 Comparación entre costos estimados y estándar
3.7 Clases de estándares
3.8 Determinación de los estándares.
3.9 Prácticas
Prácticas
Autoevaluación 3
Prácticas Propuestas
        Ing. Wilson A. Velastegui. Ojeda. Msc.
   18
Contabilidad de Costos II


TEXTO BÁSICO:
    BRAVO, Mercedes (2007),            Contabilidad   de   Costos.    Segunda Edición.     Editorial
     NUEVODÍA. Quito – Ecuador

Bravo Mercedes es una reconocida catedrática .Se escogió este libro para el estudio de esta
asignatura por tratarse de un testo moderno que trata los diferentes temas tomado en cuenta los
últimos cambios que en el campo del negocio, la manufactura y la industria se han dado, los
mismos que exigen un tratamiento diferente a los sistemas de costeo de producción. Esta obra el
autor utiliza un lenguaje claro y didáctico y d fácil comprensión, además se trata de un texto
práctico en donde la teoría se complementa con ejemplos y el aprendizaje se refuerza con
actividades y problemas propuestos para cada tema.

TEXTOS COMPLEMENTARIOS :
Tomando en cuenta que la investigación es el medio más eficaz para desarrollar nuestras
capacidades es necesario tener en cuenta otros textos, y otros medios de actualización como es el
Internet. Por lo que proponemos textos como:

 HARGADON, Jr. y Múnera (1996), Contabilidad de Costos. Editorial Norma Colombia.
  El estudio de este texto profundizara sus conocimientos principalmente a costos por procesos.

 ZAPATA SANCHEZ, Pedro           (2007), Contabilidad de Costos “Herramienta para la toma de
    decisiones”. McGraw-Hill, Colombia.
    Esta obra es la recopilación de conceptos y criterios acertados de reconocidos profesionales y
    catedráticos, por lo que esta obra constituye un verdadero aporte a la profesión contable,
    recomiendo la revisión del capítulo el mismo que ayudara a afianzar sus conocimientos en el
    sistema de costos por procesos

 Código de Trabajo
    El código de trabajo se constituye en una herramienta de apoyo para la contabilidad de costos,
    pues uno de los principales elementos del costo es la mano de obra, por lo conocer datos
    como el salario básico, bonificaciones laborales es indispensable para el buen desempeño de
    los profesionales de contabilidad y auditoría.

 Ley de Régimen Tributario Interno
    Es de fundamental importancia el conocimiento de estas leyes pues la aplicación correcta y
    oportuna de las leyes en cuanto a tasa, impuestos o exoneraciones evita las multas y
    problemas legales a una empresa

PÁGINAS WEB:
 http://www.institutoblestgana.cl/ virtuales/cost_est_resul/Unidad2/conteni do9.htm
 http://loretonet.brinkster.net/cs/Cds/COSTOS/cap2/capit_2.htm

En estas direcciones encontrar ejercicios de costos por procesos


           Ing. Wilson A. Velastegui. Ojeda. Msc.
    19
Contabilidad de Costos II


A continuación se exponen algunas sugerencias para aprovechar el contenido del
texto.

Planificación de estudios:
 Como usted conoce, el sistema de costos por procesos destaca la acumulación
   de los costos de producción para un periodo específico, por departamentos,
   por procesos o centro de costos a través de los cuales circula el producto; por
   lo cual es importante, que exista concatenación en el estudio de los
   conocimientos correspondientes a éste módulo.
 El módulo comprende cuatro unidades. Cada una de ellas, se desarrollara en
   clases, en forma secuencial. Esto incluye su estudio y la preparación de los
   ejercicios contenidos en las autoevaluaciones.
 Es conveniente dejar tiempo suficiente para la preparación de las
   evaluaciones.
 Es aconsejable reservarse al menos una hora diaria para el estudio, por lo que
   es importante la organización de sus actividades personales y familiares, de
   forma tal que disponga del tiempo señalado.
 Es fundamental el desarrollo de los ejercicios incluidos; ya que éste es un
   recurso importante para lograr una mayor comprensión de los temas tratados.


Materiales de apoyo:
 La Guía Didáctica:
    Constituye el principal elemento transmisor de conocimientos. Representa
     al docente, cumple su función y conduce al estudiante al auto-estudio.
    Su contenido es el reflejo de la experiencia del docente y de las ideas más
     importantes de la bibliografía referenciada, por lo que es necesario el
     avance simultaneo del estudio de la guía y el texto base.
    Es recomendable que lea cuidadosamente todos los elementos que
     incluye esta guía didáctica, con ellos pretendemos facilitar su estrategia de
     estudio:

               El objetivo general, le brinda una visión global de las
                 expectativas del módulo y los específicos, las metas específicas
                 de cada unidad.
               Para cada unidad se presentan introducciones, sobre aspectos
                 fundamentales, que se desarrollarán en los contenidos.
               Ejercicios de aplicación, que a base del sustento teórico
                 desarrollado, exigen al estudiante la comprensión, aplicación y
                 análisis de conocimientos.
               Cuestionarios de evaluación, que además de constituir una
                 herramienta de control de aprendizaje y entendimiento, le
        Ing. Wilson A. Velastegui. Ojeda. Msc.
   20
Contabilidad de Costos II


                  permitirá mantener una progresiva preparación para las
                  evaluaciones. Con el objeto de que pueda medir el avance
                  académico, se incluyen solucionarios.

¿Cómo estudiar?
 El contenido de la guía incluye la descripción de situaciones lógicas antes que
  el desarrollo de técnicas altamente especializadas. Demuestre apertura a las
  ideas aquí desarrolladas y comprenda lo que éstas significan.
 Recuerde que el verdadero aprendizaje es aquel que el individuo descubre e
  integra por sí mismo. Dentro de este proceso, aproveche el contenido,
  analícelo y obtenga sus propias conclusiones, y así comprenderá las
  herramientas necesarias para el desarrollo satisfactorio de los ejercicios
  contenidos en cada autoevaluación.
 Las formas de aprendizaje son diferentes de una persona a otra. Para adaptar
  la guía a los diversos estilos, es prudente racionalizar el volumen del
  documento. No es extenso y su redacción, en lo posible, evita el uso de
  palabras técnicas.
 Nuestro compromiso es apoyar permanentemente su esfuerzo.
  Respetamos su independencia en la investigación y preparación de trabajos,
  pero si requiere orientaciones, utilice las diferentes formas de comunicación: el
  teléfono, el fax, el correo electrónico o el Campus Virtual ESPOCH. En la
  portada de esta guía, constan el horario de atención, números telefónicos y
  direcciones electrónicas. Por favor, actúe con confianza. Usted tiene todo el
  derecho a consultar.
 Los conocimientos, talleres y casos, constituyen un recurso para su
  mejoramiento en el aprendizaje de la asignatura.

Evaluación integral

Sistema de evaluación
 Para la Escuela de Contabilidad y Auditoría del ESPOCH la evaluación está
   definida como "un proceso crítico, intencionado y sistemático de
   recolección, análisis, comprensión e interpretación de información, que
   permite a los actores educativos valorar el estado en que se encuentra la
   formación integral de los estudiantes", por lo cual, la evaluación se
   caracteriza    por     ser   pedagógica, integral, continua, cooperativa, de
   perspectiva científica y de carácter ético.

 El portafolio personal de desempeño es el instrumento de evaluación del
  estudiante; en él se debe llevar el registro y compendio de las
  diferentes actividades evaluativas y reflexión permanente que realiza cada
  estudiante sobre su proceso de formación; tiene en cuenta las
  responsabilidades y compromisos acordados entre el docente y
  estudiantes, los avances y dificultades encontradas por ellos en el proceso.

                    Éxitos en sus estudios y recuerde que:
                   “Nada educa más que el propio esfuerzo”

        Ing. Wilson A. Velastegui. Ojeda. Msc.
   21
Contabilidad de Costos II


     Ing. Wilson A. Velastegui. Ojeda. Msc.
22
Contabilidad de Costos II


      “No dejes que lo que no puedes hacer, interfiera con lo que puedes hacer”
                                                              (Autor Desconocido)


1.1 Introducción
1.2 Concepto y fundamentos del sistema de
    costos por procesos
1.3 Objetivos de un sistema de costos por
    procesos
1.4 Ciclo de funcionamiento de una empresa
    con costos por procesos
1.5 Flujo de un costeo por procesos
1.6 Características del sistema de costos
    por proceso
1.7 Empresas que utilizan este sistema
1.8 Los elementos fundamentales del costo
    dentro de un sistema de costos por
    procesos
1.9 Hoja de costos por procesos
1.10 Técnicas de costos por procesos

Prácticas
Autoevaluación 1
Prácticas Propuestas


                    OBJETIVOS ESPECÍFICOS:
                    Al terminar de estudiar esta unidad, el estudiante será capaz
                    de:

                     Caracterizar la producción en serie y el sistema de
                      acumulación denominado por procesos.
                     Calcular la producción equivalente de unidades físicas a
                      nivel de cada uno de los elementos del costo.
                     Registrar y asignar con propiedad y equidad las
                      inversiones en materiales, mano de obra y costos
                      generales a cada uno de los procesos o departamentos
                      productivos


      Ing. Wilson A. Velastegui. Ojeda. Msc.
 23
Contabilidad de Costos II


1.1 Introducción
El sistema de costos por procesos (que se relaciona con productos uniformes),
destaca la acumulación de los costos de producción para un periodo específico,
por departamentos, por procesos o centro de costos a través
de los cuales circula el producto.

En las empresas que utilizan este sistema, se elaboran
productos relativamente estandarizados para tenerlos en
existencia en lugar de producir para clientes determinados
según sus especificaciones, como en el sistema de órdenes
de trabajo.

Bajo un sistema de costos por procesos, después que los costos se han cargado
a los departamentos de producción, se asignan a los productos fabricados. No se
hace ningún esfuerzo para averiguar el costo específico de cada unidad separad
de producción, los costos de los productos que se obtienen son costos promedio
que se han ido acumulando de departamento en departamento.


1.2 Concepto y fundamentos del sistema de costos por procesos
CONCEPTO:
                  Este sistema se aplica en las empresas industriales cuya
                  producción es continua, ininterrumpida o en serie y que fabrican
                  productos homogéneos o similares en                forma masiva y
                  constante, a través de varias etapas o procesos de producción
                  (textiles, plásticos, a azúcar, petróleo, vidrio, minería, industrias
                  químicas, etc.)1
                  El sistema denominado costos por procesos tiene una
particularidad especial y es que los costos de los productos se averiguan por
períodos de tiempo.

La aplicación de este sistema de costos es más conveniente en aquellas
empresas que elaboran productos relativamente estandarizados, con unos
procesos de transformación continuos (en serie), para una producción
relativamente homogénea y masiva de artículos similares tales como las
industrias papeleras, químicas, textileras, de cementos, cerveceras, el caso de los
automóviles y el de los electrodomésticos.

Como consecuencia de las nuevas tecnologías y su influencia en los procesos
productivos, las empresas modernas tienden a utilizar sistemas de producción
masivos, continuos y con productos homogéneos, con datos estándar, debido a


1
    BRAVO VALDIVIESO, Mercedes.   (2002) Contabilidad de Costos. Segunda Edición.   Editorial NuevoDía Quito –
Ecuador. Pág. 185


            Ing. Wilson A. Velastegui. Ojeda. Msc.
      24
Contabilidad de Costos II


que es un tipo de producción más estable, estandarizado y, por lo tanto, más
eficiente.

Un proceso es una entidad o sección de la compañía en la cual se hace o realiza
un trabajo específico, especializado y repetitivo. También se le conoce con los
nombres de: departamentos, centros de costo, centro de responsabilidad, función
y operación.

Algunos ejemplos de procesos son: ensamblado, fundición, acabado, pintura,
mecanizado, maquinado.

Cualquier proceso puede utilizarse para la fabricación de varios productos.
También, cualquier producto puede requerir procesamiento en varios productos.
El plan de producción depende de las características técnicas del diseño del
producto y del proceso.

Además de la naturaleza del diseño del proceso y del producto, la organización y
distribución de la planta también determina la relación de los procesos entre sí;
como por ejemplo, si se van a arreglar como procesos en secuencia o como
procesos paralelos. Los procesos paralelos operan independientemente unos de
otros.

Es también propio del sistema de costos por procesos, el que, una vez iniciado un
proceso determinado, ya sea de una parte específica o del producto mismo, no se
puede interrumpir porque es de naturaleza continua, en donde los procesos se
adelantan en forma secuencial, es decir, que el proceso adelantado en un
departamento de producción requiere continuar en otro, y en otro, hasta salir
finalmente terminado hacia el almacén, o en forma paralela, en donde el proceso
en cada departamento es independiente el uno del otro, y al final se juntan o
ensamblan todos los procesos para obtener el artículo deseado.


1.3 Objetivos de un sistema de costos por procesos
Los objetivos esenciales que se persiguen con un buen sistema de costos por
procesos son los siguientes:

    Calcular, dentro de un período de tiempo determinado, el
     costo de producción de un proceso particular,
     identificando los elementos del costo que intervienen en
     cada uno.
    Los costos de cada proceso permitirán calcular los
     costos unitarios de las unidades producidas.
    Dotar a la administración de las herramientas necesarias
     para poder implementar mecanismos de control de la
     producción, que garanticen el uso más eficiente de los
     recursos.

        Ing. Wilson A. Velastegui. Ojeda. Msc.
   25
Contabilidad de Costos II


   Contribuir en el proceso de toma de decisiones, mediante el reporte de
    informes y datos que agilicen los criterios para análisis de alternativas.

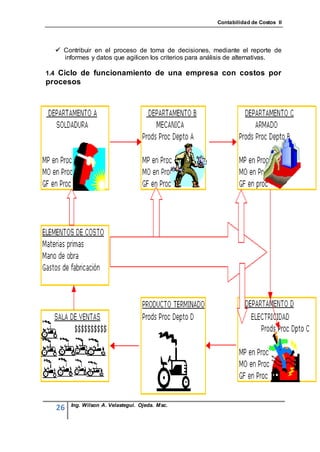
1.4 Ciclo de funcionamiento de una empresa con costos por
procesos


       Ing. Wilson A. Velastegui. Ojeda. Msc.
  26
Contabilidad de Costos II


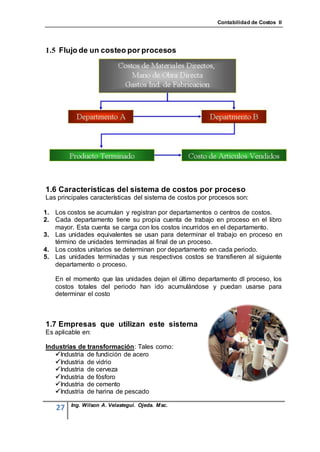
1.5 Flujo de un costeo por procesos


1.6 Características del sistema de costos por proceso
Las principales características del sistema de costos por procesos son:

1. Los costos se acumulan y registran por departamentos o centros de costos.
2. Cada departamento tiene su propia cuenta de trabajo en proceso en el libro
   mayor. Esta cuenta se carga con los costos incurridos en el departamento.
3. Las unidades equivalentes se usan para determinar el trabajo en proceso en
   término de unidades terminadas al final de un proceso.
4. Los costos unitarios se determinan por departamento en cada periodo.
5. Las unidades terminadas y sus respectivos costos se transfieren al siguiente
   departamento o proceso.

   En el momento que las unidades dejan el último departamento dl proceso, los
   costos totales del periodo han ido acumulándose y puedan usarse para
   determinar el costo


1.7 Empresas que utilizan este sistema
Es aplicable en:

Industrias de transformación: Tales como:
   Industria de fundición de acero
   Industria de vidrio
   Industria de cerveza
   Industria de fósforo
   Industria de cemento
   Industria de harina de pescado

         Ing. Wilson A. Velastegui. Ojeda. Msc.
    27
Contabilidad de Costos II


   Industria   de papel
   Industria   de azúcar
   Industria   panificadora
   Industria   textil
   Industria   de caucho
   Industria   de plástico

Industria de explotación: Tales como:
   Industria del carbón
   Industria del azufre
   Industria de la arena
   Industria de piedra
   Industria de cobre
   Industria de la sal.


Empresas de servicios públicos. Tales como:
  La empresa de energía eléctrica
  Empresa de teléfonos
  Empresa de gas


1.8 Los elementos fundamentales del costo dentro de un sistema
de costos por procesos
Consideraciones especiales
Recuérdese cómo en el sistema de costos por órdenes de producción, la unidad
de costeo era cada una de las órdenes de producción, con la cual se identificaban
los elementos fundamentales del costo.

Se cargaban entonces a cada orden específica, los materiales reales, la mano de
obra real y los CIF aplicados, mediante el procedimiento indirecto de la tasa
predeterminada.

En costos por procesos, la unidad de costeo es el proceso, la cual es más
amplia que una orden de producción.

Es necesario, entonces, determinar qué costos se
identifican directa o indirectamente con cada uno de los
procesos, haciendo algunas consideraciones especiales en
el tratamiento de los elementos del costo.

Materiales
Para la obtención de los costos unitarios de los productos
fabricados, en un sistema de costos por procesos, no hace
        Ing. Wilson A. Velastegui. Ojeda. Msc.
   28
Contabilidad de Costos II


falta la distinción entre materiales directos e indirectos. Basta identificar el proceso
al cual se destinan los materiales que salen del almacén para la producción, con
el fin de cargar con estos costos el proceso apropiado.

Para saber cuánto se carga a cada proceso, la requisición de materiales deberá
indicarse para qué proceso se despacha.

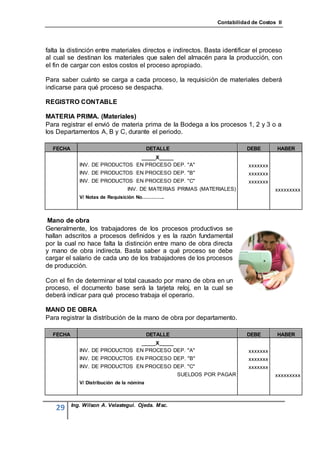
REGISTRO CONTABLE

MATERIA PRIMA. (Materiales)
Para registrar el envió de materia prima de la Bodega a los procesos 1, 2 y 3 o a
los Departamentos A, B y C, durante el periodo.

  FECHA                                     DETALLE                         DEBE        HABER
                                _____X_____
             INV. DE PRODUCTOS EN PROCESO DEP. "A"                           xxxxxxx
             INV. DE PRODUCTOS EN PROCESO DEP. "B"                           xxxxxxx
             INV. DE PRODUCTOS EN PROCESO DEP. "C"                           xxxxxxx
                                 INV. DE MATERIAS PRIMAS (MATERIALES)                  xxxxxxxxx
             V/ Notas de Requisición No…………..


 Mano de obra
Generalmente, los trabajadores de los procesos productivos se
hallan adscritos a procesos definidos y es la razón fundamental
por la cual no hace falta la distinción entre mano de obra directa
y mano de obra indirecta. Basta saber a qué proceso se debe
cargar el salario de cada uno de los trabajadores de los procesos
de producción.

Con el fin de determinar el total causado por mano de obra en un
proceso, el documento base será la tarjeta reloj, en la cual se
deberá indicar para qué proceso trabaja el operario.

MANO DE OBRA
Para registrar la distribución de la mano de obra por departamento.

  FECHA                                     DETALLE                         DEBE        HABER
                                _____X_____
             INV. DE PRODUCTOS EN PROCESO DEP. "A"                           xxxxxxx
             INV. DE PRODUCTOS EN PROCESO DEP. "B"                           xxxxxxx
             INV. DE PRODUCTOS EN PROCESO DEP. "C"                           xxxxxxx
                                                      SUELDOS POR PAGAR                xxxxxxxxx
             V/ Distribución de la nómina


          Ing. Wilson A. Velastegui. Ojeda. Msc.
   29
Contabilidad de Costos II


CIF: Costos indirectos de fabricación
En el tercer elemento fundamental del costo de producción, no se
incluyen los costos de materiales indirectos ni de mano de obra
indirecta de los procesos de producción, como sucede en costos
por órdenes de producción, pues estos costos quedan incluidos
en los dos primeros elementos. Se incluyen, entonces, todos los
costos que no se consideran ni materiales ni mano de obra
directa, pero que se requieren para la producción, tales como:
mantenimiento, servicios públicos, depreciación, arrendamientos,
etc.


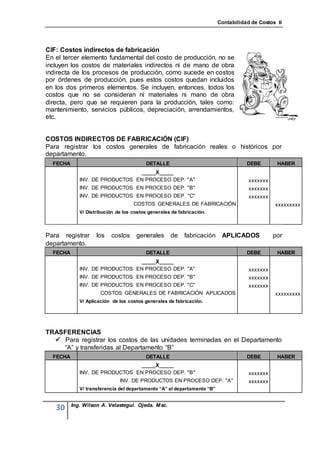
COSTOS INDIRECTOS DE FABRICACIÓN (CIF)
Para registrar los costos generales de fabricación reales o históricos por
departamento.
  FECHA                                   DETALLE                                   DEBE        HABER
                                _____X_____
             INV. DE PRODUCTOS EN PROCESO DEP. "A"                                   xxxxxxx
             INV. DE PRODUCTOS EN PROCESO DEP. "B"                                   xxxxxxx
             INV. DE PRODUCTOS EN PROCESO DEP. "C"                                   xxxxxxx
                                    COSTOS GENERALES DE FABRICACIÓN                            xxxxxxxxx
             V/ Distribución de los costos generales de fabricación.


Para registrar      los   costos     generales      de    fabricación APLICADOS                por
departamento.
  FECHA                                   DETALLE                                   DEBE        HABER
                                _____X_____
             INV. DE PRODUCTOS EN PROCESO DEP. "A"                                   xxxxxxx
             INV. DE PRODUCTOS EN PROCESO DEP. "B"                                   xxxxxxx
             INV. DE PRODUCTOS EN PROCESO DEP. "C"                                   xxxxxxx
                      COSTOS GENERALES DE FABRICACIÓN APLICADOS                                xxxxxxxxx
             V/ Aplicación de los costos generales de fabricación.


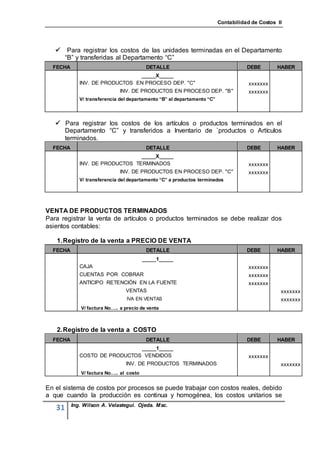
TRASFERENCIAS
   Para registrar los costos de las unidades terminadas en el Departamento
    “A” y transferidas al Departamento “B”
  FECHA                                   DETALLE                                   DEBE        HABER
                                _____X_____
             INV. DE PRODUCTOS EN PROCESO DEP. "B"                                   xxxxxxx
                              INV. DE PRODUCTOS EN PROCESO DEP. "A"                  xxxxxxx
             V/ transferencia del departamento “A” al departamento “B”


          Ing. Wilson A. Velastegui. Ojeda. Msc.
   30
Contabilidad de Costos II


        Para registrar los costos de las unidades terminadas en el Departamento
        “B” y transferidas al Departamento “C”
  FECHA                                   DETALLE                                   DEBE        HABER
                                _____X_____
             INV. DE PRODUCTOS EN PROCESO DEP. "C"                                   xxxxxxx
                             INV. DE PRODUCTOS EN PROCESO DEP. "B"                   xxxxxxx
             V/ transferencia del departamento “B” al departamento “C”


    Para registrar los costos de los artículos o productos terminados en el
     Departamento “C” y transferidos a Inventario de `productos o Artículos
     terminados.
  FECHA                                   DETALLE                                   DEBE        HABER
                                 _____X_____
             INV. DE PRODUCTOS TERMINADOS                                            xxxxxxx
                             INV. DE PRODUCTOS EN PROCESO DEP. "C"                   xxxxxxx
             V/ transferencia del departamento “C” a productos terminados


VENTA DE PRODUCTOS TERMINADOS
Para registrar la venta de artículos o productos terminados se debe realizar dos
asientos contables:

   1. Registro de la venta a PRECIO DE VENTA
  FECHA                                   DETALLE                                   DEBE        HABER
                                         _____1_____
             CAJA                                                                    xxxxxxx
             CUENTAS POR COBRAR                                                      xxxxxxx
             ANTICIPO RETENCIÓN EN LA FUENTE                                         xxxxxxx
                                VENTAS                                                           xxxxxxx
                                IVA EN VENTAS                                                    xxxxxxx
             V/ factura No….. a precio de venta


   2. Registro de la venta a COSTO
  FECHA                                   DETALLE                                   DEBE        HABER
                               _____1_____
             COSTO DE PRODUCTOS VENDIDOS                                             xxxxxxx
                                INV. DE PRODUCTOS TERMINADOS                                     xxxxxxx
             V/ factura No….. al costo


En el sistema de costos por procesos se puede trabajar con costos reales, debido
a que cuando la producción es continua y homogénea, los costos unitarios se
          Ing. Wilson A. Velastegui. Ojeda. Msc.
   31
Contabilidad de Costos II


determinan generalmente al final del período contable y para este tiempo ya se
conocen muy seguramente los costos indirectos de fabricación en que se ha
incurrido; además de que, normalmente, por datos históricos de los productos
fabricados, se han establecido con propiedad dichos costos. Solamente cuando la
producción y/o las ventas son muy fluctuantes hay necesidad de predeterminar el
tercer elemento fundamental del costo con el fin de normalizarlos.


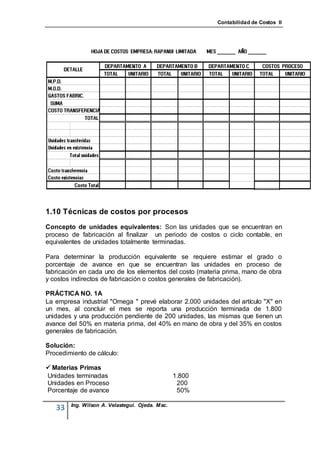
1.9 Hoja de costos por procesos
Con el objeto de controlar proceso total de fabricación en el departamento de
producción, se llevará un registro que contiene todos los procesos productivos
que se están desarrollando en la industria, esta hoja servirá para calcular los
costos por departamento, costo traspaso y los costos unitarios para cada periodo.

En cada departamento existirán costos propios y costos de traspaso y estos
figurarán también en la hoja de costos y estos son:

    Costos propios: Son aquellos elementos de costos que ingresan
     directamente a un departamento en el proceso de producción por
     procesos.

    Costos traspaso: Son aquello que con un grado de transformación llega a
     un   determinado     departamento,   proveniente   del    departamento
     inmediatamente anterior.

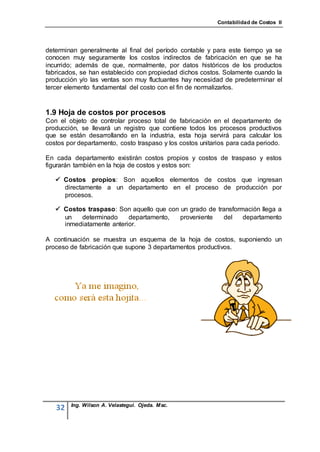
A continuación se muestra un esquema de la hoja de costos, suponiendo un
proceso de fabricación que supone 3 departamentos productivos.


        Ing. Wilson A. Velastegui. Ojeda. Msc.
   32
Contabilidad de Costos II


1.10 Técnicas de costos por procesos
Concepto de unidades equivalentes: Son las unidades que se encuentran en
proceso de fabricación al finalizar un periodo de costos o ciclo contable, en
equivalentes de unidades totalmente terminadas.

Para determinar la producción equivalente se requiere estimar el grado o
porcentaje de avance en que se encuentran las unidades en proceso de
fabricación en cada uno de los elementos del costo (materia prima, mano de obra
y costos indirectos de fabricación o costos generales de fabricación).

PRÁCTICA NO. 1A
La empresa industrial "Omega " prevé elaborar 2.000 unidades del artículo "X" en
un mes, al concluir el mes se reporta una producción terminada de 1.800
unidades y una producción pendiente de 200 unidades, las mismas que tienen un
avance del 50% en materia prima, del 40% en mano de obra y del 35% en costos
generales de fabricación.

Solución:
Procedimiento de cálculo:

 Materias Primas
Unidades terminadas                              1.800
Unidades en Proceso                               200
Porcentaje de avance                              50%

        Ing. Wilson A. Velastegui. Ojeda. Msc.
   33
Contabilidad de Costos II


Unidades equivalentes (200 x 50%) =       100
Unidades Equivalentes a productos terminados (1.800 + 100) = 1.900

 Mano de Obra
Unidades terminadas                           1.800
Unidades en Proceso                             200
Porcentaje de avance                           40%
Unidades equivalentes (200 x 40%) =              80
Unidades equivalentes a productos terminados (1.800 + 80 )= 1.880

 Costos Generales de Fabricación
Unidades terminadas                            1.800
Unidades en proceso                              200
Porcentaje de avance                            35%
Unidades equivalentes (200 x 35%)=                70
Unidades equivalentes a productos terminados (1.800 + 70) = 1.870

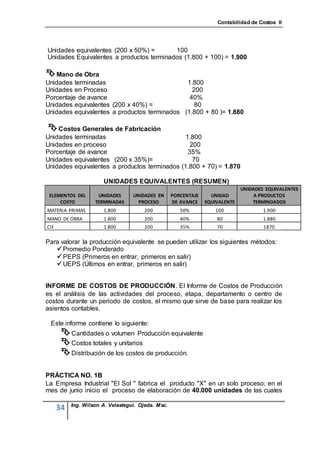
                       UNIDADES EQUIVALENTES (RESUMEN)
                                                                               UNIDADES EQUIVALENTES
 ELEMENTOS DEL       UNIDADES      UNIDADES EN      PORCENTAJE     UNIDAD           A PRODUCTOS
     COSTO          TERMINADAS       PROCESO        DE AVANCE    EQUIVALENTE       TERMINDADOS
MATERIA PRIMAS         1.800           200             50%          100                1.900
MANO DE OBRA           1.800           200             40%           80                1.880
CIF                    1.800           200             35%           70                1870

Para valorar la producción equivalente se pueden utilizar los siguientes métodos:
    Promedio Ponderado
    PEPS (Primeros en entrar, primeros en salir)
    UEPS (Últimos en entrar, primeros en salir)


INFORME DE COSTOS DE PRODUCCIÓN. El Informe de Costos de Producción
es el análisis de las actividades del proceso, etapa, departamento o centro de
costos durante un periodo de costos, el mismo que sirve de base para realizar los
asientos contables.

 Este informe contiene lo siguiente:
        Cantidades o volumen Producción equivalente
        Costos totales y unitarios
        Distribución de los costos de producción.

PRÁCTICA NO. 1B
La Empresa Industrial "El Sol " fabrica el producto "X" en un solo proceso; en el
mes de junio inicio el proceso de elaboración de 40.000 unidades de las cuales

           Ing. Wilson A. Velastegui. Ojeda. Msc.
      34
Contabilidad de Costos II


se terminaron 32.000 y 8.000 quedaron en proceso, con un porcentaje de avance
del 100% en materia prima y del 25% en mano de obra y costos generales de
fabricación; los costos de producción incurridos en el mes son:

Materias Primas                         $ 20.000,00
Mano de Obra                             13.600,00
Costos Generales de Fabricación            6.800,00

 Se vende 25.000 unidades a $2,00 c/u

Se pide:
     a) Calcular la Producción Equivalente
     b) Elaborar el Informe de Costos de Producción
     c) Registro contable:
         Contabilización de la Materia Prima
         Contabilización de la Mano de Obra
         Contabilización de los Costos Generales de Fabricación
         Transferencia de Productos en Proceso a Productos Terminados
         Venta de Artículos Terminados
         Mayor en T

Solución:
 a. UNIDADES EQUIVALENTES
 Procedimiento de cálculo:
 Costos por distribuir

  Materias Primas (MATERIALES)
 Unidades terminadas                     32.000
 Unidades en proceso                      8.000
 Porcentaje de avance                     100%
 Unidades equivalentes (8.000 x 100%)= 8.000
 Unidades equivalentes a productos terminados (32.000 + 8.000) = 40.000


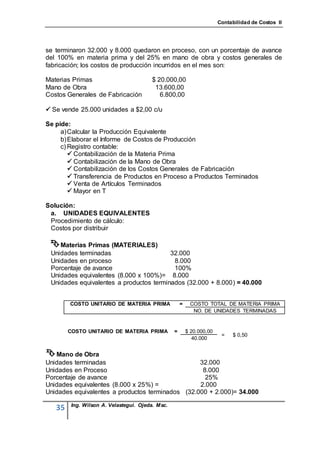
        COSTO UNITARIO DE MATERIA PRIMA               =    COSTO TOTAL DE MATERIA PRIMA
                                                            NO. DE UNIDADES TERMINADAS


        COSTO UNITARIO DE MATERIA PRIMA           =       $ 20.000,00
                                                                         =   $ 0,50
                                                             40.000


 Mano de Obra
Unidades terminadas                               32.000
Unidades en Proceso                                8.000
Porcentaje de avance                                25%
Unidades equivalentes (8.000 x 25%) =             2.000
Unidades equivalentes a productos terminados (32.000 + 2.000)= 34.000

         Ing. Wilson A. Velastegui. Ojeda. Msc.
   35
Contabilidad de Costos II


                                                             COSTO TOTAL DE MANO DE OBRA
          COSTO UNITARIO DE MANO DE OBRA               =
                                                              NO. DE UNIDADES TERMINADAS

                                                           $ 13.600,00
          COSTO UNITARIO DE MANO DE OBRA           =                      =   $ 0,40
                                                              34.000


 Costos Generales de Fabricación
Unidades terminadas                               32.000
Unidades en Proceso                                8.000
Porcentaje de avance                                25%
Unidades equivalentes (8.000 x 25%) =               2.000
Unidades equivalentes a productos terminados (32.000 + 2.000)= 34.000

                                                                    COSTO TOTAL CIF
                COSTO UNITARIO DE CIF                  =
                                                              NO. DE UNIDADES TERMINADAS


                                                           $ 6.800,00
          COSTO UNITARIO DE MANO DE OBRA           =                      =   $ 0,20
                                                             34.000


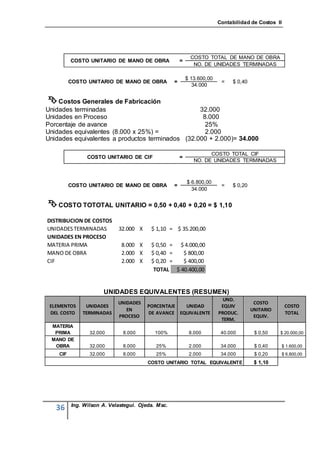
 COSTO TOTOTAL UNITARIO = 0,50 + 0,40 + 0,20 = $ 1,10
DISTRIBUCION DE COSTOS
UNIDADES TERMINADAS         32.000 X     $ 1,10 = $ 35.200,00
UNIDADES EN PROCESO
MATERIA PRIMA                8.000 X     $ 0,50 = $ 4.000,00
MANO DE OBRA                 2.000 X     $ 0,40 =  $ 800,00
CIF                          2.000 X     $ 0,20 =  $ 400,00
                                          TOTAL $ 40.400,00


                      UNIDADES EQUIVALENTES (RESUMEN)
                                                                           UND.
                            UNIDADES                                                    COSTO
 ELEMENTOS     UNIDADES                 PORCENTAJE  UNIDAD                EQUIV                      COSTO
                               EN                                                      UNITARIO
 DEL COSTO    TERMINADAS                DE AVANCE EQUIVALENTE            PRODUC.                     TOTAL
                            PROCESO                                                     EQUIV.
                                                                          TERM.
 MATERIA
  PRIMA          32.000       8.000        100%             8.000         40.000        $ 0,50    $ 20.000,00
 MANO DE
  OBRA           32.000       8.000        25%              2.000         34.000        $ 0,40    $ 1.600,00
    CIF          32.000       8.000        25%              2.000         34.000        $ 0,20    $ 6.800,00
                                        COSTO UNITARIO TOTAL EQUIVALENTE                $ 1,10


          Ing. Wilson A. Velastegui. Ojeda. Msc.
   36
Contabilidad de Costos II


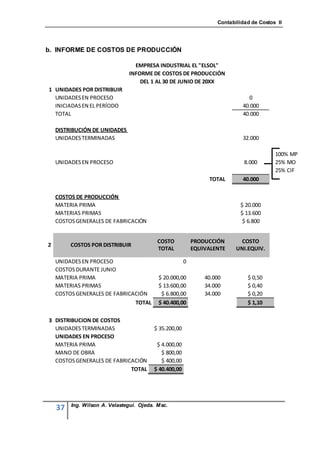
b. INFORME DE COSTOS DE PRODUCCIÓN

                                 EMPRESA INDUSTRIAL EL "ELSOL"
                               INFORME DE COSTOS DE PRODUCCIÓN
                                   DEL 1 AL 30 DE JUNIO DE 20XX
1 UNIDADES POR DISTRIBUIR
  UNIDADES EN PROCESO                                                          0
  INICIADAS EN EL PERÍODO                                                   40.000
  TOTAL                                                                     40.000

    DISTRIBUCIÓN DE UNIDADES
    UNIDADES TERMINADAS                                                     32.000

                                                                                         100% MP
    UNIDADES EN PROCESO                                                      8.000       25% MO
                                                                                         25% CIF
                                                                TOTAL       40.000

    COSTOS DE PRODUCCIÓN
    MATERIA PRIMA                                                          $ 20.000
    MATERIAS PRIMAS                                                        $ 13.600
    COSTOS GENERALES DE FABRICACIÓN                                         $ 6.800


                                           COSTO           PRODUCCIÓN       COSTO
2        COSTOS POR DISTRIBUIR
                                           TOTAL           EQUIVALENTE    UNI.EQUIV.

    UNIDADES EN PROCESO                                0
    COSTOS DURANTE JUNIO
    MATERIA PRIMA                          $ 20.000,00         40.000         $ 0,50
    MATERIAS PRIMAS                        $ 13.600,00         34.000         $ 0,40
    COSTOS GENERALES DE FABRICACIÓN         $ 6.800,00         34.000         $ 0,20
                               TOTAL       $ 40.400,00                        $ 1,10

3 DISTRIBUCION DE COSTOS
  UNIDADES TERMINADAS                    $ 35.200,00
  UNIDADES EN PROCESO
  MATERIA PRIMA                           $ 4.000,00
  MANO DE OBRA                              $ 800,00
  COSTOS GENERALES DE FABRICACIÓN           $ 400,00
                            TOTAL        $ 40.400,00


         Ing. Wilson A. Velastegui. Ojeda. Msc.
    37
Contabilidad de Costos II


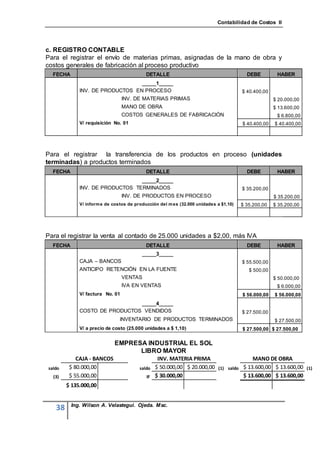
c. REGISTRO CONTABLE
Para el registrar el envío de materias primas, asignadas de la mano de obra y
costos generales de fabricación al proceso productivo
  FECHA                                    DETALLE                                      DEBE         HABER
                                 _____1_____
             INV. DE PRODUCTOS EN PROCESO                                             $ 40.400,00
                                 INV. DE MATERIAS PRIMAS                                            $ 20.000,00
                                 MANO DE OBRA                                                       $ 13.600,00
                                 COSTOS GENERALES DE FABRICACIÓN                                     $ 6.800,00
             V/ requisición No. 01                                                    $ 40.400,00   $ 40.400,00


Para el registrar la transferencia de los productos en proceso (unidades
terminadas) a productos terminados
  FECHA                                    DETALLE                                      DEBE         HABER
                                 _____2_____
             INV. DE PRODUCTOS TERMINADOS                                             $ 35.200,00
                                 INV. DE PRODUCTOS EN PROCESO                                       $ 35.200,00
             V/ inform e de costos de producción del m es (32.000 unidades a $1,10)   $ 35.200,00   $ 35.200,00


Para el registrar la venta al contado de 25.000 unidades a $2,00, más IVA
  FECHA                                    DETALLE                                      DEBE         HABER
                                         _____3_____
             CAJA – BANCOS                                                            $ 55.500,00
             ANTICIPO RETENCIÓN EN LA FUENTE                                             $ 500,00
                                 VENTAS                                                             $ 50.000,00
                                 IVA EN VENTAS                                                       $ 6.000,00
             V/ factura No. 01                                                        $ 56.000,00   $ 56.000,00
                               _____4_____
             COSTO DE PRODUCTOS VENDIDOS                                              $ 27.500,00
                               INVENTARIO DE PRODUCTOS TERMINADOS                                   $ 27.500,00
             V/ a precio de costo (25.000 unidades a $ 1,10)                          $ 27.500,00 $ 27.500,00


                            EMPRESA INDUSTRIAL EL SOL
                                  LIBRO MAYOR
            CAJA - BANCOS                       INV. MATERIA PRIMA                  MANO DE OBRA
saldo    $ 80.000,00                    saldo $ 50.000,00 $ 20.000,00 (1) saldo $ 13.600,00 $ 13.600,00 (1)
  (3)    $ 55.000,00                        IF $ 30.000,00                      $ 13.600,00 $ 13.600,00
        $ 135.000,00


          Ing. Wilson A. Velastegui. Ojeda. Msc.
   38
Contabilidad de Costos II


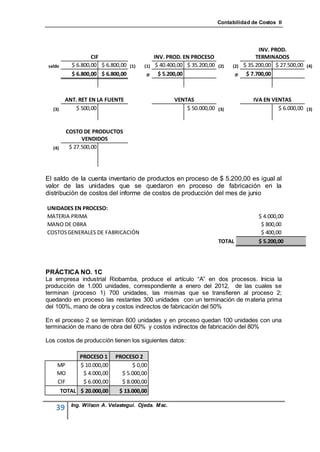
                                                                                     INV. PROD.
                     CIF                     INV. PROD. EN PROCESO                  TERMINADOS
 saldo       $ 6.800,00 $ 6.800,00 (1)   (1) $ 40.400,00 $ 35.200,00 (2)   (2) $ 35.200,00 $ 27.500,00 (4)
             $ 6.800,00 $ 6.800,00        IF   $ 5.200,00                   IF  $ 7.700,00


          ANT. RET EN LA FUENTE                      VENTAS                        IVA EN VENTAS
   (3)        $ 500,00                                   $ 50.000,00 (3)                    $ 6.000,00 (3)


          COSTO DE PRODUCTOS
                VENDIDOS
   (4)     $ 27.500,00


El saldo de la cuenta inventario de productos en proceso de $ 5.200,00 es igual al
valor de las unidades que se quedaron en proceso de fabricación en la
distribución de costos del informe de costos de producción del mes de junio

UNIDADES EN PROCESO:
MATERIA PRIMA                                                                        $ 4.000,00
MANO DE OBRA                                                                          $ 800,00
COSTOS GENERALES DE FABRICACIÓN                                                       $ 400,00
                                                                     TOTAL           $ 5.200,00


PRÁCTICA NO. 1C
La empresa industrial Riobamba, produce el artículo “A” en dos procesos. Inicia la
producción de 1.000 unidades, correspondiente a enero del 2012, de las cuales se
terminan (proceso 1) 700 unidades, las mismas que se transfieren al proceso 2;
quedando en proceso las restantes 300 unidades con un terminación de m ateria prima
del 100%, mano de obra y costos indirectos de fabricación del 50%

En el proceso 2 se terminan 600 unidades y en proceso quedan 100 unidades con una
terminación de mano de obra del 60% y costos indirectos de fabricación del 80%

Los costos de producción tienen los siguientes datos:

                PROCESO 1     PROCESO 2
    MP          $ 10.000,00         $ 0,00
    MO           $ 4.000,00     $ 5.000,00
    CIF          $ 6.000,00     $ 8.000,00
         TOTAL $ 20.000,00     $ 13.000,00

            Ing. Wilson A. Velastegui. Ojeda. Msc.
    39
Contabilidad de Costos II


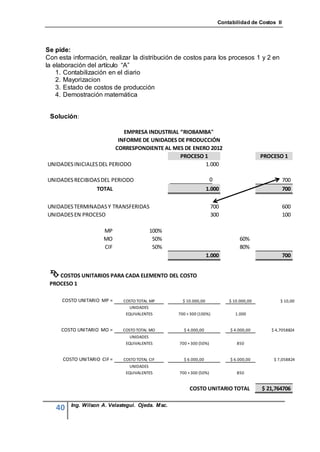
Se pide:
Con esta información, realizar la distribución de costos para los procesos 1 y 2 en
la elaboración del artículo “A”
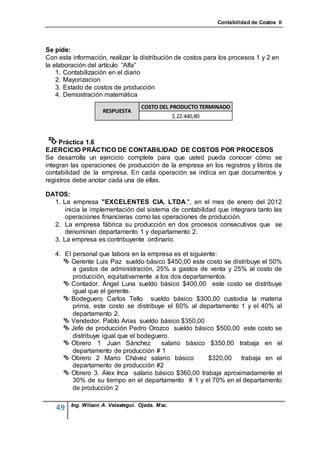
    1. Contabilización en el diario
    2. Mayorizacion
    3. Estado de costos de producción
    4. Demostración matemática


 Solución:

                            EMPRESA INDUSTRIAL “RIOBAMBA"
                          INFORME DE UNIDADES DE PRODUCCIÓN
                         CORRESPONDIENTE AL MES DE ENERO 2012
                                               PROCESO 1                                  PROCESO 1
UNIDADES INICIALES DEL PERIODO                         1.000

UNIDADES RECIBIDAS DEL PERIODO                                      0                               700
                 TOTAL                                            1.000                             700

UNIDADES TERMINADAS Y TRANSFERIDAS                                  700                             600
UNIDADES EN PROCESO                                                 300                             100

                      MP                 100%
                      MO                  50%                                    60%
                      CIF                 50%                                    80%
                                                                  1.000                             700


  COSTOS UNITARIOS PARA CADA ELEMENTO DEL COSTO
 PROCESO 1

     COSTO UNITARIO MP =     COSTO TOTAL MP         $ 10.000,00             $ 10.000,00          $ 10,00
                                UNIDADES
                              EQUIVALENTES        700 + 300 (100%)             1.000


     COSTO UNITARIO MO =     COSTO TOTAL MO         $ 4.000,00               $ 4.000,00      $ 4,7058824
                                UNIDADES
                              EQUIVALENTES        700 + 300 (50%)               850


      COSTO UNITARIO CIF =   COSTO TOTAL CIF        $ 6.000,00               $ 6.000,00       $ 7,058824
                                UNIDADES
                              EQUIVALENTES        700 + 300 (50%)               850


                                                       COSTO UNITARIO TOTAL               $ 21,764706

         Ing. Wilson A. Velastegui. Ojeda. Msc.
   40
Contabilidad de Costos II


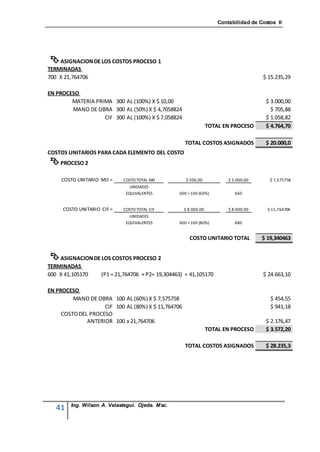
 ASIGNACION DE LOS COSTOS PROCESO 1
TERMINADAS
700 X 21,764706                                                                        $ 15.235,29

EN PROCESO
        MATERIA PRIMA 300 AL (100%) X $ 10,00                                           $ 3.000,00
        MANO DE OBRA 300 AL (50%) X $ 4,7058824                                           $ 705,88
                   CIF 300 AL (100%) X $ 7,058824                                       $ 1.058,82
                                                                  TOTAL EN PROCESO      $ 4.764,70

                                                     TOTAL COSTOS ASIGNADOS             $ 20.000,0
COSTOS UNITARIOS PARA CADA ELEMENTO DEL COSTO
 PROCESO 2
     COSTO UNITARIO MO =    COSTO TOTAL M0            $ 500,00            $ 5.000,00      $ 7,575758
                               UNIDADES
                             EQUIVALENTES        600 + 100 (60%)             660


     COSTO UNITARIO CIF =   COSTO TOTAL CIF          $ 8.000,00           $ 8.000,00     $ 11,764706
                               UNIDADES
                             EQUIVALENTES        600 + 100 (80%)             680


                                                       COSTO UNITARIO TOTAL            $ 19,340463


   ASIGNACION DE LOS COSTOS PROCESO 2
TERMINADAS
600 X 41,105170   (P1 = 21,764706 + P2= 19,304463) = 41,105170                         $ 24.663,10

EN PROCESO
         MANO DE OBRA 100 AL (60%) X $ 7,575758                                           $ 454,55
                    CIF 100 AL (80%) X $ 11,764706                                        $ 941,18
     COSTO DEL PROCESO
              ANTERIOR 100 x 21,764706                                                  $ 2.176,47
                                                                  TOTAL EN PROCESO      $ 3.572,20

                                                     TOTAL COSTOS ASIGNADOS             $ 28.235,3


        Ing. Wilson A. Velastegui. Ojeda. Msc.
   41
Contabilidad de Costos II


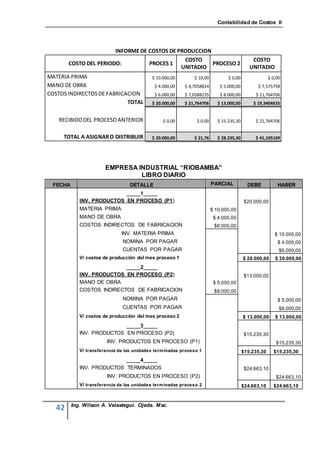
                        INFORME DE COSTOS DE PRODUCCION
                                               COSTO                                         COSTO
        COSTO DEL PERIODO:         PROCES 1             PROCESO 2
                                              UNITADIO                                      UNITADIO
MATERIA PRIMA                               $ 10.000,00       $ 10,00           $ 0,00                $ 0,00
MANO DE OBRA                                 $ 4.000,00   $ 4,7058824       $ 5.000,00         $ 7,575758
COSTOS INDIRECTOS DE FABRICACION             $ 6.000,00   $ 7,0588235       $ 8.000,00        $ 11,764706
                            TOTAL           $ 20.000,00   $ 21,764706      $ 13.000,00       $ 19,3404635


    RECIBIDO DEL PROCESO ANTERIOR                $ 0,00        $ 0,00      $ 15.235,30        $ 21,764706


     TOTAL A ASIGNAR O DISTRIBUIR           $ 20.000,00       $ 21,76      $ 28.235,30        $ 41,105169


                       EMPRESA INDUSTRIAL “RIOBAMBA”
                                LIBRO DIARIO
 FECHA                            DETALLE                               PARCIAL            DEBE           HABER
                           _____1_____
            INV. PRODUCTOS EN PROCESO (P1)                                               $20.000,00
            MATERIA PRIMA                                               $ 10.000,00
            MANO DE OBRA                                                 $ 4.000,00
            COSTOS INDIRECTOS DE FABRICACION                             $6.000,00
                              INV. MATERIA PRIMA                                                         $ 10.000,00
                               NOMINA POR PAGAR                                                           $ 4.000,00
                               CUENTAS POR PAGAR                                                           $6.000,00
            V/ costos de producción del mes proceso 1                                    $ 20.000,00     $ 20.000,00
                           _____2_____
            INV. PRODUCTOS EN PROCESO (P2)                                               $13.000,00
            MANO DE OBRA                                                 $ 5.000,00
            COSTOS INDIRECTOS DE FABRICACION                             $8.000,00
                               NOMINA POR PAGAR                                                           $ 5.000,00
                               CUENTAS POR PAGAR                                                           $8.000,00
            V/ costos de producción del mes proceso 2                                    $ 13.000,00     $ 13.000,00
                           _____3_____
            INV. PRODUCTOS EN PROCESO (P2)                                               $15.235,30
                        INV. PRODUCTOS EN PROCESO (P1)                                                   $15.235,30
            V/ transferencia de las unidades term inadas proceso 1                       $15.235,30     $15.235,30
                           _____4_____
            INV. PRODUCTOS TERMINADOS                                                    $24.663,10
                        INV. PRODUCTOS EN PROCESO (P2)                                                   $24.663,10
            V/ transferencia de las unidades term inadas proceso 2                       $24.663,10     $24.663,10


         Ing. Wilson A. Velastegui. Ojeda. Msc.
   42
Contabilidad de Costos II


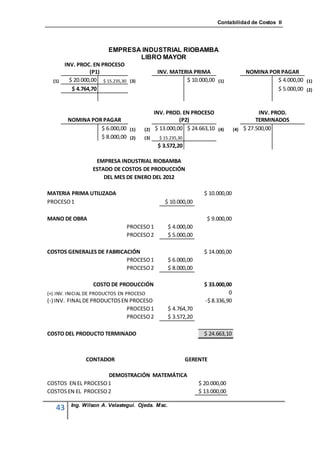
                         EMPRESA INDUSTRIAL RIOBAMBA
                                LIBRO MAYOR
      INV. PROC. EN PROCESO
                (P1)                         INV. MATERIA PRIMA                    NOMINA POR PAGAR
  (1)   $ 20.000,00 $ 15.235,30 (3)                    $ 10.000,00 (1)                      $ 4.000,00 (1)
         $ 4.764,70                                                                         $ 5.000,00 (2)


                                           INV. PROD. EN PROCESO                         INV. PROD.
        NOMINA POR PAGAR                             (P2)                               TERMINADOS
                  $ 6.000,00 (1)       (2) $ 13.000,00 $ 24.663,10 (4)         (4) $ 27.500,00
                  $ 8.000,00 (2)       (3)   $ 15.235,30
                                             $ 3.572,20

                   EMPRESA INDUSTRIAL RIOBAMBA
                  ESTADO DE COSTOS DE PRODUCCIÓN
                      DEL MES DE ENERO DEL 2012

MATERIA PRIMA UTILIZADA                                          $ 10.000,00
PROCESO 1                                      $ 10.000,00

MANO DE OBRA                                                      $ 9.000,00
                                PROCESO 1         $ 4.000,00
                                PROCESO 2         $ 5.000,00

COSTOS GENERALES DE FABRICACIÓN                                  $ 14.000,00
                           PROCESO 1              $ 6.000,00
                           PROCESO 2              $ 8.000,00

                  COSTO DE PRODUCCIÓN                            $ 33.000,00
(+) INV. INICIAL DE PRODUCTOS EN PROCESO                                   0
(-) INV. FINAL DE PRODUCTOS EN PROCESO                           -$ 8.336,90
                              PROCESO 1           $ 4.764,70
                              PROCESO 2           $ 3.572,20

COSTO DEL PRODUCTO TERMINADO                                     $ 24.663,10


               CONTADOR                                    GERENTE

                     DEMOSTRACIÓN MATEMÁTICA
COSTOS EN EL PROCESO 1                                         $ 20.000,00
COSTOS EN EL PROCESO 2                                         $ 13.000,00

         Ing. Wilson A. Velastegui. Ojeda. Msc.
   43
Contabilidad de Costos II


                                                  TOTAL     $ 33.000,00
(+) INV. INICIAL DE PRODUCTOS EN PROCESO                           0,00
                                      P1             0,00
                                      P2             0,00
(-) INV. FINAL DE PRODUCTOS EN PROCESO                        -8336,90
                                   P1        4764,70
                                   P2        3572,20
                        COSTO DE PRODUCTO TERMINADO $ 24.663,10


         Ing. Wilson A. Velastegui. Ojeda. Msc.
   44
Contabilidad de Costos II


Estimados estudiantes, una vez que hemos concluido el análisis de los
temas de la Unidad 1, se propone la siguiente autoevaluación, con el
propósito de que verifique su comprensión


  1.Escriba un concepto del sistema de costos por proceso
_________________________________________________________________
_________________________________________________________________
_________________________________________________________________


  2.Escriba dos objetivos del sistema de costos por procesos
_________________________________________________________________
_________________________________________________________________
_________________________________________________________________


  3.Realice el flujo del sistema de costos `por procesos


  4.Escriba dos características del sistema de costos por procesos
_________________________________________________________________
_________________________________________________________________
_________________________________________________________________

        Ing. Wilson A. Velastegui. Ojeda. Msc.
   45
Contabilidad de Costos II


  5.Escriba cinco empresas que utilizan el sistema de costos por procesos
_________________________________________________________________
_________________________________________________________________
_________________________________________________________________


  6.Para qué sirve la hoja de costos por procesos
_________________________________________________________________
_________________________________________________________________
_________________________________________________________________


  7.Que son los costos primos
_________________________________________________________________
_________________________________________________________________
_________________________________________________________________


  8.Que son los costos de traspaso
_________________________________________________________________
_________________________________________________________________
_________________________________________________________________


  9.Que entiende por unidades equivalentes
_________________________________________________________________
_________________________________________________________________
_________________________________________________________________


  10. Que es el informe de costos de producción
_________________________________________________________________
_________________________________________________________________
_________________________________________________________________


       Ing. Wilson A. Velastegui. Ojeda. Msc.
  46
Contabilidad de Costos II


 Práctica 1.1
La empresa ABC produce 100 unidades de un artículo, de los cuales 80 se han
terminado y los 20 restantes están en proceso en un 50% de terminado. Su costo
de producción es de $5.000,00

Se pide:
   1. Determinar el costo unitario por unidad terminada
   2. Distribuir el costo de producción entre las unidades terminadas y en proceso

                                           LITERAL 1       LITERAL 2
                              RESPUESTA
                                                 $ 55,55   $ 5.000,00


 Práctica 1.2
La empresa Chabelys inicia la producción de 2.000 unidades de un artículo, los
costos de producción del mes de diciembre del 2010, fueron de $ 15.000,00; al
finalizar el período de producción, se verifico que 1.800 unidades están
terminadas y 200 en proceso, estas últimas de acuerdo a datos técnicos
proporcionados por el jefe de producción, tienen un porcentaje del 50% de
terminación

Se pide:
   1. Determinar el costo unitario por unidad terminada
   2. Distribuir el costo de producción entre las unidades terminadas y en proceso

                                           LITERAL 1       LITERAL 2
                              RESPUESTA
                                             $ 7,8947 $ 15.000,00


 Práctica 1.3
La empresa Omega inicia la producción de 2.000 unidades de un artículo, los
costos de producción del mes de diciembre del 2010, fueron de $ 15.000,00; al
finalizar el período de producción, se verifico que 1.800 unidades están
terminadas, 190 están en proceso al 50% y las 10 unidades, se han perdido o
dañado.

Se pide:
   3. Determinar el costo unitario por unidad terminada
   4. Distribuir el costo de producción entre las unidades terminadas y en proceso


        Ing. Wilson A. Velastegui. Ojeda. Msc.
   47
Contabilidad de Costos II


                                            LITERAL 1 LITERAL 2
                               RESPUESTA
                                             $ 7,91556 $ 15.000,00

  Práctica 1.4
La empresa Bonita inicia la producción de 2.000 unidades de un artículo, los
costos de producción del mes de diciembre del 2010, fueron de $ 15.000,00; al
finalizar el período de producción, se verifico que 1.800 unidades están
terminadas y 200 están en proceso; con un 100% en materia prima, 75% en
mano de obra y 30% en costos generales de fabricación

El costo de producción es de $ 15.000,00 distribuidos de la siguiente manera:
Materias Primas                     $ 9.000,00
Mano de Obra                          3.600,00
Costos Generales de Fabricación       2.400,00

Se pide:
   1. Determinar la producción equivalente para cada elemento del costo.
   2. Cuánto falta invertir para terminar las 2.000 unidades
                                  LITERAL 1           LITERAL 2   LITERAL 3
              RESPUESTA       MP ( 2.000 unidades)
                              MO ( 1.950 unidades)    $ 272, 95   $ 15.000,00
                              CIF ( 1.860 unidades)

   3. Distribuir el costo de producción entre las unidades terminadas y en proceso


 Práctica 1.5
La empresa industrial “Los Andes”, produce el artículo “Alfa” en dos procesos.
Inicia la producción de 800 unidades, correspondiente a febrero del 2012, de las
cuales se terminan (proceso 1) 680 unidades, las mismas que se transfieren al
proceso 2; quedando en proceso las restantes 120 unidades con un terminación
de materia prima del 100%, mano de obra y costos indirectos de fabricación del
75%

En el proceso 2 se terminan 550 unidades y en proceso quedan 130 unidades con
una terminación de mano de obra y costos indirectos de fabricación del 80%

Los costos de producción tienen los siguientes datos:
            PROCESO 1     PROCESO 2
   MP        $ 8.000,00         $ 0,00
   MO        $ 3.600,00     $ 4.800,00
   CIF       $ 5.400,00     $ 7.700,00
     TOTAL $ 17.000,00      $ 12.500,00


         Ing. Wilson A. Velastegui. Ojeda. Msc.
   48
Contabilidad de Costos II


Se pide:
Con esta información, realizar la distribución de costos para los procesos 1 y 2 en
la elaboración del artículo “Alfa”
    1. Contabilización en el diario
    2. Mayorizacion
    3. Estado de costos de producción
    4. Demostración matemática
                                    COSTO DEL PRODUCTO TERMINADO
                     RESPUESTA
                                                  $ 22.440,80


  Práctica 1.6
EJERCICIO PRÁCTICO DE CONTABILIDAD DE COSTOS POR PROCESOS
Se desarrolla un ejercicio complete para que usted pueda conocer cómo se
integran las operaciones de producción de la empresa en los registros y libros de
contabilidad de la empresa. En cada operación se indica en que documentos y
registros debe anotar cada una de ellas.

DATOS:
  1. La empresa "EXCELENTES CIA. LTDA.", en el mes de enero del 2012
      inicia la implementación del sistema de contabilidad que integrara tanto las
      operaciones financieras como las operaciones de producción.
  2. La empresa fábrica su producción en dos procesos consecutivos que se
      denominan departamento 1 y departamento 2.
  3. La empresa es contribuyente ordinario.

   4. EI personal que labora en la empresa es el siguiente:
       Gerente Luis Paz sueldo básico $450,00 este costo se distribuye el 50%
         a gastos de administración, 25% a gastos de venta y 25% al costo de
         producción, equitativamente a los dos departamentos.
       Contador. Ángel Luna sueldo básico $400,00 este costo se distribuye
         igual que el gerente.
       Bodeguero Carlos Tello sueldo básico $300,00 custodia la materia
         prima, este costo se distribuye el 60% al departamento 1 y el 40% al
         departamento 2.
       Vendedor. Pablo Arias sueldo básico $350,00
       Jefe de producción Pedro Orozco sueldo básico $500,00 este costo se
         distribuye igual que el bodeguero.
       Obrero 1 Juan Sánchez           salario básico $350,00 trabaja en el
         departamento de producción # 1
       Obrero 2 Mario Chávez salario básico            $320,00  trabaja en el
         departamento de producción #2
       Obrero 3. Alex Inca salario básico $360,00 trabaja aproximadamente el
         30% de su tiempo en el departamento # 1 y el 70% en el departamento
         de producción 2

         Ing. Wilson A. Velastegui. Ojeda. Msc.
   49
Contabilidad de Costos II


5. Los activos fijos que dispone la empresa son los siguientes:
    Muebles de oficina del departamento de ventas están valorados en $
      800,00
    Muebles de oficina de bodega están valorados en $ 1.800,00, el costo de
      la depreciación se reparte equivalentemente a los dos departamentos de
      producción
    Muebles de oficina de          gerencia y contabilidad están avaluados
      $4.500,00 el costo de la depreciación se reparte el 30% para gastos
      administrativos, 20% a gastos de ventas y 30% al departamento de
      producción 1 el 20% al departamento de producción #2
    Muebles de oficina del departamento de ventas están valorados en
      $2.400,00
    Muebles de oficina del departamento de producción 1 están valorados en
      $800,00
    Muebles de oficina del departamento de producción 2 están valorados
      en $500,00
    Los equipos de cómputo de gerencia y contabilidad están valorados en
      $4.000,00, el costo de la depreciación se reparte igual que los muebles
      de oficina de estas unidades
    Los equipos d computo de bodega están valorados en $ 1.800,00, el
      costo de la depreciación se reparte el 60% para el departamento de
      producción 1 y el 40% al departamento de producción 2
    Los equipos de cómputo del departamento de ventas están valorados en
      $ 2.000,00
    La maquinaria y equipo del departamento de producción 1 está
      valorada en $ 32.000,00
    La maquinaria y equipo del departamento de producción 2 está
      valorada en $ 18.000,00

6. Los bienes, valores y obligaciones de la empresa al 1 de enero del 2012
    son los siguientes:
 Dinero    depositado en bancos $ 13.000,00 banco del pichincha cta.cte.
     234567-1
 Materiales para la producción: Material “A” 2.000 unidades a $2,00 c/u,
 Material “B” 2.000 unidades a $3,00 c/u, Material “C” 4.000 unidades a
 $1,00 c/u, Material “D” 3.000 unidades a $0,50 c/u.
 IVA pagado al 31 de diciembre del 2011, por $185,00
 Retenciones en la fuente por impuesto a la renta realizadas a la empresa
     al 31 de diciembre del 2011, por $ 120,00
 Muebles de oficina ( ver detalle en numeral 5)
 Equipos de cómputo ( ver detalle en numeral 5)
 Maquinaria y equipo ( ver detalle en numeral 5)
 IVA cobrado al 31 de diciembre del 2011, por $ 260,00

       Ing. Wilson A. Velastegui. Ojeda. Msc.
50
Contabilidad de Costos II


 Retenciones      en la fuente por impuesto a la renta realizadas por la
     empresa al 31 de diciembre del 2011, por $ 120,00
 Deudas con los proveedores $1.200,00
 Aportes al seguro por pagar $220,00
 Un crédito bancario a largo plazo $5.600,00

7. Las operaciones realizadas en el mes de enero del 2011 son las siguientes:

  3 de enero 2011: Se realiza la apertura de libros y registros contables.
 (Secuencia para el registro: libro diario, libro mayor, kardex)
 3 de enero 2011: Según requisición de materiales Nro. 01, bodega
 entrega al departamento de producción # 1: material A 500u, material B
 200u. (Secuencia para el registro: kardex, informe de material utilizado)
 3 de enero 2011: Se paga por arrendamiento del edifico donde funciona
 la fábrica $1.600,00 a una persona natural no obligada a llevar
 contabilidad Julio Benítez. Este costo se distribuye 20% a gastos
 administrativos, 10% a gastos de venta, 40% al costo de producción del
 departamento # 1, 30% al costo de producción del departamento # 2,
 según factura 001-001-00120, comprobante de retención 001-001-0001
 (Secuencia para el registro: libro diario, libro mayor, informes de costos
 indirectos)
 5 de enero 2011: Según requisición de materiales Nro. 02, bodega entrega
 al departamento de producción # 2: material C 600u. (Secuencia para el
 registro: kardex, informe de material utilizado)
 6 de enero 2011: Se realiza la declaración del impuesto al valor agregado
 del mes anterior. (Secuencia para el registro: libro diario, libro mayor)
 6 de enero 2011: Se realiza la declaración de retenciones en la fuente por
 impuesto a la renta del mes anterior. (Secuencia para el registro: libro
 diario, libro mayor)
 10     de enero 2011: Se compran materias primas a un contribuyente
     especial Comercial Parra según factura 001-001-00520 así: material A
     1.000 unidades a $2.30 c/u, material “B” 1.000 unidades a $3,00 c/u,
     material “C” 2.000 unidades a $1,20 c/u. Son bienes gravados con IVA,
     comprobante de retención 001-001-0002 (Secuencia para el registro:
     kardex, libro diario, libro mayor)

 11 de enero 2011:       Por transporte de la materia prima comprada se paga
     a Transportes Silva según factura 001-001-00450 $ 240,00, este costo se
     distribuye al costo de la producción de la siguiente manera 70% al
     departamento No. 1 y 30% al departamento No.2, comprobante de
     retención 001-001-0003 (secuencia para el registro: libro diario, libro
     mayor, informes de costos indirectos)
       Ing. Wilson A. Velastegui. Ojeda. Msc.
51
Contabilidad de Costos II


 11  de enero 2011: Se cancela los aportes al seguro del mes anterior.
 (secuencia para el registro libro diario, libro mayor)
 12 de enero 2011: Se compra materiales de oficina a Librería El éxito
 contribuyente ordinario según factura 001-001-00680 por $ 300,00, estos
 materiales se distribuyen 40% a gastos administrativos, 20% gastos de
 ventas, 20% para el costo del departamento No. 1 y 20% para el
 departamento No. 2, comprobante de retención 001-001-0004 (secuencia
 para el registro: libro diario, libro mayor, informes de costos generales)
 14 de enero 2011: Según requisición de materiales Nro. 03, bodega
 entrega al departamento de producción # 2: material “C· 1.500 unidades,
 material ”D” 1.500 unidades (Secuencia para el registro: kardex, informe de
 material utilizado)
 18 de enero 2011: Se paga al profesional Luis Ramírez según factura
 001-001-00234 por mantenimiento de la maquinaria del departamento No.1
 $ 100,00 comprobante de retención 001-001-0005 (secuencia para el
 registro: libro diario, libro mayor, informes de costos indirectos)
  24 de enero 2011: Según requisición de materiales Nro. 04, bodega
 entrega al departamento de producción # 1: material “A· 1.000 unidades
 (Secuencia para el registro: kardex, informe de material utilizado)
 25 de enero 2011: Según nota de devolución de materiales Nro. 01, del
 departamento de producción # 1: se devuelve a bodega material “A” 200
 unidades por estar en mal estado (Secuencia para el registro: kardex,
 informe de material utilizado)
 25 de enero 2011: Se paga publicidad a TV Sultana según factura 001-
 001-00879     por $ 180,00 comprobante de retención 001-001-0006
 (secuencia para el registro: libro diario, libro mayor)
 31 de enero 2011: Se paga una cuota del crédito bancario por el valor de
 $ 400,00 (secuencia para el registro: libro diario, libro mayor)
 31   de enero 2011: Se calcula y registra la depreciación de los activos
 fijos, por el mes de enero. Se ha previsto un valor residual del 10% para
 todos los bienes. Los porcentajes de depreciación aplicados son: muebles
 de oficina 10%, maquinaria y equipo 10%, equipo de cómputo 33,33%, la
 distribución de las depreciaciones se realizó según constan en el numeral 5
 (secuencia para el registro: libro diario, libro mayor, informes de costos
 indirectos)
 31 de enero 2011: Se pagan las remuneraciones al personal de la
 empresa (ver nómina de fábrica) (secuencia para el registro: libro diario,
 libro mayor)
 31      de enero 2011: Se carga a la producción los costos por materias
     primas utilizadas en el periodo, por la mano de obra, y los costos indirectos
     incurridos. (secuencia para el registro: libro diario, libro mayor). Debe
     basarse en los informes de material utilizado, informes de mano de obra e
     informes de costos indirectos

       Ing. Wilson A. Velastegui. Ojeda. Msc.
52
Contabilidad de Costos II


    31      de enero 2011: se calculan costos de producción para lo cual el
        contador cuenta con la información entregada por el jefe de producción en
        relación a unidades fabricadas en el periodo que son las siguientes:

Departamento 1
      Unidades iniciadas 20.000
      Unidades en proceso al final del periodo 2.000 con el 60% de avance en
        costos de conversión.
      No hubo producción en proceso al 1 de enero.


Departamento 2
      Unidades en proceso al final del periodo 4.000 con el 40% de avance
        en costos de conversión.
      Por daños en las maquinas se perdieron 1.000 unidades al finalizar su
        procesamiento.

(Se elaboran Cédulas de unidades físicas, Cédulas de unidades equivalentes y
Cédulas de asignación de costos de les dos departamentos)

    31 de enero 2011: Se registra la trasferencia del costo de la producción
        terminada en el periodo del departamento 1 al departamento 2 y del
        departamento 2 al almacén para la venta (secuencia para el registro:
        Kardex de productos terminados, libro diario, libro mayor).
    31   de enero 2011: Las ventas realizadas al contado durante el mes de
      enero fueron:
       A un contribuyente especial 5.000 unidades a $1,00 cada unidad,
         según factura 001-001-00001
       A varias personas sin RUC 400unidades a $ 1.20 cada unidad, según
         facturas 001-001-00002 hasta 001-001-00020
       El dinero recibido per la venta se depositó en bancos.
(Secuencia para el registro: kardex de productos terminados, libro diario, libro
mayor)

Se pide:
       Documentos fuentes
       Proceso Contable
       Estado de resultados
       Estado de costos de ventas
       Estado de situación financiera


          Ing. Wilson A. Velastegui. Ojeda. Msc.
   53
Contabilidad de Costos II


                         "EXCELENTES CIA. LTDA
                           PLAN DE CUENTAS

1. ACTIVO
1.1 ACTIVO CORRIENTE
1.1.1 DISPONIBLE
1.1.1.01 CAJA
1.1.1.02 BANCOS
1.1.02.1 BANCO DE PICHINCHA

1.1.2 EXIGIBLE
1.1.2.1CUENTAS POR COBRAR
1.1.2.2 DOCUMENTOS POR COBRAR
1.1.2.3 IVA EN COMPRAS
1.1.2.4 ANTICIPO RFIR
1.1.2.5 ANTICIPO DEL IVA

1.1.3 REALIZABLE
1.1.3.1 INVENTARIO DE MATERIA PRIMA
1.1.3.1.1 INVENTARIO DE MATERIA PRIMA "A"
1.1.3.1.2 INVENTARIO DE MATERIA PRIMA "B"
1.1.3.1.3 INVENTARIO DE MATERIA PRIMA "C"
1.1.3.1.4 INVENTARIO DE MATERIA PRIMA "D"
1.1.3.2 INVENTARIO DE PRODUCTOS EN PROCESO
1.1.3.2.1 INVENTARIO DE PRODUCTO EN PROCESO DEPARTAMENTO 1
1.1.3.2.2 INVENTARIO DE PRODUCTO EN PROCESO DEPARTAMENTO 2
1.1.3.3 INVENTARIO DE PRODUCTOS TERMINADOS

1.2 ACTIVO NO CORRIENTE (PROPIEDAD, PLANTA Y EQUIPO)
1.2.1 MAQUINARIA Y EQUIPO
1.2.2 (-) DEPRECIACION ACUMULADA DE MAQUINARIA Y EQUIPO
1.2.3 MUEBLES Y ENSERES
1.2.4 (-) DEPRECIACION ACUMULADA DE MUEBLES Y ENSERES
1.2.5 EQUIPO DE CÓMPUTO
1.2.6 (-) DEPRECIACION ACUMULADA DE EQUIPO DE COMPUTO

2. PASIVO
2.1 PASIVO CORRIENTE (CORTO PLAZO)
2.1.1 PROVEEDORES
2.1.2 IVA EN VENTAS
2.1.3 RFIR POR PAGAR
2.1.4 RFIR DEL IVA POR PAGAR
2.1.5 PROVISIONES PATRONALES POR PAGAR
2.1.6 IESS por pagar
2.1.7 IVA POR PAGAR
2.1.8 PARTICIPACION TRABAJADORES POR PAGAR (15%)


     Ing. Wilson A. Velastegui. Ojeda. Msc.
54
Contabilidad de Costos II


 2.2 PASIVO NO CORRIENTE
 2.2.1 CRÉDITOS BANCARIOS

 3. PATRIMONIO
 3.1 CAPITAL SOCIAL
 3.1.01 CAPITAL PAGADO

 3.2 RESERVAS
 3.2.1 RESERVA LEGAL

 3.3 RESULTADOS
 3.3.1 RESULTADO DEL EJERCICIO

 4. INGRESOS (RENTAS)
 4.1 INGRESOS OPERACIONALES
 4.1.1 VENTAS
 4.1.2 (-) DESCUENTO EN VENTAS
 4.1.3 (-) DEVOLUCION EN VENTAS
 4.1.4 UTILIDAD BRUTA EN VENTAS

4.2 INGRESOS NO OPERACIONALES
4.2.1 ARRIENDOS GANADOS

5. COSTOS
5.1 COSTO DE PRODUCCION
5.1.1 MATERIA PRIMA
5.1.2 MANO DE OBRA
5.1.3 COSTOS INDIRECTOS DE FABRICACION
5.1.3.1 MANO DE OBRA INDIRECTA
5.1.3.2 DEPRECIACIONES DE PLANTA
5.1.3.3 AMORTIZACIONES DE PLANTA
5.1.3.4 ARRIENDOS DE PLANTA
5.1.3.5 IMPUESTOS DE PLANTA
5.1.3.6 COMBUSTIBLES DE PLANTA
5.1.3.7 TRANSPORTE DE MATERIALES
5.1.3.8 MANTENIMIENTO DE MAQUINARIA

5.2 COSTO DE PRODUCTOS VENDIDOS

6. GASTOS
6.1 OPERACIONALES
6.1.1 GASTOS DE ADMINISTRACIÓN
6.1.1.1 GASTO SUELDOS DMINISTRATIVOS
6.1.1.2 GASTO APORTE PATRONAL
6.1.1.3 GASTO SUMINSTROS DE OFICINA
6.1.1.4 GASTO DEPRECIACIÓN DE ACTIVOS FIJOS ADMINISTRACIÓN


       Ing. Wilson A. Velastegui. Ojeda. Msc.
  55
Contabilidad de Costos II


6.1.2 GASTOS DE VENTA (COMERCIALIZACION)
6.1.2.1 GASTO PUBLICIDAD
6.1.2.2 GASTO SUELDOS DE VENTA
6.1.2.3 GASTO APORTE PATRONAL
6.1.2.4 GASTO SUMINSTROS DE OFICINA
6.1.2.5 GASTO DEPRECIACIÓN DE ACTIVOS FIJOS VENTAS
6.1.2.6 GASTO CUENTAS INCOBRABLES


       Ing. Wilson A. Velastegui. Ojeda. Msc.
  56
Contabilidad de Costos II


                         EXCELENTES CÍA. LTDA.
                             LIBRO DIARIO
                                                                              Pág:

FECHA                   DETALLE                   CÓDIGO    PARCIAL      DEBE          HABER


                                          PASAN


        Ing. Wilson A. Velastegui. Ojeda. Msc.
   57
Contabilidad de Costos II


                         EXCELENTES CÍA. LTDA.
                             LIBRO DIARIO
                                                                              Pág:

FECHA                   DETALLE                   CÓDIGO    PARCIAL      DEBE          HABER
                                         VIENEN


                                          PASAN


        Ing. Wilson A. Velastegui. Ojeda. Msc.
   58
Contabilidad de Costos II


                         EXCELENTES CÍA. LTDA.
                             LIBRO DIARIO
                                                                              Pág:

FECHA                   DETALLE                   CÓDIGO    PARCIAL      DEBE          HABER
                                         VIENEN


                                          PASAN


        Ing. Wilson A. Velastegui. Ojeda. Msc.
   59
Contabilidad de Costos II


                         EXCELENTES CÍA. LTDA.
                             LIBRO DIARIO
                                                                              Pág:

FECHA                   DETALLE                   CÓDIGO    PARCIAL      DEBE          HABER
                                         VIENEN


                                          PASAN


        Ing. Wilson A. Velastegui. Ojeda. Msc.
   60
Contabilidad de Costos II


                         EXCELENTES CÍA. LTDA.
                             LIBRO DIARIO
                                                                              Pág:

FECHA                   DETALLE                   CÓDIGO    PARCIAL      DEBE          HABER
                                         VIENEN


                                          PASAN


        Ing. Wilson A. Velastegui. Ojeda. Msc.
   61
Contabilidad de Costos II


                         EXCELENTES CÍA. LTDA.
                             LIBRO DIARIO
                                                                              Pág:

FECHA                   DETALLE                   CÓDIGO    PARCIAL      DEBE          HABER
                                         VIENEN


                                          PASAN


        Ing. Wilson A. Velastegui. Ojeda. Msc.
   62
Contabilidad de Costos II


                        EXCELENTES CÍA. LTDA.
                            LIBRO MAYOR
                                                                           Pág
          BANCOS
     DEBE      HABER                DEBE       HABER       DEBE        HABER


                                    DEBE       HABER       DEBE        HABER


     DEBE       HABER


                                    DEBE       HABER       DEBE        HABER


     DEBE       HABER


      Ing. Wilson A. Velastegui. Ojeda. Msc.
63
Contabilidad de Costos II


                        EXCELENTES CÍA. LTDA.
                            LIBRO MAYOR
                                                                        Pág
DEBE        HABER               DEBE        HABER   DEBE      HABER


DEBE        HABER               DEBE        HABER   DEBE      HABER


DEBE        HABER               DEBE        HABER   DEBE      HABER


DEBE        HABER               DEBE        HABER   DEBE      HABER


       Ing. Wilson A. Velastegui. Ojeda. Msc.
64
Contabilidad de Costos II


                        EXCELENTES CÍA. LTDA.
                            LIBRO MAYOR
                                                                        Pág
DEBE        HABER               DEBE        HABER   DEBE      HABER


DEBE        HABER               DEBE        HABER   DEBE      HABER


DEBE        HABER               DEBE        HABER   DEBE      HABER


DEBE        HABER               DEBE        HABER   DEBE      HABER


       Ing. Wilson A. Velastegui. Ojeda. Msc.
65
Contabilidad de Costos II


                        EXCELENTES CÍA. LTDA.
                            LIBRO MAYOR
                                                                        Pág
DEBE        HABER               DEBE        HABER   DEBE      HABER


DEBE        HABER               DEBE        HABER   DEBE      HABER


DEBE        HABER               DEBE        HABER   DEBE      HABER


DEBE        HABER               DEBE        HABER   DEBE      HABER


       Ing. Wilson A. Velastegui. Ojeda. Msc.
66
Contabilidad de Costos II


                        EXCELENTES CÍA. LTDA.
                            LIBRO MAYOR
                                                                        Pág
DEBE        HABER               DEBE        HABER   DEBE      HABER


DEBE        HABER               DEBE        HABER   DEBE      HABER


DEBE        HABER               DEBE        HABER   DEBE      HABER


DEBE        HABER               DEBE        HABER   DEBE      HABER


       Ing. Wilson A. Velastegui. Ojeda. Msc.
67
Contabilidad de Costos II


                   EXCELENTES CÍA. LTDA.
                ESTADO DE COSTOS DE VENTAS
                           Del 1 al 31 de enero 2.011

                                              DEPARTAMENTO 1   DEPARTAMENTO 2


                      EXCELENTES CÍA. LTDA.
                     ESTADO DE RESULTADOS
                           Del 1 al 31 de enero 2.011


     Ing. Wilson A. Velastegui. Ojeda. Msc.
68
Contabilidad de Costos II


                  EXCELENTES CÍA. LTDA.
              ESTADO DE SITUACION FINANCIERA
                            AL 31 DE ENERO 2.011


     Ing. Wilson A. Velastegui. Ojeda. Msc.
69
Contabilidad de Costos II


    CÉDULA DE UNIDADES                                CÉDULA DE UNIDADES EQUIVALENTES
FÍSICAS (DEPARTAMENTO 1)                               (DEPARTAMENTO 1)
                                                                                             COSTO DE
                                                                               MATERIALES
UNIDADES INICIADAS                                                                          CONVERSIÓN
(+) INV. INICIAL EN PROCESO                 UNIDADES TERMINADAS
UNIDADES DISPONIBLES                        (+) INV. FINAL EN PROCESO
(-)INV. FINAL EN PROCESO                    TOTAL UNIDADES EQUIVALENTES
UNIDADES TERMINADAS                         (-)INV. INICIAL EN PROCESO
                                            UNIDADES EQUIVALENTES PRODUCIDAS


                              CÉDULA DE ASIGNACIÓN DE COSTOS (DEPARTAMENTO 1)
                                             MES DE ENERO 2.011
                                   MATERIA PRIMA          COSTO DE CONVERSIÓN            COSTO TOTAL
                               UNID.    CU       CT      UNID.     CU      CT
UNI. EQUIVAL. PROD.
(+) INV. INCIAL EN PROCESO
TOTAL RECURSOS EN PROCESO
(-)INV. INICIAL EN PROCESO
UNIDADES TERMINADAS


    CÉDULA DE UNIDADES                                CÉDULA DE UNIDADES EQUIVALENTES
FÍSICAS (DEPARTAMENTO 2)                               (DEPARTAMENTO 2)
                                                                                             COSTO DE
                                                                               MATERIALES
UNIDADES INICIADAS                                                                          CONVERSIÓN
(+) INV. INICIAL EN PROCESO                 UNIDADES TERMINADAS
UNIDADES DISPONIBLES                        (+) INV. FINAL EN PROCESO
(-)INV. FINAL EN PROCESO                    TOTAL UNIDADES EQUIVALENTES
UNIDADES TERMINADAS                         (-)INV. INICIAL EN PROCESO
(-) PERDIDA ANORMAL                         UNIDADES EQUIVALENTES PRODUCIDAS
UNIDADES TRANSFERIDAS

                              CÉDULA DE ASIGNACIÓN DE COSTOS (DEPARTAMENTO 2)
                                             MES DE ENERO 2.011
                                   MATERIA PRIMA          COSTO DE CONVERSIÓN            COSTO TOTAL
                               UNID.    CU       CT      UNID.     CU      CT
UNI. EQUIVAL. PROD.
(+) INV. INCIAL EN PROCESO
TOTAL RECURSOS EN PROCESO
(-)INV. INICIAL EN PROCESO
UNIDADES TERMINADAS


           Ing. Wilson A. Velastegui. Ojeda. Msc.
    70
Contabilidad de Costos II


                          EXCELENTES CIA LTDA
                     INFORME DE MATERIAL UTILIZADA
                         MES DE ENERO DEL 2.011
                                                     DEPARTAMENTO 1
 FECHA    No. ORDEN DEVOLUCIÓN  CLASE   CANT. COSTO            COSTO
         REQUISICIÓN           MATERIAL       UNITARIO         TOTAL


                                                      TOTAL

           F. CONTADOR                        F. JEFE DE PRODUCCIÓN


                          EXCELENTES CIA LTDA
                     INFORME DE MATERIAL UTILIZADA
                         MES DE ENERO DEL 2.011
                                                     DEPARTAMENTO 2
 FECHA    No. ORDEN DEVOLUCIÓN  CLASE   CANT. COSTO            COSTO
         REQUISICIÓN           MATERIAL       UNITARIO         TOTAL


                                                      TOTAL

           F. CONTADOR                        F. JEFE DE PRODUCCIÓN


     Ing. Wilson A. Velastegui. Ojeda. Msc.
71
Contabilidad de Costos II


                              EXCELENTES CIA LTDA
                         INFORME DE COSTOS INDIRECTOS
                             MES DE ENERO DEL 2.011
                                                    DEPARTAMENTO 1
           FECHA       DOCUMENTO FUENTE       CONCEPTO           COSTO


                                                    TOTAL

                   F. CONTADOR                F. JEFE DE PRODUCCIÓN


     Ing. Wilson A. Velastegui. Ojeda. Msc.
72
Contabilidad de Costos II


     Ing. Wilson A. Velastegui. Ojeda. Msc.
73
Contabilidad de Costos II


 “La mayoría de los obstáculos para el éxito, están puestos por el hombre y con
                            mucha frecuencia, tú eres el hombre que los puso”
                                                                     (Frank Tyger)


2.1Costo de productos conjuntos: coproductos
   y subproductos.
2.2 Coproductos.
     2.2.1 Características de los coproductos
2.3 Subproductos
     2.3.1 Características de los subproductos
2.4 Métodos para asignar los costos conjuntos
    a los coproductos.
2.5 Contabilización de los subproductos .

Prácticas
Autoevaluación 1
Prácticas Propuestas


                    OBJETIVOS ESPECÍFICOS:
                    Al terminar de estudiar esta unidad, el estudiante será capaz
                    de:

                     Caracterizar     los costos de productos conjuntos la
                       producción.
                     Calcular los costos de los coproductos y subproductos.
                     Aplicar los métodos para asignar los costos conjunto a los
                       coproductos
                     Registrar y asignar los costos de los subproductos


      Ing. Wilson A. Velastegui. Ojeda. Msc.
 74
Contabilidad de Costos II


2.1 Costo de productos conjuntos: coproductos y subproductos.
    En la producción conjunta los costos no se
    pueden identificar con facilidad con los productos
    obtenidos en forma simultánea, por tanto es
    necesario aplicar procedimientos contables para
    determinar cuánto de materias primas, mano de
    obra y costos generales de fabricación
    corresponde a cada producto.

“La producción conjunta se caracteriza por la
circunstancia de que, en el mismo acto
productivo, utilizando los mismos materiales,
trabajo humano, mecánico y elementos indirectos de producción, surgen
simultáneamente productos de calidad y características diversas, cuya obtención
aislada es, en ocasiones, física o químicamente imposible y en otras resulta
económicamente incosteable”2


    2.2 Coproductos.
    Son aquellos productos principales (dos o más productos diferentes) que se
    obtienen simultáneamente en un mismo proceso productivo y que tienen igual
    importancia, puesto que todos ellos representan un interés similar para la empresa
    (refinería de petróleo: gasolina, kerosene, aceites, diesel, etc.)


2.2.1 Características de los coproductos 3
       1. Utilizan insumos compartidos; es decir se generan de manera simultánea a
           partir de la misma materia prima, mano de obra y cargos indirectos.
       2. Tienen una fase en el proceso de producción en que se separan en
           productos identificables y se pueden vender como tales o ser sometidos a
           procesos adicionales.
       3. Tienen un procesamiento común simultáneo, es decir; ningún producto se
           puede producir en forma individual, sin que al mismo tiempo surjan los
           demás productos.
       4.Los productos conjuntos son el objeto fundamental de las operaciones
           fabriles.
       5. Todos se consideran de igual importancia, ya sea por las necesidades que
           cubren o por su valor comercial, en relación con la producción total.


2.3 Subproductos.
Son aquellos productos secundarios que se obtienen simultáneamente en un
mismo proceso productivo y que se consideran poco importantes con relación al

2
    ORTEGA PE Z DE LE
             RE      ON. Armando. Contabilidad de Costos. P 797
                                                           ág.
3
    GARCIA Colin, Juan. Contabilidad de Costos. P 178
                                                 ág.
                Ing. Wilson A. Velastegui. Ojeda. Msc.
        75
Contabilidad de Costos II


producto principal, por su valor reducido o inferior y por su carácter eventual.
(Refinería de petróleo: asfalto).


2.3.1 Características de los subproductos.
1. Tienen un valor menor o limitado frente al del producto
   principal o coproducto.
2. Se producen en forma simultánea con el producto
   principal.
3. Son el resultado ocasional o incidental en la fabricación del
   o los productos principales o coproductos.
4. Se pueden vender tal como se producen o se pueden
   someter a un proceso de producción adicional anti de la venta.

Juan García Colin señala, además, que "el Costo Ecológico es el costo
relacionado con la función de eliminar los efectos contaminantes por gases, humo,
ruido, descargas residuales, desechos sólidos o líquidos etc. de la planta fabril, así
como de convertir los productos terminados en artículos que no dañen el medio
ambiente. Su objetivo es armonizar el desarrollo industrial con el entorno natural y
la conservación de los recursos. Las tendencias actuales              deben estar
encaminadas a desarrollar industrias con una nueva cultura productiva, de respeto
y defensa al medio ambiente, utilizando en sus procesos de producción
tecnologías compatibles con las leyes que gobiernan el planeta y, al mismo tiempo
ofrezcan productos de mejor calidad biodegradables y reciclables para que no
alteren o envenenen el medio ambiente" 4


COSTOS CONJUNTOS. Son aquellos costos de materias primas, mano de obra y
costos generales o fabricación en los que se incurre para la elaboración de los
productos antes del punto de separación.


PUNTO DE SEPARACION. Es la fase del proceso productivo conjunto en la que
                        se puede identificar los productos separados.

                                                "Punto de Separación es el punto del proceso de
                                                producción en el cual surgen los productos
                                                separados, bien sean productos conjuntos o
                                                subproductos" 5

                                                "Punto de separación, en este punto se pueden
                                                identificar los productos conjuntos (coproductos)
                                                de manera separada de los subproductos. El
                                                punto de separación puede ocurrir en diferentes

4
    GARCIA Colin, Juan. Contabilidad de Costos. P 176
                                                 ág.
5
    POLIME Ralph FABOZZI, Frank. ADE RG. Arthur. Contabilidad de Costos. P 324
          NI                              LBE                             ág.
              Ing. Wilson A. Velastegui. Ojeda. Msc.
       76
Contabilidad de Costos II


etapas de las operaciones; por ello, el punto de división, denominado punto de
separación, puede no ser el mismo para todos los productos" 6

                               PROCESO DE PRODUCCIÓN CONJUNTA


2.4 Métodos para asignar los costos conjuntos a los coproductos .
       1. Asignación de los costos conjuntos de acuerdo al número de unidades
          producidas.
       2. Asignación de los costos conjuntos dc acuerdo al número de unidades
          producidas y al precio de venta.
       3. Asignación de los costos conjuntos de acuerdo a un estudio analítico
          considerando la actividad de la empresa


1. ASIGNACION DE LOS COSTOS CONJUNTOS DE ACUERDO AL NÚMERO
  DE UNIDADES PRODUCIDAS.
  La Empresa Industrial "El Sol " produce simultáneamente tres clases de
  coproductos (A, B y C) los que se contabilizan en la misma unidad de medida.
6
    GAYLE Rayburn Letricia. Contabilidad y Administración de Costos. P 290
                                                                      ág.


                Ing. Wilson A. Velastegui. Ojeda. Msc.
       77
Contabilidad de Costos II


Para el mes de octubre los costos conjuntos y la producción fueron:

            COSTOS CONJUNTOS                               PRODUCCIÓN (LITROS)                 PRECIO DE
                                                                                                VENTA
MATERIAS PRIMA                       $ 200.000,00       Coproducto A           90.000,00         $ 3,50
MANO DE OBRA                         $ 180.000,00       Coproducto B           70.000,00         $ 3,20
COSTOS IND. DE FRABIC.               $ 120.000,00       Coproducto C           40.000,00         $ 2,40
                         TOTAL       $ 500.000,00                             200.000,00

Se requiere:
a. Procedimiento de Cálculo
b. Asignación de Costos conjuntos
c. Análisis de los resultados
d. Registro Contable. (Venta total de los coproductos)

Solución:
a. Procedimiento de Cálculo:
        COSTO POR LITRO =     COSTOS CONJUNTOS               $ 500.000,00          $ 500.000,00     = $ 2,50
                            NO. UNID. PRODUCIDAS               200.000               200.000


Coproducto A       90.000,00 X       $ 2,50    =     $ 225.000,00
Coproducto B       70.000,00 X       $ 2,50    =     $ 175.000,00
Coproducto C       40.000,00 X       $ 2,50    =     $ 100.000,00


    b. Asignación de Costos Conjuntos
                                               UNIDADES
                                                                              COSTOS
                COPRODUCTO                    PRODUCIDAS
                                                (LITROS)           UNITARIO            TOTAL
         Coproducto A                                 90.000         $ 2.50       $ 225.000,00
         Coproducto B                                 70.000         $ 2.50       $ 175.000,00
         Coproducto C                                 40.000         $ 2.50       $ 100.000,00
                                 TOTAL               200.000                      $ 500.000,00

     c. Análisis de Resultados
                                                                              COPRODUCTOS
                CONCEPTO                      TOTAL
                                                                     A             B                       C
          Unidades producidas                  200.000,00                90.000            70.000              40.000
          Precio de venta                                                $ 3,50            $ 3,20              $ 2,40
          Costo de Produccion unitario                                   $ 2,50            $ 2,50              $ 2,50
          Ventas                              $ 635.000,00      $ 315.000,00       $ 224.000,00        $ 96.000,00
          Costo de Produccion total           $ 500.000,00      $ 225.000,00       $ 175.000,00       $ 100.000,00
          Utilidad o Perdida Bruta            $ 135.000,00       $ 90.000,00        $ 49.000,00         -$ 4.000,00
          Porcentaje                           21,25%             28,57%            21,87%               -0,04%

         Ing. Wilson A. Velastegui. Ojeda. Msc.
   78
Contabilidad de Costos II


ANALISIS. En el ejemplo de la Empresa Industrial “El Sol" la venta de los
coproductos A y B generan utilidad y la venta del coproducto C ocasiona perdida,
lo lógico seria que la empresa deje de producir el coproducto C, pero esto no es
factible por cuanto el procesamiento es simultáneo y siempre se obtendrán los tres
coproductos, no se puede prescindir de ninguno de ellos.


REGISTRO CONTABLE
                EMPRESA INDUSTRIAL “EL SOL”
                       LIBRO DIARIO
  FECHA                               DETALLE                 DEBE           HABER
                            _____1_____
             INV. PRODUCTOS EN PROCESO                     $5000.000,00
                               INV. MATERIA PRIMA                          $ 200.000,00
                                MANO DE OBRA                               $ 180.000,00
                                CIF                                         $120.000,00
             V/ costos conjuntos                           $ 500.000,00    $ 500.000,00
                                   _____2_____
             INV. PRODUCTOS TERMINADOS COPRODUCTO “A”       $ 225.000,00
             INV. PRODUCTOS TERMINADOS COPRODUCTO “B”       $ 175.000,00
             INV. PRODUCTOS TERMINADOS COPRODUCTO “C”       $100.000,00
                            INV. PRODUCTOS EN PROCESO                      $ 500.000,00
             V/ asignación costos conjuntos                 $ 500.000,00   $ 500.000,00
                                   _____3_____
             CAJA – BANCOS                                  $ 704.850,00
             ANTICIPO RETENCIÓN EN LA FUENTE                  $ 6.350,00
                               VENTAS                                      $ 635.000,00
                               IVA EN VENTAS                                 $ 76.200,00
             V/ factura No. 01 precio de venta              $ 711.200,00   $ 711.200,00
                           _____4_____
             COSTO DE PRODUCTOS VENDIDOS                    $ 500.000,00
                INV. PRODUCTOS TERMINADOS COPRODUCTO “A”                   $ 225.000,00
                INV. PRODUCTOS TERMINADOS COPRODUCTO “B”                   $ 175.000,00
                INV. PRODUCTOS TERMINADOS COPRODUCTO “C”                    $100.000,00
             V/ factura No. 01 precio de costo              $ 500.000,00   $ 500.000,00
                                   _____5_____
             VENTAS                                         $ 635.000,00
                 COSTO DE PRODUCTOS VENDIDOS                               $ 500.000,00
                 UTILIDAD BRUTA EN VENTAS                                  $ 135.000,00
             V/ utilidad bruta obtenida                     $ 635.000,00   $ 635.000,00


          Ing. Wilson A. Velastegui. Ojeda. Msc.
   79
Contabilidad de Costos II


                           EMPRESA INDUSTRIAL EL SOL
                                 LIBRO MAYOR
          CAJA BANCOS                         INV. MATERIA PRIMA                           MANO DE OBRA
 (3)   $ 27.500,00                     saldo $ 340.000,00   $ 200.000,00 (1)           $ 180.000,00   $ 180.000,00 (1)
                                            $ 140.000,00


                                                                                          INV. PROD. TERM.
                CIF                         INV. PROD. EN PROCESO                         COPRODUCTO “A”
       $ 120.000,00 $ 120.000,00 (1)     (1) $ 500.000,00   $ 500.000,00 (2)     (2) $ 225.000,00     $ 225.000,00 (2)


        INV. PROD. TERM.                        INV. PROD. TERM.
        COPRODUCTO “B”                          COPRODUCTO “C”                         ANTICIPO RETE. FUENTE
 (4)   $ 175.000,00 $ 225.000,00 (4)     (2) $ 100.000,00   $ 100.000,00 (4)     (3)     $ 6.350,00


                                                                                            COSTO PROD.
              VENTAS                             IVA EN VENTAS                               VENDIDOS
 (5)   $ 635.000,00 $ 635.000,00 (3)                         $ 76.200,00 (3)     (4) $ 500.000,00     $ 500.000,00 (5)


UTILIDAD BRUTA EN VENT.
                  $ 135.000,00 (5)


2. ASIGNACION DE LOS COSTOS CONJUNTOS DE ACUERDO AL NÚMERO
  DE UNIDADES PRODUCIDAS Y AL PRECIO DE VENTA
                    EMPRESA INDUSTRIAL "EL SOL"
        VALOR DE CADA COPRODUCTO EN EL PUNTO DE SEPARACIÓN

                                            UNIDADES
                                                                VALOR DE MERCADO
               COPRODUCTO                 PRODUCIDAS
                                            (LITROS)          UNITARIO           TOTAL
        Coproducto A                               90.000      $ 3.50          $ 315.000,00
        Coproducto B                               70.000      $ 3.20          $ 224.000,00
        Coproducto C                               40.000      $ 2.40           $ 96.000,00
                              TOTAL               200.000                      $ 635.000,00


        Ing. Wilson A. Velastegui. Ojeda. Msc.
  80
Contabilidad de Costos II


   Costos conjuntos $ 500.000,00
   Ventas Totales    $ 635.000,00 (Valor de Mercado)

                     FACTOR =    COSTOS CONJUNTOS            $ 500.000,00           = $ 0,7874015
                                 VALOR DE MERCADO            $ 635.000,00


                EMPRESA INDUSTRIAL "ELSOL"
         ASIGNACION DE LOS COSTOS CONJUNTOS A LOS
                       COPRODUCTOS
                                                            ASIGNACION DE
                           VALOR TOTAL                                             UNIDADES                 COSTO
   COPRODUCTO                                  FACTOR           COSTOS
                           DE MERCADO                                             PRODUCIDAS               UNITARIO
                                                             CONJUNTOS

Coproducto A                $ 315.000,00     0,787401575         $ 248.031,50                90.000              $ 2,7559
Coproducto B                $ 224.000,00     0,787401575         $ 176.377,95                70.000              $ 2,5197
Coproducto C                 $ 96.000,00     0,787401575          $ 75.590,55                40.000              $ 1,8898
                  Total     $ 635.000,00                         $ 500.000,00               200.000

                          EMPRESA INDUSTRIAL "ELSOL"
                          ANÁLISIS DE LOS RESULTADOS
                                                                    COPRODUCTOS
         Concepto                        Total
                                                             A           B                          C
Unidades producidas                        200.000,00          90.000            70.000               40.000
Precio de venta                                                  $ 3,50           $ 3,20                $ 2,40
Costo de Producción unitario                                 $ 2,7560           $ 2,5197            $ 1,8898
Ventas                                $ 635.000,00       $ 315.000,00       $ 224.000,00      $ 96.000,00
Costo de Producción total             $ 500.000,00       $ 248.031,47       $ 176.377,93      $ 75.590,60
Utilidad o Pérdida Bruta              $ 135.000,00        $ 66.968,53        $ 47.622,07      $ 20.409,40
Porcentaje                               21,25%            21,25%            21,25%            21,25%


Análisis: Cuando se utiliza este método, cualquier cambio en el precio de
mercado ocasiona una variación en la asignación de los costos conjuntos.
Además todos los coproductos generan el mismo porcentaje de utilidad bruta.

                                       PRECIO DE               COSTO UNITARIO
                   COPRODUCTO            VENTA
                                        UNITARIO          MÉTODO 1           MÉTODO 2
                  Coproducto A                  $ 3,50            $ 2,50         $ 2,7560
                  Coproducto B                  $ 3,20            $ 2,50        $ 2,51970
                  Coproducto C                  $ 2,40            $ 2,50         $ 1,8898


             Ing. Wilson A. Velastegui. Ojeda. Msc.
    81
Contabilidad de Costos II


  Cuando uno o más de los coproductos tienen un costo adicional luego del
  punto de separación, se debe ajustar el precio de venta, restando a este valor
  el costo unitario del procesamiento adicional.
  En el ejercicio anterior se elaboraron tres coproductos de los cuales los
  coproductos A y B tienen un proceso adicional con un costo de $ 45.000,00 y $
  52.500,00 respectivamente.

  Procedimiento de cálculo

  COPRODUCTO A

            COSTO UNITARIO LUEGO DEL
              PUNTO DE SEPARACIÓN = COSTOS ADICIONAL            $ 45.000,00           = $ 0,50
                                        NO.UNID.
                                      PRODUCIDAS                  90.000

  Costo de venta unitario Ajustado = $ 3,50 – $ 0,50 = $ 3,00

  COPRODUCTO B

            COSTO UNITARIO LUEGO DEL
              PUNTO DE SEPARACIÓN = COSTOS ADICIONAL            $ 52.500,00           = $ 0,75
                                        NO.UNID.
                                      PRODUCIDAS                  70.000

  Costo de venta unitario Ajustado = $ 3,20 – $ 0,75 = $ 2,45
                                PRECIO DE
                                               VALOR                          ASIGNACION
                   UNIDADES       VENTA                                                       COSTO
 COPRODUCTO                                   TOTAL DE       PORCENTAJE       DE COSTOS
                  PRODUCIDAS     UNITARIO                                                    UNIATRIO
                                              MERCADO                         CONJUNTOS
                                AJUSTADO
Coproducto A           90.000        $ 3,00 $ 270.000,00         50,23%       $ 251.150,00       $ 2,79
Coproducto B           70.000        $ 2,45 $ 171.500,00         31,91%       $ 159.550,00       $ 2,27
Coproducto C           40.000        $ 2,40    $ 96.000,00       17,86%        $ 89.300,00       $ 2,23
          Total       200.000                 $ 537.500,00      100,00%       $ 500.000,00


     COPRODUCTO"A"

        Porcentaje del valor de Mercado:
        Porcentajes del valor de mercado:
        537.500          100%
        270.000             X        270.000 x 100 / 537.500 = 50,23%
        Asignación del costo conjunto: $ 500.000,00 x 50,23% = $ 251.150,00
        Costo unitario: $ 251.150,00 / 90.000 unidades             = $ 2,79


         Ing. Wilson A. Velastegui. Ojeda. Msc.
   82
Contabilidad de Costos II


3. ASIGNACION DE LOS COSTOS CONJUNTOS DE ACUERDO A UN ESTUDIO
  ANALITICO CONSIDERANDO LA ACTTVIDAD DE LA EMPRESA.
   Para la aplicación de este método es necesario realizar un análisis exhaustivo de
   todos los factores que inciden en la elaboración y venta de los productos que se
   fabrican en la empresa.

  Entre los factores de estudio se tomara en cuenta:
   Cantidad producida
  Cantidad de materiales utilizados
   Cantidad de mano de obra utilizada
   Tiempo que se requiere para procesar las unidades
   Medidas (litros, galones, barriles, libras, kilos, metros
   Dificultad de los procedimientos de procesamiento
   Diferencias en los precios de venta y costos de distribución
   Otros factores que cada empresa considere de importancia para efectuar el
      análisis más adecuado de acuerdo a la actividad que desarrolle.


Este análisis permite establecer índices o puntos a cada uno de los coproductos, los
mismos que se utilizan en la asignación de los costos conjuntos.
Los índices o puntos establecidos por la empresa se mantendrán fijos, únicamente
cambiaran cuando un nuevo análisis así lo determine.
La Empresa Industrial "El Sol" luego del análisis de cada uno dc los factores que
intervienen en la fabricación de los coproductos, establece los siguientes índices o
puntos para cada uno.
               Coproducto “A” 18
                 Coproducto “B”        14
                 Coproducto “C”        12

                                                                      ASIGNACION
                 UNIDADES      ÍNDICE   VALOR TOTAL                                   COSTO
COPRODUCTO                                               PORCENTAJE   DE COSTOS
                PRODUCIDAS    PUNTOS    DE MERCADO                                   UNIATRIO
                                                                      CONJUNTOS

Coproducto A         90.000     18      $ 1.620.000,00       52,60%   $ 263.000,00     $ 2,92
Coproducto B         70.000     12       $ 840.000,00        31,82%   $ 159.100,00     $ 2,27
Coproducto C         40.000     14       $ 560.000,00        15,58%    $ 77.900,00     $ 1,95
        Total       200.000             $ 3.020.000,00      100,00%   $ 500.000,00


De los tres métodos de asignación de los costos conjuntos estudiados, cada empresa
decidirá cual de ellos aplica y el que sea más adecuado de acuerdo a sus
necesidades.

        Ing. Wilson A. Velastegui. Ojeda. Msc.
   83
Contabilidad de Costos II


SUBPRODUCTOS. Son aquellos productos secundarios que se obtienen
simultáneamente en un mismo proceso productivo y que se consideran poco
importantes en relación al producto principal por su valor reducido o inferior y por su
carácter eventual.


2.5 CONTABILIZACION DE LOS SUBPRODUTOS.
Para aplicar cualquiera de los métodos de costeo de los subproductos se establecen
dos categorías:

   1.Los subproductos se contabilizan o se reconocen cuando se venden.
   2.Los subproductos se contabilizan o se reconocen cuando se producen.


1. CONTABILIZACION DE LOS SUBPRODUCTOS CUANDO SE VENDEN

   A. Cuando el valor de la venta del subproducto es considerado como OTRO
      INGRESO
   B. Cuando el valor de la venta del subproducto, se deduce del costo de los
      COPRODUCTOS


Ejemplo:
La Empresa Industrial "El Sol" elabora 36.000 unidades del coproducto "X" y
simultáneamente obtiene 2.500 unidades del subproducto "Y".

COSTO CONJUNTO PROCESO 1                         $ 63.000,00
COSTO ADICIONAL DEL SUBPRODUCTO PROCESO 2           $ 180,00

MATERIA PRIMA                                        $ 80,00
MANO DE OBRA                                         $ 70,00
CIF                                                  $ 30,00

GASTOS DE ADMINISTRACIÓN Y DE VENTAS
COPRODUCTO                                        $ 6.500,00
SUBPRODUCTO                                       $ 1.000,00
PRECIO DE VENTA UNITARIO
COPRODUCTO                                            $ 2,50
SUBPRODUCTO                                           $ 1,00
UTILIDAD BRUTA ESPERADA EN EL SUBPRODUCTO               20%


        Ing. Wilson A. Velastegui. Ojeda. Msc.
   84
Contabilidad de Costos II


   A. Cuando el valor de la venta del subproducto es considerado como OTRO
      INGRESO

                                  EMPRESA INDUSTRIAL “EL SOL”
                                         LIBRO DIARIO
  FECHA                                 DETALLE                                 DEBE             HABER
                                       _____1_____
             COSTO ADICIONAL PRECESAMIENTO SUBPRODUCTO “Y”                        $180,00
                                INV. MATERIA PRIMA                                                      $ 80,00
                                 MANO DE OBRA                                                           $ 70,00
                                 CIF                                                                    $30,00
             V/ costos del proceso adicional de subproductos                     $ 180,00              $ 180,00
                                       _____2_____
             GASTOS DE ADMINISTRACIÓN Y VENTA SUBPRODUCTO “Y”                   $ 1.000,00
                             CAJA – BANCOS                                                        $ 1.000,00
             V/ facturas N0 15y 16                                              $ 1.000,00        $ 1.000,00
                                       _____3_____
             CAJA – BANCOS                                                      $ 2.775,00
             ANTICIPO RETENCIÓN EN LA FUENTE                                       $ 25,00
                                VENTAS                                                            $ 2.500,00
                                IVA EN VENTAS                                                          $ 300,00
             V/ factura No. 01 precio de venta 2.500 unidades $ 1,00 c/u        $ 2.800,00        $ 2.800,00
                                       _____4_____
             VENTAS                                                             $ 2.500,00
                COSTO ADICIONAL PRECESAMIENTO SUBPRODUCTO “Y                                           $ 180,00
                GASTOS DE ADMINISTRACIÓN Y VENTA SUBPRODUCTO “Y”                                  $ 1.000,00
                INGRESO POR VENTA DE SUBPRODUCTO “Y”                                               $1.320,00
             V/ el ingreso por venta del subproducto y cerrar las cuentas de
             costo y gasto                                                      $ 2.500,00        $ 2.500,00


                                     EMPRESA INDUSTRIAL EL SOL
                                         B. LIBRO MAYOR
           CAJA BANCOS                     INV. MATERIA PRIMA                            MANO DE OBRA
SALDO   $ 78.500,00    $1.000,00 (2) saldo $ 22.580,00    $ 80,00 (1)                        $ 70,00          $ 70,00 (1)
  (3)    $ 2.775,00                        $ 22.500,00
        $ 81.275,00 $1.000,00
         $80.275,00


          Ing. Wilson A. Velastegui. Ojeda. Msc.
   85
Contabilidad de Costos II


                                                        COSTO ADICIONAL                         GTO. ADMIST. Y VENTA
                 CIF                                    SUBPRODUCTO “Y”                          SUBPRODUCTO “Y”
            $ 30,00         $ 30,00 (1)     (1)          $ 180,00      $ 180,00 (4)       (2)    $ 1.000,00      $ 1.000,00 (4)


        ANTICIPO RETENCION EN
              LA FUENTE                                         VENTAS                                  IVA EN VENTAS
  (3)        $ 25,00                              (4)     $ 2.500,00     $ 2.500,00 (3)                              $300,00 (3)


   INGRESO POR VENTA
    SUBPRODUCTO “Y”
                      $ 1.320,00 (4)


                                          EMPRESA INDUSTRIAL EL SOL
                                           ESTADO DE RESULTADOS

         VENTAS COPORODCUTO "x" (36.000 X 2,50)                                                  $ 90.000,00
         (-)COSTO DE PROD. VENDIDOS COPRODUCTO "X"                                              -$ 63.000,00
         UTILIDAD BRUTA EN VENTA                                                                 $ 27.000,00
         (-)GTOS. ADMIST. Y VENTAS COPRODUCTO "X"                                                -$ 6.500,00
         UTILIDAD OPERACIONAL                                                                    $ 20.500,00
         (+) OTROS INGRESOS                                                                       $ 1.320,00 *
         UTILIDAD VENTA SUBPRODUCTO "Y"                   $ 1.320,00
                                               UTILIDAD DEL EJERCICIO                           $ 21.820,00

         * 2.500 - (180 + 1.000) = $ 1.320,00


B.Cuando el valor de la venta del subproducto es considerado como OTRO
INGRESO


         Ing. Wilson A. Velastegui. Ojeda. Msc.
   86
Contabilidad de Costos II


                                  EMPRESA INDUSTRIAL “EL SOL”
                                         LIBRO DIARIO
  FECHA                                 DETALLE                                 DEBE             HABER
                                       _____1_____
             COSTO ADICIONAL PRECESAMIENTO SUBPRODUCTO “Y”                        $180,00
                                INV. MATERIA PRIMA                                                      $ 80,00
                                 MANO DE OBRA                                                           $ 70,00
                                 CIF                                                                    $30,00
             V/ costos del proceso adicional de subproductos                     $ 180,00              $ 180,00
                                       _____2_____
             GASTOS DE ADMINISTRACIÓN Y VENTA SUBPRODUCTO “Y”                   $ 1.000,00
                             CAJA – BANCOS                                                        $ 1.000,00
             V/ facturas N0 15y 16                                              $ 1.000,00        $ 1.000,00
                                       _____3_____
             CAJA – BANCOS                                                      $ 2.775,00
             ANTICIPO RETENCIÓN EN LA FUENTE                                       $ 25,00
                                VENTAS                                                            $ 2.500,00
                                IVA EN VENTAS                                                          $ 300,00
             V/ factura No. 01 precio de venta 2.500 unidades $ 1,00 c/u        $ 2.800,00        $ 2.800,00
                                       _____4_____
             VENTAS                                                             $ 2.500,00
                 COSTO DE PRODUCTOS VENDIDOS                                                       $1.320,00
                COSTO ADICIONAL PRECESAMIENTO SUBPRODUCTO “Y                                           $ 180,00
                GASTOS DE ADMINISTRACIÓN Y VENTA SUBPRODUCTO “Y”                                  $ 1.000,00
             V/ el ingreso por venta del subproducto, dism inuye el costo de
             venta del coproducto.                                              $ 2.500,00        $ 2.500,00


                                     EMPRESA INDUSTRIAL EL SOL
                                         C. LIBRO MAYOR
           CAJA BANCOS                     INV. MATERIA PRIMA                            MANO DE OBRA
SALDO   $ 78.500,00    $1.000,00 (2) saldo $ 22.580,00    $ 80,00 (1)                        $ 70,00          $ 70,00 (1)
  (3)    $ 2.775,00                        $ 22.500,00
        $ 81.275,00 $1.000,00
         $80.275,00


          Ing. Wilson A. Velastegui. Ojeda. Msc.
   87
Contabilidad de Costos II


                                                          COSTO ADICIONAL                         GTO. ADMIST. Y VENTA
                      CIF                                 SUBPRODUCTO “Y”                          SUBPRODUCTO “Y”
                $ 30,00         $ 30,00 (1)   (1)          $ 180,00      $ 180,00 (4)       (2)    $ 1.000,00   $ 1.000,00 (4)


         ANTICIPO RETENCION EN
               LA FUENTE                                          VENTAS                                  IVA EN VENTAS
  (3)            $ 25,00                            (4)     $ 2.500,00     $ 2.500,00 (3)                           $300,00 (3)


  COSTO DE PRODUCTOS
       VENDIDOS
Saldo $ 63.000,00         $ 1.320,00 (4)
        $ 61.680,00


                                EMPRESA INDUSTRIAL EL SOL
                                 ESTADO DE RESULTADOS

VENTAS COPORODCUTO "X" (36.000 X 2,50)                                              $ 90.000,00
(-)COSTO DE PRODUCTOS VENDIDOS                                                     -$ 61.680,00
COSTO DE PRODUCTOS VENDIDO COPORDUCTO "X"                        $ 63.000,00
UTILIDAD POR VENTA SUBPRODUCTO "Y"                               -$ 1.320,00 *
UTILIDAD BRUTA EN VENTA                                                             $ 28.320,00
(-)GTOS. ADMIST. Y VENTAS COPRODUCTO "X"                                            -$ 6.500,00
                                     UTILIDAD DEL EJERCICIO                         $ 21.820,00

* 2.500 - (180 + 1.000) = $ 1.320,00


CONTABILIZACION DE LOS SUBPRODUCTOS CUANDO SE PRODUCEN
Cuando el ingreso neto del subproducto producido es significativo, este valor se
presenta en el Estado de Resultados como una deducción del costo de producción
del o de los productos principales coproductos producidos. El costo del producto
principal se reduce o disminuye por el valor de venta esperado del subproducto o
producto secundario.

Para la contabilización de los subproductos cuando se producen, se utilizan dos
métodos:

            Ing. Wilson A. Velastegui. Ojeda. Msc.
   88
Contabilidad de Costos II


   1. Método del Valor Neto Realizable
   2. Método del costo de reversión


1. Método del Valor Neto Realizable. En este método el valor esperado de venta
   del Subproducto producido se reduce por los costos esperados del
   procesamiento adicional y los gastos de administración y ventas.

El valor neto realizable obtenido se deduce del costo total de producción del
producto principal o coproducto.

                                 EMPRESA INDUSTRIAL “EL SOL”
                                        LIBRO DIARIO
  FECHA                                DETALLE                               DEBE          HABER
                             _____1_____
             INV. PRODUCTOS EN PROCESO 2                                     $1.320,00
                               INV. MATERIA PRIMA                                           $ 1.320,00
             V/ el valor neto realizable del subproducto “Y”                 $ 1.320,00     $ 1.320,00
                             _____2_____
             INV. PRODUCTOS EN PROCESO 2 ”                                     $180,00
                               INV. MATERIA PRIMA                                             $ 80,00
                                MANO DE OBRA                                                  $ 70,00
                                CIF                                                            $30,00
             V/ el costo del proceso adicional, subproducto “Y”               $ 180,00       $ 180,00
                              _____3_____
             INV. DE SUBPRODUCTO “Y”                                         $1.500,00
                                 INV. PRODUCTOS EN PROCESO 2                                $ 1.500,00
             V/ para registrar los costos        de   los   subproductos
             terminados, transferencia                                       $ 1.500,00     $ 1.500,00
                              _____4_____
             GTOS. ADM. Y VENTAS SUBPRODUCTO “Y”                             $1.000,00
                                 CAJA – BANCOS                                              $ 1.000,00
             V/ para registrar los gatos de administración y ventas
             subproducto “Y”                                                 $ 1.000,00     $ 1.000,00
                                      _____5_____
             CAJA – BANCOS                                                   $ 2.775,00
             ANTICIPO RETENCIÓN EN LA FUENTE                                    $ 25,00
                               VENTAS                                                      $ 2.500,00
                               IVA EN VENTAS                                                 $ 300,00
             V/ factura No. 01 venta del subproducto “Y” 2.500 unidades $    $ 2.800,00     $ 2.800,00
          Ing. Wilson A. Velastegui. Ojeda. Msc.
   89
Contabilidad de Costos II


            1,00 c/u

                           _____6_____
            COSTO DE PRODUCTOS VENDIDOS                                            $1.500,00
                                INV. DE SUBPRODUCTO “Y”                                                  $ 1.500,00
            V/ para registrar la venta del subproducto “Y” al costo                $ 1.500,00            $ 1.500,00
                                     _____7_____
            VENTAS                                                                 $2.500,00
                        COSTOS DE PRODUCTOS VENDIDOS                                                     $ 1.500,00
                        GTOS. ADM. Y VENTAS SUBPRODUCTO “Y”                                              $ 1.000,00
            V/ para cerrar las cuentas de costos y gastos                          $ 2.500,00            $ 2.500,00


                                 EMPRESA INDUSTRIAL EL SOL
                                       LIBRO MAYOR
           CAJA BANCOS                     INV. MATERIA PRIMA                                      MANO DE OBRA
SALDO   $ 78.500,00    $1.000,00 (4) saldo $ 22.580,00    $ 80,00 (2)                              $ 70,00           $ 70,00 (2)
  (5)    $ 2.775,00                        $ 22.500,00
        $ 81.275,00 $1.000,00
         $80.275,00


                                                 INV. DE PRODUCTOS EN                       GTO. ADMIST. Y VENTA
                 CIF                                   PROCESO 1                             SUBPRODUCTO “Y”
            $ 30,00       $ 30,00 (2) SALDO      $ 1.3200,00     $ 1.320,00 (1)      (4)         $ 1.000,00        $ 1.000,00 (7)


        INV. DE PRODUCTOS EN
              PROCESO 2                           INV. SUBPRODUCTO “Y”                                  IVA EN VENTAS
  (1)     $ 1.320,00    $1.500,00 (3)      (3)      $ 1.500,00      $ 1.500,00 (6)                                     $300,00 (3)
  (2)       $ 180,00
           $ 1.500,00    $1.500,00

        ANTICIPO RETENCION EN                                                                      COSTO DE PRODUCTOS
              LA FUENTE                                    VENTAS                                       VENDIDOS
  (5)         $ 25,00                      (7)      $ 2.500,00      $ 2.500,00 (5)         (6)         $1.500,00     $1.500,00 (7)


         Ing. Wilson A. Velastegui. Ojeda. Msc.
   90
Contabilidad de Costos II


                           EMPRESA INDUSTRIAL EL SOL
                            ESTADO DE RESULTADOS

VENTAS COPORODCUTO "X" (36.000 X 2,50)                                 $ 90.000,00
(-)COSTO DE PRODUCTOS VENDIDOS COP. “X”                               -$ 61.680,00
COSTO TOTAL DE PRODUCCION                             $ 63.000,00
(-)VALOR DEL SUBPRODUCTO PRODUCIDO                    -$ 1.320,00 *
UTILIDAD BRUTA EN VENTA                                               $ 28.320,00
(-)GTOS. ADMIST. Y VENTAS COPRODUCTO "X"                              -$ 6.500,00
                                     UTILIDAD DEL EJERCICIO           $ 21.820,00

* 2.500 X 1,00 = 2.500 - (180 + 1.000) = $ 1.320,00


    63.000 / 36.000 = 1,75       Costo de producción unitario del coproducto “X” sin
        tomar en cuenta el valor esperado del subproducto producido
    61.680 / 36.000 = 1,7133 Costo de producción unitario del coproducto “X”
        tomando en cuenta el valor esperado del subproducto producido


2. Método del costo de reversión. Este método consiste en estimar el
    subproducto, restando o deduciendo       su precio de venta, los gastos
    administrativos y ventas del subproducto o producto secundario y la utilidad
    neta, o del valor esperado del subproducto producido, restar o deducir los
    costos esperados del procesamiento adicional y la utilidad bruta normal del
    subproducto.

Tomando en cuenta los datos de la Empresa Industrial El Sol y la utilidad bruta
esperada del 20% en el subproducto, aplicar el método del costo de reversión.
                                     EMPRESA INDUSTRIAL "EL SOL"
                             COSTOS DE PRODUCCIÓN DEL COOPRODUCTO "X"

COSTO DEL COPRODUCTO "X" PROCESO 1                                                        $ 63.000,00
(-) COSTOS CONJUNTOS APLICADOS AL SUBPRODUCTO "Y":
UTILIDAD ESTIMADA DE LA VENTA DEL SUBPRODUCTO                               $ 2.500,00
 - COSTO DEL PROCESO ADICIONAL (P2)                       $ 180,00
 - UTILIDAD BRUTA ESPERADA DEL SUBPRODUCTO (20% DE 2.500) $ 500,00  -$ 680,00             -$ 1.820,00
                                     COSTO DE PRODUCCIÓN DEL COPRODCUTO "X"               $ 61.180,00


                              EMPRESA INDUSTRIAL "EL SOL"

          Ing. Wilson A. Velastegui. Ojeda. Msc.
   91
Contabilidad de Costos II


                    COSTOS DE PRODUCCIÓN DEL SUBPRODUCTO "Y"

COSTOS CONJUNTOS APLICADOS AL SUBPRODUCTO "Y"                                       $ 1.820,00
(+) COSTOS DEL PROCESO ADICIONAL ( DESPUÉS DEL PUNTO DE SEPARACIÓN)                   $ 180,00
                     COSTO DEL PRODUCCIÓN DEL SUBPRODUCTO "Y"                       $ 2.000,00

                                 EMPRESA INDUSTRIAL “EL SOL”
                                        LIBRO DIARIO
  FECHA                                DETALLE                               DEBE          HABER
                             _____1_____
             INV. PRODUCTOS EN PROCESO 2                                     $1.820,00
                               INV. PRODUCTOS EN PROCESO 1                                  $ 1.820,00
             V/ para registrar el valor neto realizable del subproducto      $ 1.820,00     $ 1.820,00
                             _____2_____
             INV. PRODUCTOS EN PROCESO 2 ”                                     $180,00
                               INV. MATERIA PRIMA                                                 $ 80,00
                                MANO DE OBRA                                                      $ 70,00
                                CIF                                                               $30,00
             V/ el costo del proceso adicional, subproducto                   $ 180,00           $ 180,00
                              _____3_____
             INV. DE SUBPRODUCTO “Y”                                         $2.000,00
                                 INV. PRODUCTOS EN PROCESO 2                                 $ 2.00,00
             V/ para registrar los costos de los subproducto                 $ 2.000,00     $ 2.000,00
                              _____4_____
             GTOS. ADM. Y VENTAS SUBPRODUCTO “Y”                             $1.000,00
                                 CAJA – BANCOS                                              $ 1.000,00
             V/ para registrar los gatos de administración y ventas
             subproducto “Y”                                                 $ 1.000,00     $ 1.000,00

                                      _____5_____
             CAJA – BANCOS                                                   $ 2.775,00
             ANTICIPO RETENCIÓN EN LA FUENTE                                    $ 25,00
                               VENTAS                                                       $ 2.500,00
                               IVA EN VENTAS                                                     $ 300,00
             V/ factura No. 01 venta del subproducto “Y” 2.500 unidades $
             1,00 c/u                                                        $ 2.800,00     $ 2.800,00
                            _____6_____
             COSTO DE PRODUCTOS VENDIDOS                                     $2.000,00
                                 INV. DE SUBPRODUCTO “Y”                                    $ 2.000,00
             V/ para registrar la venta del subproducto “Y” al costo         $ 2.000,00     $ 2.000,00

          Ing. Wilson A. Velastegui. Ojeda. Msc.
   92
Contabilidad de Costos II


                                      _____7_____
            VENTAS                                                                  $2.500,00
                        COSTOS DE PRODUCTOS VENDIDOS                                                      $ 2.000,00
                        UTILIDAD BRUTA EN VENTAS                                                           $ 500,00
            V/ para la utilidad bruta en ventas                                     $ 2.500,00            $2.500,00


                                  EMPRESA INDUSTRIAL EL SOL
                                        LIBRO MAYOR
           CAJA BANCOS                     INV. MATERIA PRIMA                                       MANO DE OBRA
SALDO   $ 78.500,00    $1.000,00 (3) saldo $ 22.580,00    $ 80,00 (2)                               $ 70,00         $ 70,00 (2)
  (5)    $ 2.775,00                        $ 22.500,00
        $ 81.275,00 $1.000,00
         $80.275,00


                                                  INV. DE PRODUCTOS EN                       GTO. ADMIST. Y VENTA
                 CIF                                    PROCESO 1                             SUBPRODUCTO “Y”
            $ 30,00       $ 30,00 (2) SALDO        $ 1.820,00     $ 1.820,00 (1)      (3)         $ 1.000,00


        INV. DE PRODUCTOS EN
              PROCESO 2                            INV. SUBPRODUCTO “Y”                                  IVA EN VENTAS
  (1)     $ 1.820,00    $2.00,00 (4)        (4)      $ 2.000,00      $ 2.000,00 (6)                                    $300,00 (5)
  (2)       $ 180,00
           $ 2.000,00    $2.000,00

        ANTICIPO RETENCION EN                                                                       COSTO DE PRODUCTOS
              LA FUENTE                                     VENTAS                                       VENDIDOS
  (5)        $ 25,00                        (7)      $ 2.500,00      $ 2.500,00 (5)         (6)         $2.000,00   $2.000,00 (7)


UTILIDAD BRUTA EN VENTAS
                        $ 25,00 (7)


         Ing. Wilson A. Velastegui. Ojeda. Msc.
   93
Contabilidad de Costos II


                               EMPRESA INDUSTRIAL EL SOL
                                ESTADO DE RESULTADOS

VENTAS                                                                        $ 92.500,00
COPRODUCTO "X"                                                 $ 90.000,00
SUBPRODUCTO "Y"                                                 $ 2.500,00
(-)COSTO DE PRODUCTOS VENDIDOS DEL COPRODCUTO Y
SUBPRODUCTO                                                                   -$ 63.180,00
COPRODUCTO "X"                                                 $ 61.180,00
SUBPRODUCTO "Y"                                                 $ 2.000,00
UTILIDAD BRUTA EN VENTA                                                       $ 29.320,00
(-)GASTOS ADMINISTRATIVOS Y VENTAS                                            -$ 7.500,00
COPRODUCTO "X"                                                  $ 6.500,00
SUBPRODUCTO "Y"                                                 $ 1.000,00
                                                     UTILIDAD DEL EJERCICIO   $ 21.820,00


       Ing. Wilson A. Velastegui. Ojeda. Msc.
  94
Contabilidad de Costos II


Estimados estudiantes, una vez que hemos concluido el análisis de los temas
de la Unidad 2, se propone la siguiente autoevaluación, con el propósito de que
verifique su comprensión


   1. Que entiende por producción conjunta
____________________________________________________________________
____________________________________________________________________
____________________________________________________________________

   2. Que son los coproductos
____________________________________________________________________
____________________________________________________________________
____________________________________________________________________


   3. Escriba dos características de los coproductos
____________________________________________________________________
____________________________________________________________________
____________________________________________________________________


   4. Que son los subproductos
____________________________________________________________________
____________________________________________________________________
____________________________________________________________________


   5. Escriba dos características de los subproductos
____________________________________________________________________
____________________________________________________________________
____________________________________________________________________


        Ing. Wilson A. Velastegui. Ojeda. Msc.
   95
Contabilidad de Costos II


  6. Escriba los métodos para para asignar los costos conjuntos a los
      coproductos

____________________________________________________________________
____________________________________________________________________
____________________________________________________________________

  7. Enumere las       categorías para       la contabilización de los subproductos
       cuando se venden.
____________________________________________________________________
____________________________________________________________________
____________________________________________________________________


  8. Enumere los métodos Para la contabilización de los subproductos cuando
       se producen
____________________________________________________________________
____________________________________________________________________
____________________________________________________________________


        Ing. Wilson A. Velastegui. Ojeda. Msc.
  96
Contabilidad de Costos II


 Práctica 2.1
La Empresa Industrial "Omega" produce simultáneamente tres clases de coproductos
(A, B y C) los que se contabilizan en la misma unidad de medida. Para el mes de
octubre los costos conjuntos y la producción fueron:

           COSTOS CONJUNTOS                       PRODUCCIÓN (LITROS)         PRECIO DE
                                                                               VENTA
MATERIAS PRIMA                   $ 300.000,00    Coproducto A   100.000,00      $ 4,50
MANO DE OBRA                     $ 200.000,00    Coproducto B    80.000,00      $ 3,50
COSTOS IND. DE FRABIC.           $ 150.000,00    Coproducto C    60.000,00      $ 2,00
                         TOTAL   $ 650.000,00                   240.000,00

Se requiere:
a. Procedimiento de Cálculo
b. Asignación de Costos conjuntos
c. Análisis de los resultados
d. Registro Contable. (Venta total de los coproductos)

 Práctica 2.2
La Empresa Industrial "Bonita " elabora 60.000 unidades del coproducto "X" y
simultáneamente obtiene 5.000 unidades del subproducto "Y".
COSTO CONJUNTO PROCESO 1                          $ 80.000,00
COSTO ADICIONAL DEL SUBPRODUCTO PROCESO 2            $ 900,00

MATERIA PRIMA                                      $ 1.000,00
MANO DE OBRA                                       $ 1.500,00
CIF                                                  $ 500,00

GASTOS DE ADMINISTRACIÓN Y DE VENTAS
COPRODUCTO                                         $ 7.500,00
SUBPRODUCTO                                        $ 2.000,00
PRECIO DE VENTA UNITARIO
COPRODUCTO                                             $ 5,50
SUBPRODUCTO                                            $ 3,00
UTILIDAD BRUTA ESPERADA EN EL SUBPRODUCTO                30%


        Ing. Wilson A. Velastegui. Ojeda. Msc.
   97
Contabilidad de Costos II


Se requiere:
   1. La contabilización cuando la venta del subproducto se considera como otro
       ingreso
   2. La contabilización cuando la venta del subproducto, disminuye el costo de los
       coproductos
   3. La contabilización de los subproductos cuando se producen por el método del
       valor neto realizable
   4. La contabilización de los subproductos cuando se producen por el método del
       costo de reversión


        Ing. Wilson A. Velastegui. Ojeda. Msc.
   98
Contabilidad de Costos II


     Ing. Wilson A. Velastegui. Ojeda. Msc.
99
Contabilidad de Costos II


 “No hay tiempo para la facilidad y la comodidad es tiempo de atreverse y persistir”
                                                                  (Winston Churchill)


3.1 Introducción
3.2 Concepto
3.3 Objetivos de los costos estándar.
3.4 Ventajas de los costos estándar.
3.5 Ventajas de los costos estándar.
3.6 Comparación entre costos estimados y
estándar
3.7 Clases de estándares
3.8 Determinación de los estándares.

Prácticas
Autoevaluación 1
Prácticas Propuestas


                 OBJETIVOS ESPECÍFICOS:
                    Aplicar el sistema de costos estándar como herramienta
                     de control administrativo, conocer sus ventajas,
                     limitaciones, así como el cálculo y análisis de las
                     variaciones.
                    Explicar la diferencia entre costo real, normal y estándar
                     y entre costos estimado y estándar.
                    Explicar mediante un ejemplo los procedimientos que se
                     utilizan para establecer un sistema de costos estándar.
                    Calcular y analizar, mediante un ejemplo, las variaciones
                     en precio y eficiencia de los materiales.
                    Calcular y analizar, mediante un ejemplo, las variaciones
                     en precio y eficiencia de la mano de obra.
                    Calcular y analizar, mediante un ejemplo, las variaciones
                     en precio, eficiencia y capacidad de los costos indirectos.


      Ing. Wilson A. Velastegui. Ojeda. Msc.
100