Saltar al contenido principal
CONTABILIDAD FINANCIERA
 PROFESOR: MBA. JOSE LINARES VALENCIA
                      Email: jlinaresvalencia@yahoo.com
CONTABILIDAD
               FINANCIERA
                              Horario:

Teoría            Sábado     12:OO a 16:00
Práctica

                     Sistema de Calificación
                          Examen Parcial
                           Examen Final
           Controles de lecturas y trabajos domiciliarios.


       Correo electrónico: jlinaresvalencia@yahoo.com

                      Notas complementarias.
                          Elegir delegado
INTRODUCCION


         OBJETIVOS

                                       Capacitar al estudiante en:


- Los principios contables, sobretodo el principio de la partida doble.
- Analizar y estudiar el Plan de Cuentas, analizando las cuentas del Activo, Pasivo,
  Patrimonio, Ingresos y Gastos.
- Desarrollar el ciclo contable, analizando los diversos libros contables obligatorios.
- Analizar los diversos estados financieros como el Balance General, el Estado de
  Resultados, el Estado de Flujo de Efectivo, realizar su interpretación y proyección para
  diagnosticar la situación económica y financiera de la empresa.
SESION 1
    INTRODUCCION

1                 Introducción

2            Contabilidad Financiera

3          Contabilidad Administrativa

4   Conceptos Generales. Contabilid Financiera

5      Principios de Contabilidad Financiera

6              Estados Financieros
INTRODUCCION

      Siglo XX: La crisis
  financiera mundial de los
            treinta
Durante esa década, y específicamente en 1933, ocurrió lo
  que se conoce como la Gran Depresión de los treinta
Se originó en Estados Unidos y tuvo repercusiones a nivel
                        mundial.
 Una de las consecuencias de dicha crisis fue estandarizar,
reforzar y redefinir el rol de la contabilidad para evitar, en el
    futuro, la generación de nuevos problemas con tales
                          dimensiones.
INTRODUCCION

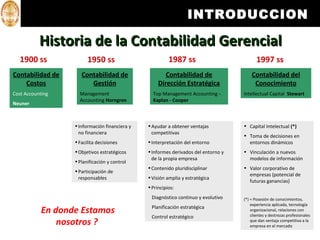
           Historia de la Contabilidad Gerencial
  1900 ss                1950 ss                          1987 ss                           1997 ss
Contabilidad de       Contabilidad de                   Contabilidad de                  Contabilidad del
    Costos               Gestión                     Dirección Estratégica                Conocimiento
Cost Accounting      Management                   Top Management Accounting -        Intellectual Capital Stewart
                     Accounting Horngren          Kaplan - Cooper
Neuner


                   • Información financiera y   • Ayudar a obtener ventajas          • Capital Intelectual (*)
                     no financiera                competitivas
                                                                                     • Toma de decisiones en
                   • Facilita decisiones        • Interpretación del entorno           entornos dinámicos
                   • Objetivos estratégicos     • Informes derivados del entorno y   • Vinculación a nuevos
                                                  de la propia empresa                 modelos de información
                   • Planificación y control
                                                • Contenido pluridisciplinar         • Valor corporativo de
                   • Participación de
                                                                                       empresas (potencial de
                     responsables               • Visión amplia y estratégica
                                                                                       futuras ganancias)
                                                • Principios:
                                                 Diagnóstico continuo y evolutivo    (*) = Posesión de conocimientos,
                                                                                         experiencia aplicada, tecnología
                                                 Planificación estratégica
            En donde Estamos                                                             organizacional, relaciones con
                                                                                         clientes y destrezas profesionales
                                                 Control estratégico
                nosotros ?                                                               que dan ventaja competitiva a la
                                                                                         empresa en el mercado
INTRODUCCION


       La Contabilidad de hoy
En el mundo de nuestros días, la contabilidad no es una
 disciplina aislada de un contexto o marginada de otras
                     materias afines.

 Por el contrario, está incrustada en la forma misma de
  hacer negocios y se retroalimenta de los retos y los
cambios que deben hacer las organizaciones para lograr,
                         su misión.

   Nuevas tendencias administrativas han provocado
reestructuración de información financiera para ayudar a
             elegir estrategias competitivas.
INTRODUCCION
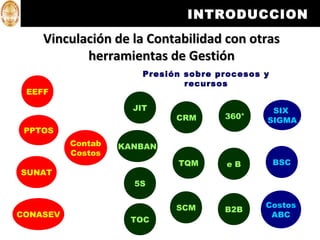
    Vinculación de la Contabilidad con otras
           herramientas de Gestión
                       Presión sobre procesos y
                               recursos
 EEFF

                     JIT                       SIX
                             CRM      360°    SIGMA
 PPTOS
          Contab   KANBAN
          Costos
                             TQM      eB          BSC
SUNAT
                     5S


                             SCM              Costos
                                      B2B
CONASEV                                        ABC
                    TOC
INTRODUCCION

LA GLOBALIZACION ES UNA
REALIDAD !!!

   Empresas Globales
• Mercado: es el mundo. Ven mercados locales como
         apoyo a negociaciones internacionales

• Globalización implica oportunidades, desafíos, amenazas e
  incertidumbre.

• Innovan y ganan anticipándose a la competencia

• Enfocados al mercado global conciben su misión, visión, estrategias y
  estructura organizativa.

• No comienzan comercializando localmente para luego expandirse.
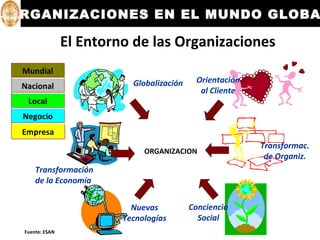
ORGANIZACIONES EN EL MUNDO GLOBA

                El Entorno de las Organizaciones
 Mundial
 Mundial
                           Globalización    Orientación
 Nacional
 Nacional                                    al Cliente
  Local
  Local
 Negocio
 Negocio
 Empresa
 Empresa
                                                          Transformac.
                              ORGANIZACION
                                                           de Organiz.
     Transformación
     de la Economía


                           Nuevas          Conciencia
                         Tecnologías         Social
 Fuente: ESAN
ORGANIZACIONES EN EL MUNDO GLOBA

       Químico
        Químico


   Moda yy Belleza
    Moda Belleza


 Alimentos yy Bebidas
  Alimentos Bebidas


        Salud
         Salud


       Seguros
        Seguros


    Manufactura
     Manufactura


    Sector Público
     Sector Público


Menudeo yy distribución
 Menudeo distribución


      Servicios
       Servicios
CONTABILIDAD

Una aproximación ……
Contabilidad ……

Clasifica, resume, presenta e interpreta, en términos
monetarios, las transacciones que realiza una Entidad.

Sistema de información que mide las actividades de la
empresa, procesa esa información em reportes (informes)
y comunica los resultados a los decisores
Conjunto de técnicas usadas para producir sistemática y estructuradamente
información cuantitativa expresada en unidades monetarias de las transacciones
que realiza.

Permite conocer el nivel de estabilidad, solvencia y capacidad financiera de la empresa.

Proceso que consiste en identificar, registrar, resumir y presentar información
económica a quienes toman decisiones. [1 ]
[1 ] Charles Horngren, Introducción a la Contabilidad Financiera, Editorial Prentice Hall
CONTABILIDAD FINANCIERA

       La Contabilidad Financiera o Externa
Llamada también simplemente Contabilidad.
Ciencia económica que de manera
sistemática y estructurada se recolectan, se
clasifican, se registran, se sumarizan, y se
informa de las operaciones cuantificables en
dinero, realizadas por una entidad
económica,      obteniendo     su    realidad
económico-patrimonial.
La función principal de la contabilidad
financiera es llevar en forma histórica la vida
económica de la organización.
Enfatiza los conceptos y procedimientos contables que están
relacionados con la elaboración de reportes para usuarios externos de
información contable.
CONTABILIDAD FINANCIERA


 Objetivos de la Contabilidad:
• Informar a los que dirigen la
  empresa sobre el activo, el pasivo
  y el capital de la misma.
                                           LIB
                                               RO
• Permite el análisis de los                EM DIA
                                         UN PR RI
                                           I FI ESA O
  acontecimientos que tienen lugar             IS S
                                                   .A.
                                                      C
  diariamente en la empresa; así
  como de los efectos que las
  mismas producen.
• Funciones de: Registrar, analizar,
  clasificar y resumir las actividades
  empresariales.
CONTABILIDAD FINANCIERA

La Contabilidad como herramienta estratégica
 Sin la información proporcionada por la contabilidad sería menos que imposible
 tomar las siguientes decisiones:

 ¿A qué precio vender los productos?
 ¿A qué precio es conveniente comprar la materia prima?
 ¿Cuánto cuesta lo que vendo? ¿Cuánto gasto para vender?
 ¿Cuánto es el costo de administración?
 ¿Cuánto cuesta el dinero que se pidió prestado?
 ¿Cuándo debo pagar por los recursos que necesito adquirir?
 ¿Cuánto deben generar como rendimiento dichos recursos?
 ¿Cuánto dinero, si es necesario, debo pedir prestado?
 ¿Qué capacidad de pago puedo tener?
 ¿Cuánto está ganando o perdiendo la empresa?
 ¿Cuál opción de financiamiento es más conveniente?
 ¿Cuánto se puede repartir como utilidades a los accionistas?
 ¿Cuándo es conveniente pedir un financiamiento adicional?
 ¿Cuánto valen las acciones de los socios?
 ¿Cuál es la situación financiera de la compañía?
 ¿Es recomendable vender una parte de las acciones a nuevos socios?
CONTABILIDAD FINANCIERA

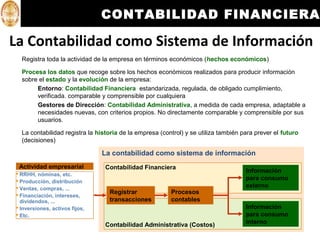
La Contabilidad como Sistema de Información
  Registra toda la actividad de la empresa en términos económicos (hechos económicos)

  Procesa los datos que recoge sobre los hechos económicos realizados para producir información
  sobre el estado y la evolución de la empresa:
       Entorno: Contabilidad Financiera estandarizada, regulada, de obligado cumplimiento,
       verificada. comparable y comprensible por cualquiera
       Gestores de Dirección: Contabilidad Administrativa, a medida de cada empresa, adaptable a
       necesidades nuevas, con criterios propios. No directamente comparable y comprensible por sus
       usuarios.

  La contabilidad registra la historia de la empresa (control) y se utiliza también para prever el futuro
  (decisiones)

                                La contabilidad como sistema de información
 Actividad empresarial           Contabilidad Financiera
 RRHH, nóminas, etc.
                                                                                     Información
 Producción, distribución                                                           para consumo
 Ventas, compras, ...                                                               externo
 Financiación, intereses,
                                  Registrar              Procesos
  dividendos, ...                 transacciones          contables
 Inversiones, activos fijos,                                                        Información
 Etc.                                                                               para consumo
                                 Contabilidad Administrativa (Costos)                interno
CONTABILIDAD FINANCIERA


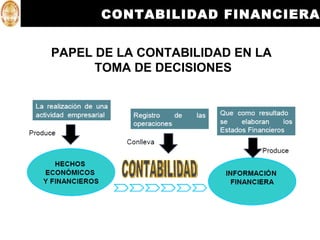
PAPEL DE LA CONTABILIDAD EN LA
      TOMA DE DECISIONES
CONTABILIDAD ADMINISTRATIVA

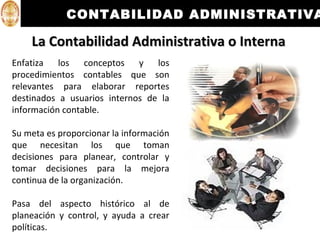
    La Contabilidad Administrativa o Interna
Enfatiza los conceptos y los
procedimientos contables que son
relevantes para elaborar reportes
destinados a usuarios internos de la
información contable.

Su meta es proporcionar la información
que necesitan los que toman
decisiones para planear, controlar y
tomar decisiones para la mejora
continua de la organización.

Pasa del aspecto histórico al de
planeación y control, y ayuda a crear
políticas.
CONTABILIDAD ADMINISTRATIVA

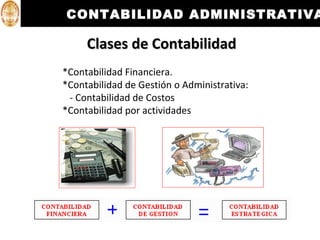
     Clases de Contabilidad
*Contabilidad Financiera.
*Contabilidad de Gestión o Administrativa:
 - Contabilidad de Costos
*Contabilidad por actividades
CONTABILIDAD ADMINISTRATIVA

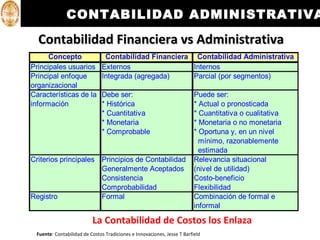
  Contabilidad Financiera vs Administrativa
      Concepto                 Contabilidad Financiera Contabilidad Administrativa
Principales usuarios          Externos                 Internos
Principal enfoque             Integrada (agregada)     Parcial (por segmentos)
organizacional
Características de la         Debe ser:                                  Puede ser:
información                   * Histórica                                * Actual o pronosticada
                              * Cuantitativa                             * Cuantitativa o cualitativa
                              * Monetaria                                * Monetaria o no monetaria
                              * Comprobable                              * Oportuna y, en un nivel
                                                                           mínimo, razonablemente
                                                                           estimada
Criterios principales Principios de Contabilidad                         Relevancia situacional
                      Generalmente Aceptados                             (nivel de utilidad)
                      Consistencia                                       Costo-beneficio
                      Comprobabilidad                                    Flexibilidad
Registro              Formal                                             Combinación de formal e
                                                                         informal

                          La Contabilidad de Costos los Enlaza
 Fuente: Contabilidad de Costos Tradiciones e Innovaciones, Jesse T Barfield
CONTABILIDAD ADMINISTRATIVA

 Diferencia entre la Contabilidad Financiera
        y la Contabilidad de Costos
La Contabilidad Financiera registra todas las operaciones que afectan al
patrimonio de una persona física o entidad económica.
La Contabilidad de Costos registra únicamente las operaciones necesarias para
determinar lo que cuesta adquirir, explotar, producir y vender un artículo o
suministrar un servicio.
La Contabilidad Financiera determina el costo como un medio para determinar
la utilidad o perdida sobre ventas netas de operación y neta de una empresa.
La Contabilidad de Costos determina el costo como un fin y lo analiza en todos
sus elementos.

 La Contabilidad Financiera determina costos globales.
 La Contabilidad de Costos determina costos unitarios.
CONTABILIDAD ADMINISTRATIVA

                 La Contabilidad de Costos
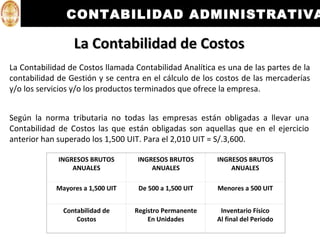
La Contabilidad de Costos llamada Contabilidad Analítica es una de las partes de la
contabilidad de Gestión y se centra en el cálculo de los costos de las mercaderías
y/o los servicios y/o los productos terminados que ofrece la empresa.


Según la norma tributaria no todas las empresas están obligadas a llevar una
Contabilidad de Costos las que están obligadas son aquellas que en el ejercicio
anterior han superado los 1,500 UIT. Para el 2,010 UIT = S/.3,600.

             INGRESOS BRUTOS       INGRESOS BRUTOS       INGRESOS BRUTOS
                 ANUALES               ANUALES               ANUALES

            Mayores a 1,500 UIT    De 500 a 1,500 UIT    Menores a 500 UIT


              Contabilidad de     Registro Permanente     Inventario Físico
                  Costos              En Unidades        Al final del Periodo
CONCEPTOS CONTABILIDAD FINANCIER
CONCEPTO
S

ENTIDAD

Agrupación de capital, recursos materiales y personas, diseñada
con el fin de alcanzar unos objetivos predeterminados.

CARACTERISTICAS

Satisface una necesidad económica o social.

Tiene personalidad propia, independiente de sus
accionistas o propietarios.

Posee independencia de otras entidades.

Pueden catalogarse como personas naturales o personas jurídicas.
CONCEPTOS CONTABILIDAD FINANCIER

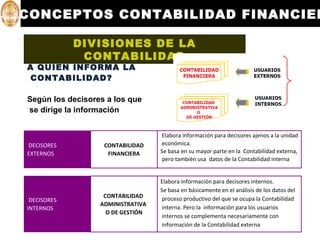
             DIVISIONES DE LA
              CONTABILIDAD
A QUIEN INFORMA LA
 CONTABILIDAD?

Según los decisores a los que
se dirige la información


                                   Elabora información para decisores ajenos a la unidad
DECISORES          CONTABILIDAD    económica.
EXTERNOS            FINANCIERA     Se basa en su mayor parte en la Contabilidad externa,
                                   pero también usa datos de la Contabilidad interna


                                   Elabora información para decisores internos.
                                   Se basa en básicamente en el análisis de los datos del
                   CONTABILIDAD    proceso productivo del que se ocupa la Contabilidad
 DECISORES
                  ADMINISTRATIVA
INTERNOS                           interna. Pero la información para los usuarios
                    O DE GESTIÓN
                                   internos se complementa necesariamente con
                                   información de la Contabilidad externa
CONCEPTOS CONTABILIDAD FINANCIER

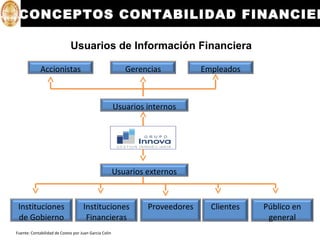
                             Usuarios de Información Financiera

             Accionistas                                  Gerencias           Empleados


                                                       Usuarios internos


                                                       Usuarios externos


 Instituciones                      Instituciones               Proveedores     Clientes   Público en
 de Gobierno                         Financieras                                            general
Fuente: Contabilidad de Costos por Juan Garcia Colin
CONCEPTOS CONTABILIDAD FINANCIER


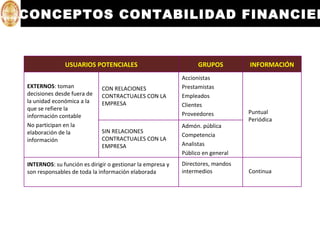
              USUARIOS POTENCIALES                               GRUPOS         INFORMACIÓN
                                                           Accionistas
EXTERNOS: toman              CON RELACIONES                Prestamistas
decisiones desde fuera de    CONTRACTUALES CON LA          Empleados
la unidad económica a la     EMPRESA                       Clientes
que se refiere la
                                                           Proveedores          Puntual
información contable
                                                                                Periódica
No participan en la                                        Admón. pública
elaboración de la            SIN RELACIONES
                                                           Competencia
información                  CONTRACTUALES CON LA
                             EMPRESA                       Analistas
                                                           Público en general
INTERNOS: su función es dirigir o gestionar la empresa y   Directores, mandos
son responsables de toda la información elaborada          intermedios          Continua
CONCEPTOS CONTABILIDAD FINANCIER

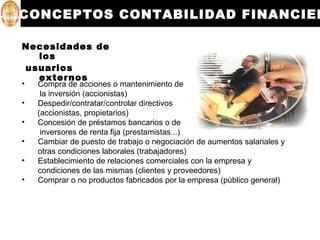
Necesidades de
  los
usuarios
  externos
•   Compra de acciones o mantenimiento de
     la inversión (accionistas)
•   Despedir/contratar/controlar directivos
    (accionistas, propietarios)
•   Concesión de préstamos bancarios o de
     inversores de renta fija (prestamistas...)
•   Cambiar de puesto de trabajo o negociación de aumentos salariales y
    otras condiciones laborales (trabajadores)
•   Establecimiento de relaciones comerciales con la empresa y
    condiciones de las mismas (clientes y proveedores)
•   Comprar o no productos fabricados por la empresa (público general)
CONCEPTOS CONTABILIDAD FINANCIER


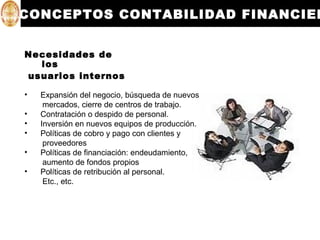
Necesidades de
  los
usuarios internos

•   Expansión del negocio, búsqueda de nuevos
     mercados, cierre de centros de trabajo.
•   Contratación o despido de personal.
•   Inversión en nuevos equipos de producción.
•   Políticas de cobro y pago con clientes y
     proveedores
•   Políticas de financiación: endeudamiento,
     aumento de fondos propios
•   Políticas de retribución al personal.
     Etc., etc.
CONCEPTOS CONTABILIDAD FINANCIER


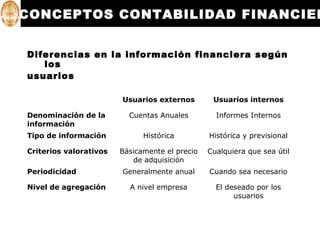
Diferencias en la información financiera según
   los
usuarios

                        Usuarios externos        Usuarios internos

Denominación de la        Cuentas Anuales         Informes Internos
información
Tipo de información           Histórica         Histórica y previsional

Criterios valorativos   Básicamente el precio   Cualquiera que sea útil
                           de adquisición
Periodicidad            Generalmente anual      Cuando sea necesario

Nivel de agregación       A nivel empresa         El deseado por los
                                                       usuarios
EL LENGUAJE DE LOS NEGOCIOS
               Incidencia de globalización
Factores
               Nuevas herramientas informáticas disponibles
Globales       Continuo desarrollo de las comunicaciones
               Marco regulatorio y legal dinámicos

               Satisfacer cabalmente demanda de insumos de información que tienen los
Desafios
               responsables de las decisiones de índole económica y financiera
               Establecer marco global de información para ampliar disponibilidad de datos,
               noticias e informes financieros (factor clave).
Asegurar    Tener información contable comparable en varios niveles: dentro del país, hacia
ventaja     el exterior, hacia delante y hacia atrás
competitiva

Necesidad Conocer situación económica, financiera y patrimonial de empresa.
empresarial Análisis de evolución y evaluación comparativa en el tiempo y respecto con otras
               empresas.

   Contabilidad resulta Importante a la hora de tomar decisiones.
   Se necesita contar con un lenguaje común en el mundo de los negocios.
   Contabilidad es el lenguaje de los negocios, como medio para facilitar información
   financiera a empresas, gobierno, particulares y otros grupos.
   Marco regulatorio contable único: Normas Internacionales de Información Financiera
PRINCIPIOS DE CONTABILIDAD

NECESIDAD: Establecer normas que aseguren la confiabilidad y la
           comparabilidad en la información contable.


PRINCIPIOS DE
CONTABILIDAD
Conjunto de postulados generalmente aceptados que norman la
Contabilidad. Se clasifican en:
•   Principios que tratan de identificar y delimitar al ente económico o
    negocio del cual se pretende informar.
•   Principios que definen la base para cuantificar las operaciones
    del negocio, es decir, para llevar a cabo el registro.
•   Principios que hacen referencia a la presentación de información
    financiera de las organizaciones.
PRINCIPIOS DE CONTABILIDAD
Principios de contabilidad que identifican y delimitan
al ente económico
• Entidad
  Principio postula la identificación de la empresa como ente independiente en su
  contabilidad, tanto de sus accionistas o propietarios, de sus acreedores o deudores,
  como de otras empresas. El objetivo del principio es evitar mezclar operaciones
  económicas que celebre la empresa con las de alguna otra organización o individuo.


• Realización
  Cuantifica las operaciones económicas que realiza una empresa, tanto con otros entes
  económicos, como las ocurridas por transformaciones internas o por eventos
  económicos externos que afecten a la entidad. Sirve de guía para determinar de qué se
  va a informar .

• Periodo Contable
  Este principio divide la vida económica de una entidad en periodos convencionales
  para conocer los resultados de operación y su situación por cada periodo.
PRINCIPIOS DE CONTABILIDAD
Principios de contabilidad que establecen la base
para cuantificar las operaciones del ente económico
y su presentación
• Valor histórico original
    Los bienes y derechos deben valuarse al costo de adquisición o fabricación. Sin
   embargo, admite que "estas cifras deben modificarse en caso de que ocurran eventos
   posteriores que les hagan perder su significado, aplicando métodos de ajuste en forma
   sistemática que preserven la imparcialidad y objetividad de la información contable" .

• Negocio en marcha                                 inicio

   Este principio presupone la permanencia del negocio en el mercado, con excepción
   de las entidades en liquidación.

• Dualidad económica
   Cada recurso que dispone la entidad generado por terceros, estos poseen derechos e
   intereses sobre los bienes. Toda transacción debe ser registrada mostrando el efecto
   sobre los recursos propiedad del negocio (activos) y las obligaciones y derechos de
   terceros (pasivos y capital).
PRINCIPIOS DE CONTABILIDAD

Principios de contabilidad referidos a la información
• Importancia relativa
  La elaboración de información financiera debe equilibrar detalle y multiplicidad de datos
  con requisitos y finalidad de la información. Por ejemplo, debido al volumen de
  operaciones que una entidad realiza, éstas son agrupadas para su registro y presentación

• Revelación suficiente
  Los estados financieros deben contener clara y comprensiblemente todo lo necesario
  para juzgar los resultados de operación y la situación financiera de la entidad. Por ello
  normalmente vemos los estados financieros acompañados de notas aclaratorias, las
  cuales informan sobre el procedimiento seguido para la elaboración de los mismos.

• Consistencia
  Los principios y reglas con los cuales se obtuvo información contable permanecen en el
  tiempo para facilitar su comparabilidad.
  Asimismo, establece que cuando exista algún cambio, se justifique y se anote el efecto
  que produce en las cifras contables. Implica que la aplicación de los principios y de las
  prácticas contables debe ser permanente.
ESTADOS FINANCIEROS

ESTADOS FINANCIEROS
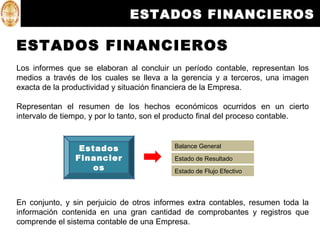
Los informes que se elaboran al concluir un período contable, representan los
medios a través de los cuales se lleva a la gerencia y a terceros, una imagen
exacta de la productividad y situación financiera de la Empresa.

Representan el resumen de los hechos económicos ocurridos en un cierto
intervalo de tiempo, y por lo tanto, son el producto final del proceso contable.


                 Estados                   Balance General
                Financier                  Estado de Resultado
                    os                     Estado de Flujo Efectivo


En conjunto, y sin perjuicio de otros informes extra contables, resumen toda la
información contenida en una gran cantidad de comprobantes y registros que
comprende el sistema contable de una Empresa.
ESTADOS FINANCIEROS

ESTADOS FINANCIEROS
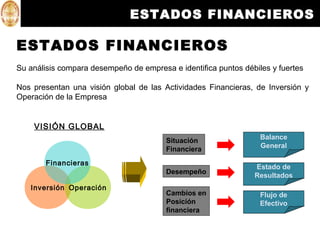
Su análisis compara desempeño de empresa e identifica puntos débiles y fuertes

Nos presentan una visión global de las Actividades Financieras, de Inversión y
Operación de la Empresa


    VISIÓN GLOBAL
                                        Situación                 Balance
                                        Financiera                General

       Financieras
                                                                Estado de
                                        Desempeño
                                                                Resultados
   Inversión Operación
                                        Cambios en                Flujo de
                                        Posición                  Efectivo
                                        financiera
ESTADOS FINANCIEROS

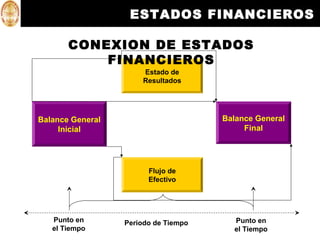
       CONEXION DE ESTADOS
           FINANCIEROS
                      Estado de
                      Resultados


Balance General                       Balance General
     Inicial                               Final


                        Flujo de
                        Efectivo


   Punto en       Periodo de Tiempo     Punto en
   el Tiempo                            el Tiempo
SESION 2
       PRINCIPALES
         ESTADOS
       FINANCIEROS
1           Qué es el Balance General?

2   Activos, Pasivos y Patrimonio. Composición

3    Estado de Resultados. Definiciones. Notas.

4    Estado de Flujo de Efectivo. Definiciones

5   Estado de Cambio en Patrimonio. Definición

6    Memoria Anual. Ejercicio de Aplicación.
BALANCE GENERAL


¿Qué es y
para qué sirve el
Balance General?
BALANCE GENERAL


¿Qué es Balance General?
•   Al Balance General puede compararse con una foto porque nos da
    una perspectiva fija de un momento específico en la empresa. Más
    allá de mostrarnos cómo estamos generando las utilidades (o
    pérdidas) el balance, nos dice con cuales recursos lo hacemos.

•   Representa la situación patrimonial y financiera de la empresa en un
    determinado momento.

•   En otras palabras, el Balance nos dice de donde sale el dinero y en
    qué lo tenemos invertido.

•   El Balance General nos muestra lo que es la Empresa a una fecha
    dada, en términos de los bienes y derechos que posee (composición
    de su Activo) y como se conforma el total de deudas y obligaciones,
    sean estas con terceros o con sus dueños).
BALANCE GENERAL


                          BALANCE GENERAL


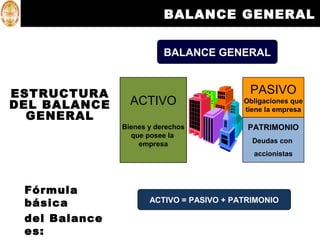
ESTRUCTURA                                 PASIVO
DEL BALANCE      ACTIVO                   Obligaciones que
                                          tiene la empresa
  GENERAL
               Bienes y derechos           PATRIMONIO
                 que posee la
                   empresa                  Deudas con
                                            accionistas


 Fórmula
 básica               ACTIVO = PASIVO + PATRIMONIO

 del Balance
 es:
BALANCE GENERAL

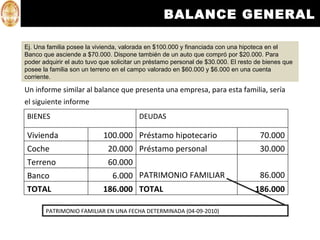
Ej. Una familia posee la vivienda, valorada en $100.000 y financiada con una hipoteca en el
Banco que asciende a $70.000. Dispone también de un auto que compró por $20.000. Para
poder adquirir el auto tuvo que solicitar un préstamo personal de $30.000. El resto de bienes que
posee la familia son un terreno en el campo valorado en $60.000 y $6.000 en una cuenta
corriente.

Un informe similar al balance que presenta una empresa, para esta familia, sería
el siguiente informe
BIENES                                   DEUDAS

Vivienda                    100.000 Préstamo hipotecario                             70.000
Coche                         20.000 Préstamo personal                               30.000
Terreno                       60.000
Banco                          6.000 PATRIMONIO FAMILIAR                             86.000
TOTAL                       186.000 TOTAL                                          186.000

       PATRIMONIO FAMILIAR EN UNA FECHA DETERMINADA (04-09-2010)
BALANCE GENERAL

¿Cuál es la función del Balance
General?
 Presentar, en una sola hoja, elementos para conocer la
 situación financiera que guarda la empresa en cuánto a:
     Liquidez
     Apalancamiento
     Solvencia

 Muestra la estructura financiera de una empresa, es decir, los
 recursos con los que cuenta la empresa y el cómo los financió.
 Para un primer acercamiento imaginémonos que tenemos
 solamente dos bloques: Activo y Pasivo.
BALANCE GENERAL

¿QUE    ES                  UN
ACTIVO?
Es el conjunto de bienes con los que cuenta una entidad
expresado en unidades monetarias. En el balance se colocan en
función de su liquidez (facilidad de convertirse en efectivo): de
los más a los menos líquidos.

   Activo Corriente: caja, bancos, inversiones temporales,
   cuentas por cobrar (clientes), inventarios (materias primas,
   materiales, suministros, productos en proceso, productos
   terminados).

   Activo No Corriente: Maquinaria y Equipo, Inmuebles,
   depreciación, etc.
BALANCE GENERAL


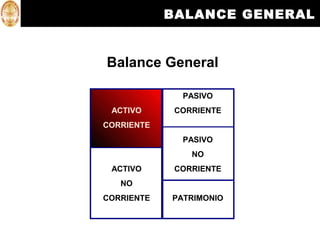
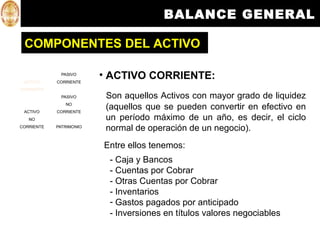
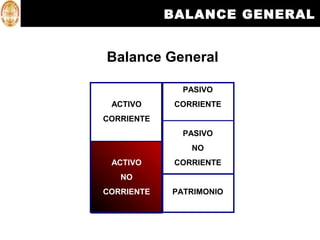
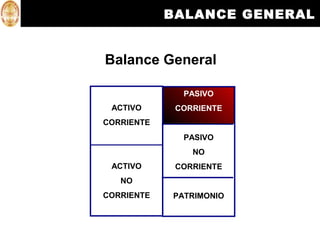
Balance General

              PASIVO
 ACTIVO      CORRIENTE
CORRIENTE
              PASIVO
                NO
 ACTIVO      CORRIENTE
   NO
CORRIENTE   PATRIMONIO
BALANCE GENERAL

 COMPONENTES DEL ACTIVO

 ACTIVO
              PASIVO
            CORRIENTE
                         • ACTIVO CORRIENTE:
CORRIENTE
              PASIVO      Son aquellos Activos con mayor grado de liquidez
 ACTIVO
               NO
            CORRIENTE
                          (aquellos que se pueden convertir en efectivo en
   NO                     un período máximo de un año, es decir, el ciclo
CORRIENTE   PATRIMONIO
                          normal de operación de un negocio).
                         Entre ellos tenemos:
                          - Caja y Bancos
                          - Cuentas por Cobrar
                          - Otras Cuentas por Cobrar
                          - Inventarios
                          - Gastos pagados por anticipado
                          - Inversiones en títulos valores negociables
BALANCE GENERAL

ACTIVO CORRIENTE
• Caja y Bancos: representa el efectivo de la empresa (en ella y/o en
  Bancos). Este activo tiene un 100% de liquidez.
• Cuentas por cobrar: son producto de ventas al crédito y representan
  aquellos montos que la empresa va a recibir como pago de sus clientes
  (deudores).
• Otras Cuentas por cobrar: son cuentas por cobrar producto de
  alguna transacción distinta al giro del negocio (ejm: alquiler de algún
  ambiente propiedad del negocio).
• Inventarios: son las existencias que tiene la empresa en su almacén
  (insumos, materia prima, productos en proceso y productos terminados)
  dependiendo del giro del negocio (empresa productora, comercial o de servicios).
• Gastos pagados por anticipado: representan pagos que la empresa
  realiza por adelantado por algún producto o servicio que utilizará en el
  futuro (seguros, alquileres).
BALANCE GENERAL


Balance General

              PASIVO
 ACTIVO      CORRIENTE
CORRIENTE
              PASIVO
                NO
 ACTIVO      CORRIENTE
   NO
CORRIENTE   PATRIMONIO
BALANCE GENERAL

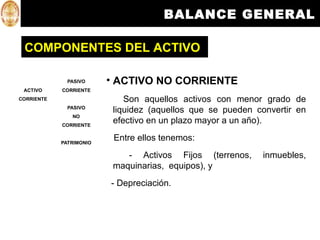
 COMPONENTES DEL ACTIVO

              PASIVO     • ACTIVO NO CORRIENTE
 ACTIVO     CORRIENTE
CORRIENTE                    Son aquellos activos con menor grado de
              PASIVO
                          liquidez (aquellos que se pueden convertir en
               NO
 ACTIVO     CORRIENTE
                          efectivo en un plazo mayor a un año).
   NO
CORRIENTE   PATRIMONIO
                          Entre ellos tenemos:
                             - Activos Fijos (terrenos,     inmuebles,
                          maquinarias, equipos), y
                         - Depreciación.
BALANCE GENERAL

ACTIVO NO CORRIENTE

• Activos Fijos: conformados por terrenos, Edificios (Inmueble),
  Maquinarias y Mobiliarios y demás propiedades de la Empresa.
• Depreciación:      representa el desgaste de los Activos Fijos,
  propiedad de la empresa, debido a su uso en el tiempo. El único
  Activo Fijo que no se deprecia es el Terreno.
BALANCE GENERAL

¿QUE    ES                    UN
PASIVO?
El pasivo representa las obligaciones que tiene la empresa para con
terceros (excepto dueños) quienes entregaron recursos para financiar
su operación. Se clasifican según el plazo en el cual se tiene que
honrar dicha obligación.
Se divide en Pasivo Corriente y Pasivo No Corriente.

El pasivo también suele clasificarse de acuerdo con su vencimiento del
más exigible al menos.

   Pasivo a corto plazo: proveedores, acreedores diversos y pasivos
                         bancarios.
   Pasivo a largo plazo: pasivos bancarios, proveedores de equipos,
                         etc.
BALANCE GENERAL


Balance General

              PASIVO
 ACTIVO      CORRIENTE
CORRIENTE
              PASIVO
                NO
 ACTIVO      CORRIENTE
   NO
CORRIENTE   PATRIMONIO
BALANCE GENERAL

COMPONENTES DEL PASIVO


 ACTIVO
              PASIVO
            CORRIENTE
                         • PASIVO CORRIENTE
CORRIENTE
              PASIVO
                            Son aquellas obligaciones que deben
               NO         honrarse en el corto plazo (un año como
 ACTIVO     CORRIENTE     máximo). Se espera que estas deudas sean
   NO
                          pagadas con los activos corrientes.
CORRIENTE   PATRIMONIO

                          Se tienen:
                          - Proveedores,
                          - Bancos,
                          - Empleados,
                          - Estado, entre otros.
BALANCE GENERAL

PASIVO CORRIENTE

• Proveedores: son las obligaciones que tiene la empresa para con
  sus Proveedores, por los créditos que estos le han otorgado.
• Bancos: son las deudas que tiene la empresa con los bancos por
  préstamos de corto plazo que estos le han otorgado.
• Empleados: son las deudas que tiene la empresa con sus
  empleados (trabajadores) por concepto de sueldos, gratificación,
  beneficios sociales, entre otros.
• Estado: son las deudas que tiene la empresa con el Estado por el
  pago de impuestos.
BALANCE GENERAL


Balance General

              PASIVO
 ACTIVO      CORRIENTE
CORRIENTE
              PASIVO
                NO
 ACTIVO      CORRIENTE
   NO
CORRIENTE   PATRIMONIO
BALANCE GENERAL

COMPONENTES DEL PASIVO
 ACTIVO
              PASIVO
            CORRIENTE
                         • PASIVO NO CORRIENTE
CORRIENTE
              PASIVO      Son aquellas deudas que deben honrarse en el
               NO         largo plazo (más de un año).
 ACTIVO     CORRIENTE
   NO
                          Se tienen:
CORRIENTE   PATRIMONIO

                         • Obligaciones bancarias a largo plazo: son
                           deudas a largo plazo con el sistema bancario.
                         • Préstamos Hipotecarios: son deudas de
                           largo plazo que tiene la empresa con entidades
                           financieras por algún crédito hipotecario.
                         • Obligaciones por emisión de Bonos: son
                           deudas de largo plazo que tiene la empresa
                           con inversionistas de bonos emitidos por esta.
                         • Otros pasivos no corrientes
BALANCE GENERAL


Balance General

              PASIVO
 ACTIVO      CORRIENTE
CORRIENTE
              PASIVO
                NO
 ACTIVO      CORRIENTE
   NO
CORRIENTE   PATRIMONIO
BALANCE GENERAL

COMPONENTES DEL PATRIMONIO

              PASIVO
                         • PATRIMONIO
 ACTIVO     CORRIENTE
CORRIENTE
              PASIVO
                          Son las obligaciones que la empresa tiene con
               NO         accionistas. Se tienen: Capital y Utilidades
 ACTIVO     CORRIENTE     Acumuladas
   NO
CORRIENTE   PATRIMONIO   • Capital: representa la inversión inicial y aportes
                           posteriores que hayan realizado los dueños o
                           accionistas de la empresa para la constitución y
                           operación de la misma.
                         • Utilidades Acumuladas: son las ganancias
                           que la empresa va teniendo en el tiempo las
                           cuáles se van acumulando. Estas se pueden
                           capitalizar (convertirse en Capital) o distribuirse
                           a los dueños a través del pago de dividendos.
BALANCE GENERAL
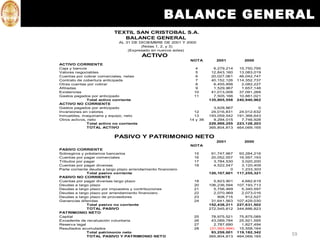
                           TEXTIL SAN CRISTOBAL S.A.
                              BALANCE GENERAL
                              AL 31 DE DICIEMBRE DE 2001 Y 2000
                                        (Notas 1, 2, y 3)
                                  (Expresado en nuevos soles)
                                          ACTIVO
                                                               NOTA         2001          2000
ACTIVO CORRIENTE
Caja y bancos                                                     4        6,279,214    15,750,795
Valores negociables                                               5       12,843,160    13,083,019
Cuentas por cobrar comerciales, netas                             6       20,027,061    46,042,747
Contrato de cobertura anticipada                                  7       40,152,126   114,352,737
Otras cuentas por cobrar                                          8        6,455,856     2,082,227
Afiliadas                                                         9        1,529,967     1,657,148
Existencias                                                      10       41,013,008    37,091,268
Gastos pagados por anticipado                                    11        7,505,166    10,881,021
              Total activo corriente                                     135,805,558   240,940,962
ACTIVO NO CORRIENTE
Gastos pagados por anticipado                                              3,628,867             0
Inversiones en valores                                           12       24,016,831    24,012,632
Inmuebles, maquinaria y equipo, neto                             13      193,059,542   191,368,643
Otros activos, neto                                            14 y 38     9,294,015     7,746,928
              Total activo no corriente                                  229,999,255   223,128,203
              TOTAL ACTIVO                                               365,804,813   464,069,165

                            PASIVO Y PATRIMONIO NETO
                                                                            2001          2000
                                                               NOTA
PASIVO CORRIENTE
Sobregiros y préstamos bancarios                                 15       91,747,967    93,284,216
Cuentas por pagar comerciales                                    16       20,052,557    16,597,193
Tributos por pagar                                               17        3,784,530     3,020,200
Cuentas por pagar diversas                                       18        4,522,547     3,120,409
Parte corriente deuda a largo plazo arrendamiento financiero                       0     1,233,303
              Total pasivo corriente                                     120,107,601   117,255,321
PASIVO NO CORRIENTE
Cuentas por pagar diversas largo plazo                           18        5,823,901     4,682,619
Deudas a largo plazo                                             20      106,236,594   107,193,713
Deudas a largo plazo por impuestos y contribuciones              21        5,756,469     5,340,597
Deudas a largo plazo por arrendamiento financiero                22        2,070,969     2,073,016
Deudas a largo plazo de proveedores                              23          908,715       912,527
Ganancias diferidas                                              24       31,641,563   107,429,030
              Total pasivo no corriente                                  152,438,211   227,631,502
              TOTAL PASIVO                                               272,545,812   344,886,823
PATRIMONIO NETO
Capital                                                          25       78,975,521  75,875,089
Excedente de revaluación voluntaria                              26       43,089,784  25,921,595
Reserva legal                                                    27        2,787,690   1,827,494
Resultados acumulados                                            28      (31,593,994) 15,558,164
              Total patrimonio neto                                       93,259,001 119,182,342
              TOTAL PASIVO Y PATRIMONIO NETO                             365,804,813 464,069,165
                                                                                                     59
BALANCE GENERAL
¿COMO    ANALIZO                            UN          BALANCE
GENERAL?
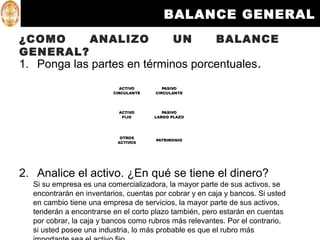
1. Ponga las partes en términos porcentuales.
                           ACTIVO        PASIVO
                         CIRCULANTE   CIRCULANTE


                           ACTIVO        PASIVO
                            FIJO      LARGO PLAZO


                            OTROS
                                      PATRIMONIO
                           ACTIVOS


2. Analice el activo. ¿En qué se tiene el dinero?
  Si su empresa es una comercializadora, la mayor parte de sus activos, se
  encontrarán en inventarios, cuentas por cobrar y en caja y bancos. Si usted
  en cambio tiene una empresa de servicios, la mayor parte de sus activos,
  tenderán a encontrarse en el corto plazo también, pero estarán en cuentas
  por cobrar, la caja y bancos como rubros más relevantes. Por el contrario,
  si usted posee una industria, lo más probable es que el rubro más
BALANCE GENERAL


3. Analice el pasivo. ¿Con dinero de quienes
   estoy funcionando?
     En este punto debo poner especial atención a la relaciones entre el
     capital y la suma de los dos pasivos (corto y largo plazo). Si la mayor
     parte de los recursos son del capital, la empresa estaría funcionando
     con recursos propios, es decir con el dinero aportado por los
     accionistas.
         Por el contrario, si la mayor parte de los recursos son pasivos,
     entonces diríamos que es una empresa apalancada y se debe más a
     sus acreedores que a sus dueños. En cualquier caso, tenemos que
     revisar con qué recursos estamos funcionando y revisar a profundidad
     los costos de todas las fuentes para determinar la estructura óptima
BALANCE GENERAL


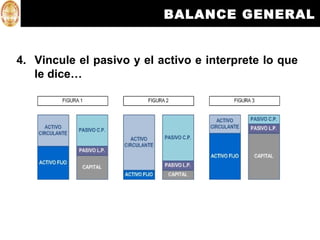
4. Vincule el pasivo y el activo e interprete lo que
   le dice…
BALANCE GENERAL


¿Cómo saber si mi estructura financiera
es la correcta?

   Comparándonos contra las mejores empresas del sector.

   Identificando la estructura que nos permita:
       - Incrementar la rentabilidad sin perder liquidez
       - Incrementar el valor de la empresa en el tiempo
BALANCE GENERAL

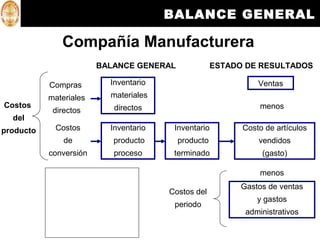
              Compañía Manufacturera
                        BALANCE GENERAL              ESTADO DE RESULTADOS

           Compras        Inventario                           Ventas
           materiales     materiales
Costos                     directos                             menos
            directos
  del
producto    Costos        Inventario    Inventario         Costo de artículos
               de          producto       producto             vendidos
           conversión      proceso      terminado               (gasto)

                                                                menos
                                                           Gastos de ventas
                                       Costos del
                                                               y gastos
                                        periodo
                                                            administrativos
BALANCE GENERAL

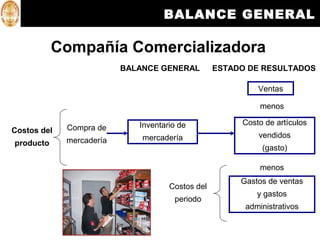
           Compañía Comercializadora
                          BALANCE GENERAL         ESTADO DE RESULTADOS

                                                           Ventas

                                                            menos

                             Inventario de             Costo de artículos
Costos del   Compra de
                              mercadería                   vendidos
producto     mercadería
                                                            (gasto)

                                                            menos
                                                       Gastos de ventas
                                     Costos del
                                                           y gastos
                                      periodo
                                                        administrativos
ESTADO DE PERDIDAS Y GANANCIAS

¿QUE ES UN ESTADO
DE   PERDIDAS   Y
GANANCIAS?
Es un estado financiero básico que
presenta información relevante
acerca de las operaciones desarrolladas por la empresa en un
PERIODO DETERMINADO, mediante una conformación ordenada
de las diferentes partidas de ingreso, costo y gasto.

Muestra el resultado de la gestión en un resumen económico
(utilidad o pérdida) de las operaciones comerciales y operacionales
que la empresa ha realizado durante un periodo (un año), aplicando
el criterio contable del costo asignado y de la provisión, los cuales no
necesariamente significan movimientos de efectivo.
ESTADO DE PERDIDAS Y GANANCIAS

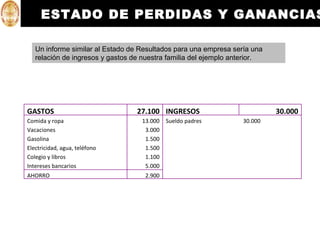
   Un informe similar al Estado de Resultados para una empresa sería una
   relación de ingresos y gastos de nuestra familia del ejemplo anterior.


GASTOS                            27.100 INGRESOS                           30.000
Comida y ropa                      13.000   Sueldo padres          30.000
Vacaciones                          3.000
Gasolina                            1.500
Electricidad, agua, teléfono        1.500
Colegio y libros                    1.100
Intereses bancarios                 5.000
AHORRO                              2.900
ESTADO DE PERDIDAS Y GANANCIAS
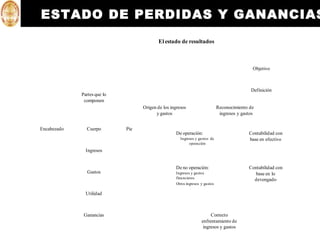
                                          El estado de resultados


                                                                                              Objetivo


                                                                                             Definición
             Partes que lo
              componen
                                   Origen de los ingresos                    Reconocimiento de
                                         y gastos                             ingresos y gastos


Encabezado     Cuerpo        Pie
                                                   De operación:                            Contabilidad con
                                                      Ingresos y gastos de                  base en efectivo
                                                           operación
               Ingresos


                                                   De no operación:                         Contabilidad con
               Gastos                              Ingresos y gastos                          base en lo
                                                   financieros                                devengado
                                                   Otros ingresos y gastos

               Utilidad


              Ganancias                                                Correcto
                                                                  enfrentamiento de
                                                                   ingresos y gastos
ESTADO DE PERDIDAS Y GANANCIAS

COMPONENTES DEL ESTADO DE PERDIDAS
Y GANANCIAS
• Ventas: Representa la facturación de la empresa en un período de
  tiempo, a valor de venta (no incluye el I.G.V.).
• Costo de Ventas: representa el costo de toda la mercadería vendida.
• Utilidad Bruta: son las Ventas menos el Costo de Ventas.
• Gastos Generales de Ventas y Administrativos: representan todos
  aquellos rubros que la empresa requiere para su normal funcionamiento
  y desempeño (pago de servicios de luz, agua, teléfono, alquiler, impuestos, etc).
• Utilidad de operación: Es la Utilidad Operativa menos los Gastos
  generales, de ventas y administrativos.
• Gastos Financieros: Representan todos aquellos gastos relacionados
  a endeudamientos o servicios del sistema financieros.
ESTADO DE PERDIDAS Y GANANCIAS

  COMPONENTES DEL ESTADO DE PERDIDAS
  Y GANANCIAS
• Utilidad antes de impuestos: Resulta de la Utilidad de Operación
  menos los Gastos Financieros. Es el monto sobre el cual se calculan los
  impuestos.
• Impuestos: es un porcentaje de la Utilidad antes de impuestos y es el
  pago que la empresa debe efectuar al Estado.
• Utilidad neta: Es la Utilidad antes de impuestos menos los impuestos.
  Monto base para el cálculo de dividendos.
• Dividendos: Representan la distribución de las utilidades entre los
  accionistas y propietarios de la empresa.
• Utilidades retenidas: es la Utilidad Neta menos los dividendos pagados
  a accionistas. Se representan como utilidades retenidas para la
  empresa, las cuales luego pueden ser capitalizadas.
ESTADO DE PERDIDAS Y GANANCIAS
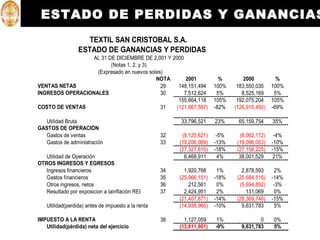
                    TEXTIL SAN CRISTOBAL S.A.
                 ESTADO DE GANANCIAS Y PERDIDAS
                  AL 31 DE DICIEMBRE DE 2,001 Y 2000
                         (Notas 1, 2, y 3)
                   (Expresado en nuevos soles)
                                           NOTA       2001                %        2000          %
VENTAS NETAS                                 29   148,151,494           100%    183,550,035    100%
INGRESOS OPERACIONALES                       30      7,512,624           5%       8,525,169     5%
                                                  155,664,118           105%    192,075,204    105%
COSTO DE VENTAS                              31  (121,867,597)          -82%   (126,915,450)   -69%

  Utilidad Bruta                                         33,796,521     23%     65,159,754     35%
GASTOS DE OPERACIÓN
  Gastos de ventas                                  32    (8,120,621)    -5%     (8,062,172)    -4%
  Gastos de administración                          33   (19,206,989)   -13%    (19,096,053)   -10%
                                                         (27,327,610)   -18%    (27,158,225)   -15%
   Utilidad de Operación                                   6,468,911     4%      38,001,529     21%
OTROS INGRESOS Y EGRESOS
   Ingresos financieros                             34     1,920,768     1%       2,878,593     2%
   Gastos financieros                               35   (25,966,151)   -18%    (25,684,516)   -14%
   Otros ingresos, netos                            36       212,561     0%      (5,694,892)    -3%
   Resultado por exposicion a lainflación REI       37     2,424,951     2%         131,069     0%
                                                         (21,407,871)   -14%    (28,369,746)   -15%
   Utilidad(perdida) antes de impuesto a la renta        (14,938,960)   -10%      9,631,783     5%

IMPUESTO A LA RENTA                                 38     1,127,059    1%                0    0%
   Utilidad(pérdida) neta del ejercicio                  (13,811,901)   -9%       9,631,783    5%
NOTAS A LOS ESTADOS FINANCIERO

             NOTAS A LOS ESTADOS FINANCIEROS
  NOTAS
   A LOS     Las Notas a los Estados Financieros representan la divulgación de
 ESTADOS     cierta información que no está directamente reflejada en dichos
             estados, y que es de utilidad para el análisis y toma de decisiones
FINANCIERO   de los usuarios.
       S
             Las Notas son parte integral de los Estados Financieros y es
             obligatoria su presentación.
             Facilitan información suplementaria sobre la condición financiera,
             tal como:
              - Normas contables aplicadas
              - Detalles sobre las partidas de los EEFF
              - Detalles sobre partidas no incluidas en los EEFF.
             La emisión de las Notas a los EEFF no exime a las Sociedades de
             su responsabilidad ante la SBS de divulgar información esencial.
             Las Notas a los EEFF se refieren tanto a las cifras del ejercicio
             fiscal referido como a las cifras comparativas presentadas en el
             ejercicio anterior.
             Las Notas a los EEFF tienen especial cuidado en su redacción y
             presentación a fin de asegurar su fácil interpretación.
ESTADO DE FLUJO DE EFECTIVO

¿QUE ES UN ESTADO DE FLUJOS
DE EFECTIVO?

Estado financiero que ayuda a entender
objetivamente la forma cómo los flujos de
ingresos y egresos de efectivo han
modificado el saldo de caja en un periodo
determinado, mostrando sus orígenes y
aplicaciones.
Muestra por separado el análisis de la procedencia de los movimientos
de efectivo en 3 categorías, procedentes de las actividades de:
- Operación,
- Inversión, y
- Financiación.
ESTADO DE FLUJO DE EFECTIVO

¿QUE ES UN ESTADO DE FLUJOS
DE EFECTIVO?

El Estado de Flujo de Efectivo nos da una idea de cómo la empresa
genera los flujos de efectivo.

Por qué razón el cambio en la cuenta de efectivo no suele ir en
correspondencia al Resultado Neto?

   1. Los ingresos declarados no siempre coinciden con los cobros
      recaudados, y

   2. „ Los gastos declarados no siempre coinciden con el efectivo
       abonado.
ESTADO DE FLUJO DE EFECTIVO

INDUSTRI
A TEXTIL
  PIURA
   S.A.


 ESTADO
DE FLUJO
   DE
EFECTIVO
Del 1 de Enero al
31 de Marzo de
2009
(en miles de
nuevos soles)
ESTADO DE CAMBIO EN PATRIMONIO NET
¿QUE ES UN ESTADO DE
CAMBIO EN EL PATRIMONIO
NETO?
 Este estado nos da a conocer los cambios ocurridos en
 las distintas partidas patrimoniales, así como el enlace
 correspondiente entre sus diversas cuentas.
 Este estado muestra el capital social de los dueños,
 el capital adicional, reservas, las utilidades o pérdidas
 obtenidas, etc; las que están representadas por las cuentas de clase 5 del
 plan contable.
 El estado de Cambio en el Patrimonio Neto se divide en dos partes:
 1.Estado de ingresos y gastos reconocidos que recoge los cambios en:
    a. Resultado del ejercicio de la cuenta de Pérdidas y ganancias.
    b. Los ingresos y gastos imputados directamente en el patrimonio neto de
       acuerdo con las normas de registro y valoración contenidas en el PGC,
    c. Transferencias a la cuenta de Pérdidas y ganancias,

 2. Estado total de cambios en el patrimonio neto.
ESTADO DE CAMBIO EN PATRIMONIO NET
          TEXTIL SAN CRISTOBAL S.A.
MEMORIA ANUAL
          La Memoria Anual es un compendio de información, estados
          financieros, criterios de elaboración, los principios contables
MEMORIA   aplicados, principales hechos a resaltar sobre los distintos
 ANUAL    aspectos y ampliación de la información expresada en el
          Balance General y Estado de Resultados durante un periodo
          determinado.
          La información que contiene se muestra en una serie de
          apartados con data adicional que complementa los estados
          financieros anteriores.
          Las sociedades están obligadas a someterlas a aprobación de la
          Junta de Accionistas.
          Las empresas publican ella la mayor información sobre lo que ha
          sido el ejercicio en mención. En la Memoria Anual las empresas
          mayormente incluyen mas información que la estrictamente
          obligatoria.
          En el ejemplo de la familia, qué información adicional podría ser
          útil para evaluar la situación económico-financiera de la familia?.
          Podría conocerse el plazo de devolución de los préstamos? El
          valor del terreno es lo que costó o es su valor de mercado?
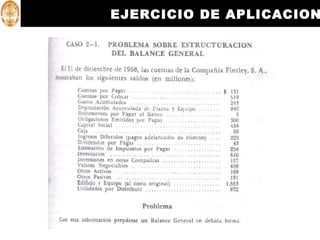
EJERCICIO DE APLICACION

EJERCICIO: ESTRUCTURACION
DEL
            BALANCE GENERAL
EJERCICIO DE APLICACION
SESION 3
CICLO CONTABLE
PLAN DE CUENTAS
1                Ciclo Contable

2            Fases del Ciclo Contable

3   Plan Contable General Empresarial - PCGE

4   Base Legal, Objetivos, Estructura del PCGE

5         Cuadro de Cuentas del PCGE

6            Ejercicio de Aplicación
EL CICLO CONTABLE


                            Placeholder text


Placeholder text                               Placeholder text


                   Placeholder text
EL CICLO CONTABLE

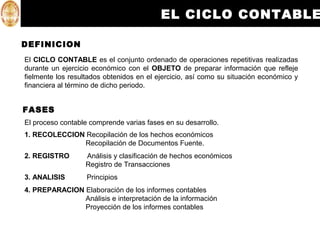
DEFINICION
El CICLO CONTABLE es el conjunto ordenado de operaciones repetitivas realizadas
durante un ejercicio económico con el OBJETO de preparar información que refleje
fielmente los resultados obtenidos en el ejercicio, así como su situación económico y
financiera al término de dicho periodo.


FASES
El proceso contable comprende varias fases en su desarrollo.
1. RECOLECCION Recopilación de los hechos económicos
              Recopilación de Documentos Fuente.
2. REGISTRO        Análisis y clasificación de hechos económicos
                   Registro de Transacciones
3. ANALISIS        Principios
4. PREPARACION Elaboración de los informes contables
               Análisis e interpretación de la información
               Proyección de los informes contables
EL CICLO CONTABLE

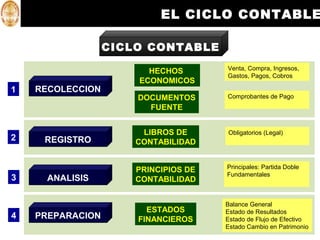
                  CICLO CONTABLE
                                      Venta, Compra, Ingresos,
                        HECHOS
                                      Gastos, Pagos, Cobros
                      ECONOMICOS
1   RECOLECCION
                      DOCUMENTOS      Comprobantes de Pago
                        FUENTE


                       LIBROS DE      Obligatorios (Legal)
2    REGISTRO         CONTABILIDAD


                                      Principales: Partida Doble
                      PRINCIPIOS DE
                                      Fundamentales
3     ANALISIS        CONTABILIDAD


                                      Balance General
                        ESTADOS       Estado de Resultados
4   PREPARACION       FINANCIEROS     Estado de Flujo de Efectivo
                                      Estado Cambio en Patrimonio
EL CICLO CONTABLE

1   RECOLECCION
    RECOPILACION DE LOS HECHOS ECONOMICOS
    En esta primera fase, se conocen los diversos hechos económicos
    susceptibles de ser cuantificados monetariamente y, por consiguiente, posible
    de ser medidos y registrados contablemente.
EL CICLO CONTABLE

1   RECOLECCION
    RECOPILACION DE DOCUMENTOS FUENTE

    Los documentos fuente
    están constituidos por la
    documentación mercantil y
    comprobantes de uso
    interno en las empresas.
    Por ejm, facturas, boletas
    de compras y de ventas,
    comprobantes            de
    depósitos    en    cuentas
    corrientes      bancarias,
    constancia de cheques
    girados, liquidaciones de
    remuneraciones, contratos
    de alquiler y de servicios,
    etc.
EL CICLO CONTABLE

2   REGISTRO
    ANALISIS Y CLASIFICACION DE HECHOS ECONOMICOS
    Esta segunda fase tiene por objeto
    analizar las transacciones contenidas en
    la documentación fuente y proceder a su
    clasificación. La preparación de los
    comprobantes de contabilidad refleja es
    reflejo de su análisis y clasificación. Ello
    supone la identificación de:
    • Tipo de comprobante a emplear según
    la naturaleza de la transacción (por ejm,
    comprobante de ingreso, de egreso o de
    traspaso)
    • Las cuentas que se usarán, de acuerdo
    con las denominaciones que tengan y el
    uso que debe dárseles según el Plan de
    Cuentas
    • Los valores de cargos y de abonos
    • Las glosas para resumir el contenido de
    las transacciones.
EL CICLO CONTABLE

2   REGISTRO
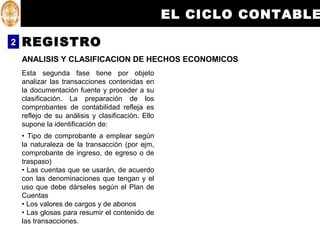
    REGISTRO DE LAS TRANSACCIONES

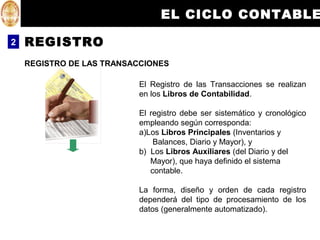
                           El Registro de las Transacciones se realizan
                           en los Libros de Contabilidad.

                           El registro debe ser sistemático y cronológico
                           empleando según corresponda:
                           a)Los Libros Principales (Inventarios y
                               Balances, Diario y Mayor), y
                           b) Los Libros Auxiliares (del Diario y del
                              Mayor), que haya definido el sistema
                              contable.

                           La forma, diseño y orden de cada registro
                           dependerá del tipo de procesamiento de los
                           datos (generalmente automatizado).
EL CICLO CONTABLE

2   REGISTRO
    REGISTRO DE LAS TRANSACCIONES
EL CICLO CONTABLE

2   REGISTRO
    REGISTRO DE LAS TRANSACCIONES
EL CICLO CONTABLE

3   ANALISIS
    PRINCIPIO FUNDAMENTAL : PARTIDA DOBLE

    TEORIA DE LA PARTIDA DOBLE:

    Esta teoría establecida en 1494 por Fra Luca
    Paciolli señala que a todo cargo le corresponde
    un abono, y viceversa.
    Esta teoría se fundamenta en la Ley de la Causalidad. Todas las
    operaciones contables tienen una causa y un efecto.

    El principio de la “partida doble” tiene su enunciado básico:
    1. No hay deudor sin acreedor. (No hay partida sin contrapartida).
    2. A una o más cuentas deudoras corresponden siempre una o más cuentas
       acreedoras por el mismo importe.
    3. En todo momento las sumas del debe deben ser igual a las del haber.
EL CICLO CONTABLE

4   PREPARACION
    ELABORACION DE INFORMES CONTABLES

                    Los informes contables se preparan en base a los
                    antecedentes contenidos en los registros o libros de
                    contabilidad en donde se han anotado las múltiples y
                    diversas transacciones efectuadas en cada período
                    contable.


    ANALISIS E INTERPRETACION DE LA INFORMACION

                    Se brinda información útil para toma de decisiones y
                    facilitar control de las actividades económica-
                    financieras de la empresa.
                    Un adecuado análisis derivará en una clara
                    interpretación de sus contenidos.
                    El usuario deberá contar con la necesaria capacidad
                    para comprender la información financiera.
EL CICLO CONTABLE

4   PREPARACION
    PROYECCION DE LOS INFORMES CONTABLES

    Visión parcial: culminación del proceso contable
    con la preparación y presentación de Estados
     Financieros.

    Es importante también conocer la información
    contable futura de las operaciones planeadas
    sobre la base de información financiera
    pasada y presente.

    En esta perspectiva, muchas empresas emplean sistemas presupuestarios los
    que llegan hasta la proyección de los informes contables básicos, o sea, el
    Balance Proyectado, el Estado de Resultados Proyectado y el Estado de Flujo
    de Caja Proyectado.
    Con ello se tendrá una aproximación sobre la probable situación económica-
    financiera futura e ir controlando lo planeado con lo ejecutado.
EL CICLO CONTABLE

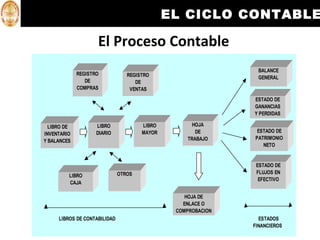
                    El Proceso Contable
                                                                BALANCE
             REGISTRO            REGISTRO                       GENERAL
                DE                  DE
             COMPRAS              VENTAS
                                                              ESTADO DE
                                                              GANANCIAS
                                                              Y PERDIDAS

  LIBRO DE          LIBRO             LIBRO         HOJA
                    DIARIO            MAYOR          DE        ESTADO DE
INVENTARIO
                                                  TRABAJO     PATRIMONIO
Y BALANCES
                                                                 NETO


                                                               ESTADO DE
                              OTROS                            FLUJOS EN
         LIBRO
                                                                EFECTIVO
         CAJA

                                                  HOJA DE
                                                 ENLACE O
                                               COMPROBACION
     LIBROS DE CONTABILIDAD                                     ESTADOS
                                                              FINANCIEROS
EL CICLO CONTABLE

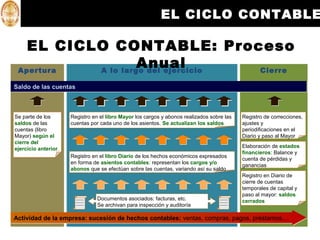
   EL CICLO CONTABLE: Proceso
 Apertura
                   Anual
          A lo largo del ejercicio Cierre

Saldo de las cuentas


Se parte de los       Registro en el libro Mayor los cargos y abonos realizados sobre las   Registro de correcciones,
saldos de las         cuentas por cada uno de los asientos. Se actualizan los saldos        ajustes y
cuentas (libro                                                                              periodificaciones en el
Mayor) según el                                                                             Diario y paso al Mayor
cierre del
ejercicio anterior.                                                                         Elaboración de estados
                                                                                            financieros: Balance y
                      Registro en el libro Diario de los hechos económicos expresados
                                                                                            cuenta de pérdidas y
                      en forma de asientos contables: representan los cargos y/o
                                                                                            ganancias
                      abonos que se efectúan sobre las cuentas, variando así su saldo
                                                                                            Registro en Diario de
                                                                                            cierre de cuentas
                                                                                            temporales de capital y
                                                                                            paso al mayor: saldos
                                 Documentos asociados: facturas, etc.                       cerrados
                                 Se archivan para inspección y auditoría

Actividad de la empresa: sucesión de hechos contables: ventas, compras, pagos, préstamos,...
EL CICLO CONTABLE

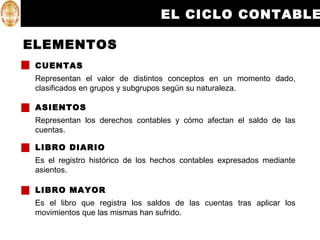
ELEMENTOS
 CUENTAS
 Representan el valor de distintos conceptos en un momento dado,
 clasificados en grupos y subgrupos según su naturaleza.

 ASIENTOS
 Representan los derechos contables y cómo afectan el saldo de las
 cuentas.

 LIBRO DIARIO
 Es el registro histórico de los hechos contables expresados mediante
 asientos.

 LIBRO MAYOR
 Es el libro que registra los saldos de las cuentas tras aplicar los
 movimientos que las mismas han sufrido.
PLAN CONTABLE GENERAL PARA
   EMPRESAS
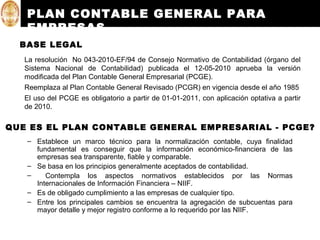
  BASE LEGAL
   La resolución No 043-2010-EF/94 de Consejo Normativo de Contabilidad (órgano del
   Sistema Nacional de Contabilidad) publicada el 12-05-2010 aprueba la versión
   modificada del Plan Contable General Empresarial (PCGE).
   Reemplaza al Plan Contable General Revisado (PCGR) en vigencia desde el año 1985
   El uso del PCGE es obligatorio a partir de 01-01-2011, con aplicación optativa a partir
   de 2010.

QUE ES EL PLAN CONTABLE GENERAL EMPRESARIAL - PCGE?
   – Establece un marco técnico para la normalización contable, cuya finalidad
     fundamental es conseguir que la información económico-financiera de las
     empresas sea transparente, fiable y comparable.
   – Se basa en los principios generalmente aceptados de contabilidad.
   –    Contempla los aspectos normativos establecidos por las Normas
     Internacionales de Información Financiera – NIIF.
   – Es de obligado cumplimiento a las empresas de cualquier tipo.
   – Entre los principales cambios se encuentra la agregación de subcuentas para
     mayor detalle y mejor registro conforme a lo requerido por las NIIF.
PLAN CONTABLE GENERAL PARA
 EMPRESAS
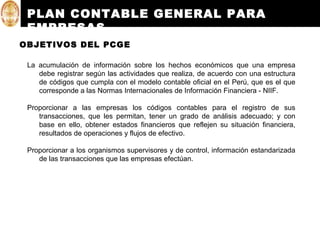
OBJETIVOS DEL PCGE

 La acumulación de información sobre los hechos económicos que una empresa
    debe registrar según las actividades que realiza, de acuerdo con una estructura
    de códigos que cumpla con el modelo contable oficial en el Perú, que es el que
    corresponde a las Normas Internacionales de Información Financiera - NIIF.

 Proporcionar a las empresas los códigos contables para el registro de sus
    transacciones, que les permitan, tener un grado de análisis adecuado; y con
    base en ello, obtener estados financieros que reflejen su situación financiera,
    resultados de operaciones y flujos de efectivo.

 Proporcionar a los organismos supervisores y de control, información estandarizada
    de las transacciones que las empresas efectúan.
PLAN CONTABLE GENERAL PARA
  EMPRESAS
ESTRUCTURA DEL CATALOGO DE CUENTAS DEL PCGE


   1 Activo Disponible y Exigible
   2 Activo Realizable
   3 Activo Inmovilizado
   4 Pasivo
   5 Patrimonio Neto
   6 Gastos por naturaleza
   7 Ingresos por naturaleza
   8Saldos Intermediarios de Gestión
   9Contabilidad Analítica de Explotación:
     Costo de Producción y Gastos por Función
   0 Cuentas de Orden