Saltar al contenido principal
QUELQUES PROBLÉMATIQUES POUR UNE FINANCE PLUS UTILE
Anass Patel, 14 novembre 2013
Qui sommes-nous ? Jeune Entreprise Innovante
 Concepteur de solutions financières EASI pour le marché français.
 Spécialiste des techniques de financement, d’achat-vente à terme (murabaha).
 Mise en place d’une plateforme de prescription de besoins, crédit et épargne.

Plus d’informations sur www.570easi.com
2
Plan de la présentation
1. La monnaie, quelle fonction ?
2. L’intérêt, quel logique ?

3. La finance, quel usage ?
4. La finance islamique, quels atouts ?
5. La finance participative, quelles perspectives ?

3
La perception de la monnaie dans la pensée islamique

Les quatre dimensions de la monnaie :
•

Fiduciarité : toute unité d’échange monétaire a besoin d'une dose de
confiance en son pouvoir, sa « fiduciarité » est en effet basée sur la
reconnaissance de son effectivité en tant que moyen de règlement
valable;

•

Fongibilité : le fait qu’elle disparaît par l’usage et peut être remplacée
par des espèces de même nature;

•

Liquidité : le fait qu’elle est directement utilisable;

•

Universalité (générale ou partielle) : le fait qu’elle s’impose, par le biais
de la souveraineté étatique, à tous les acteurs de la communauté dans
laquelle elle fonctionne.

4
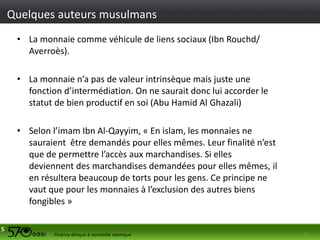
Quelques auteurs musulmans
• La monnaie comme véhicule de liens sociaux (Ibn Rouchd/
Averroès).
• La monnaie n’a pas de valeur intrinsèque mais juste une
fonction d’intermédiation. On ne saurait donc lui accorder le
statut de bien productif en soi (Abu Hamid Al Ghazali)

• Selon l’imam Ibn Al-Qayyim, « En islam, les monnaies ne
sauraient être demandés pour elles mêmes. Leur finalité n’est
que de permettre l’accès aux marchandises. Si elles
deviennent des marchandises demandées pour elles mêmes, il
en résultera beaucoup de torts pour les gens. Ce principe ne
vaut que pour les monnaies à l’exclusion des autres biens
fongibles »
5

5
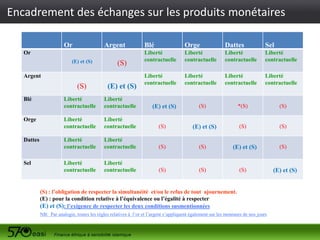
Encadrement des échanges sur les produits monétaires
Or

Argent

Or
(E) et (S)

(S)

Argent

(S)
Blé

Orge

Dattes

Sel

(E) et (S)

Blé

Orge

Dattes

Sel

Liberté
contractuelle

Liberté
contractuelle

Liberté
contractuelle

Liberté
contractuelle

Liberté
contractuelle

Liberté
contractuelle

Liberté
contractuelle

Liberté
contractuelle

Liberté
contractuelle

Liberté
contractuelle

Liberté
contractuelle

Liberté
contractuelle

(S)

Liberté
contractuelle

Liberté
contractuelle

(S)

(S)

Liberté
contractuelle

Liberté
contractuelle

(S)

(S)

(E) et (S)

(S)

*(S)

(S)

(E) et (S)

(S)

(S)

(E) et (S)

(S)

(S) : l’obligation de respecter la simultanéité et/ou le refus de tout ajournement.
(E) : pour la condition relative à l’équivalence ou l’égalité à respecter
(E) et (S): l’exigence de respecter les deux conditions susmentionnées
NB: Par analogie, toutes les règles relatives à l’or et l’argent s’appliquent également sur les monnaies de nos jours

(S)

(E) et (S)
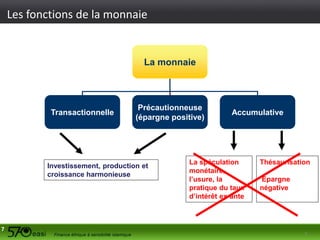
Les fonctions de la monnaie

La monnaie

Transactionnelle

Précautionneuse
(épargne positive)

Investissement, production et
croissance harmonieuse

7

Accumulative

La spéculation
monétaire,
l’usure, la
pratique du taux
d’intérêt ex-ante

Thésaurisation
Epargne
négative

7
Plan de la présentation
1. La monnaie, quelle fonction ?
2. L’intérêt, quel logique ?

3. La finance, quel usage ?
4. La finance islamique, quels atouts ?
5. La finance participative, quelles perspectives ?

8
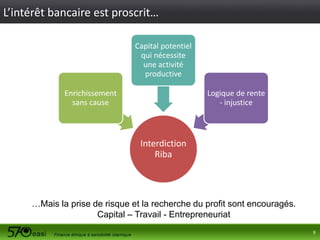
L’intérêt bancaire est proscrit…
Capital potentiel
qui nécessite
une activité
productive
Enrichissement
sans cause

Logique de rente
- injustice

Interdiction
Riba

…Mais la prise de risque et la recherche du profit sont encouragés.
Capital – Travail - Entrepreneuriat
9
Plan de la présentation
1. La monnaie, quelle fonction ?
2. L’intérêt, quel logique ?

3. La finance, quel usage ?
4. La finance islamique, quels atouts ?
5. La finance participative, quelles perspectives ?

10
Petite histoire de l'économie virtuelle – Marc Halévy
• L'économie transforme et crée de la valeur d'usage (produit les résultats)
• La finance redistribue et partage de la valeur d'échange (possède les moyens)
• Différence entre activités financières et activités industrielles : la matière
première et le produit final y sont identiques : de l'argent
• La finance participe de l'économie "virtuelle" car elle ne produit aucune valeur
d'usage réelle : avec un titre, on ne peut rien faire … sauf le revendre plus cher
• Valeur nominale d'usage : la valeur des objets ou services qu'une personne sera
capable d'en tirer (un outil pour fabriquer, un service pour se déplacer…)
• Valeur d’échange d’un titre : sa seule valeur, c'est son prix
• Pas d'immédiateté : la finance joue sur le temps, c'est son paramètre
• Finance = l'économie de la promesse : elle ne vend que des promesses, des
promesses de gains futurs
• 3 grands systèmes boursiers : sur les matières (Chicago, Londres), sur les
monnaies (93% placements spéculatifs sur des devises, sur les titres (actions…)
• Eco réelle crée de la valeur v. Eco virtuelle ne fait qu'en redistribuer

11
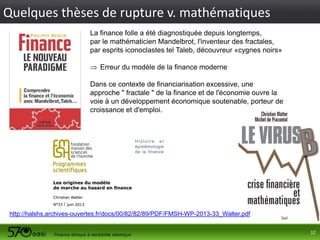
Quelques thèses de rupture v. mathématiques
La finance folle a été diagnostiquée depuis longtemps,
par le mathématicien Mandelbrot, l'inventeur des fractales,
par esprits iconoclastes tel Taleb, découvreur «cygnes noirs»
 Erreur du modèle de la finance moderne
Dans ce contexte de financiarisation excessive, une
approche " fractale " de la finance et de l'économie ouvre la
voie à un développement économique soutenable, porteur de
croissance et d'emploi.

http://halshs.archives-ouvertes.fr/docs/00/82/82/89/PDF/FMSH-WP-2013-33_Walter.pdf
12
Plan de la présentation
1. La monnaie, quelle fonction ?
2. L’intérêt, quel logique ?

3. La finance, quel usage ?
4. La finance islamique, quels atouts ?
5. La finance participative, quelles perspectives ?

13
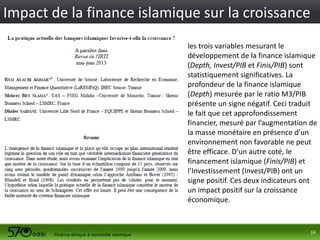
Impact de la finance islamique sur la croissance
les trois variables mesurant le
développement de la finance islamique
(Depth, Invest/PIB et Finis/PIB) sont
statistiquement significatives. La
profondeur de la finance islamique
(Depth) mesurée par le ratio M3/PIB
présente un signe négatif. Ceci traduit
le fait que cet approfondissement
financier, mesuré par l’augmentation de
la masse monétaire en présence d’un
environnement non favorable ne peut
être efficace. D’un autre coté, le
financement islamique (Finis/PIB) et
l’Investissement (Invest/PIB) ont un
signe positif. Ces deux indicateurs ont
un impact positif sur la croissance
économique.

14
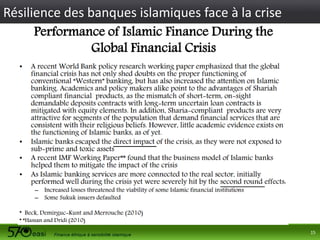
Résilience des banques islamiques face à la crise

15
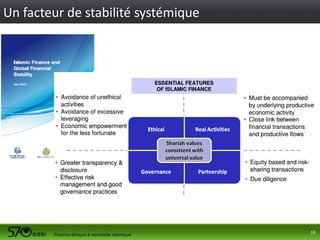
Un facteur de stabilité systémique

16
Plan de la présentation
1. La monnaie, quelle fonction ?
2. L’intérêt, quel logique ?

3. La finance, quel usage ?
4. La finance islamique, quels atouts ?
5. La finance participative, quelles perspectives ?

17
«Pour un retour aux valeurs oubliées» G. Causse
• Le principe de lieutenance ou de gérance de ses
biens
• L'importance du facteur travail
• La logique « production-distribution »
• Le rôle de l'argent
• La notion d'équivalence ou d'équité
• L'esprit communautaire et la solidarité

18
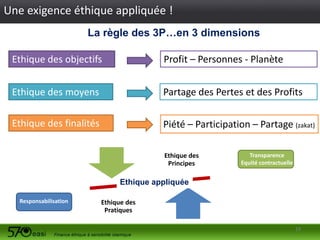
Une exigence éthique appliquée !
La règle des 3P…en 3 dimensions

Ethique des objectifs

Profit – Personnes - Planète

Ethique des moyens

Partage des Pertes et des Profits

Ethique des finalités

Piété – Participation – Partage (zakat)
Ethique des
Principes

Transparence
Equité contractuelle

Ethique appliquée
Responsabilisation

Ethique des
Pratiques
19
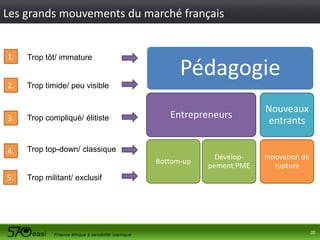
Les grands mouvements du marché français

1.

Trop tôt/ immature

2.

Trop timide/ peu visible

3.

Trop compliqué/ élitiste

4.

Pédagogie
Entrepreneurs

Trop top-down/ classique
Bottom-up

5.

Développement PME

Nouveaux
entrants

Innovation de
rupture

Trop militant/ exclusif

20
La désintermédiation vers l’économie réelle
•

•
•

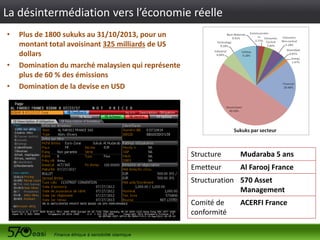
Plus de 1800 sukuks au 31/10/2013, pour un
montant total avoisinant 325 milliards de US
dollars
Domination du marché malaysien qui représente
plus de 60 % des émissions
Domination de la devise en USD

Structure

Mudaraba 5 ans

Emetteur

Al Farooj France

Structuration 570 Asset
Management
Comité de
conformité

ACERFI France
Synthèse de la présentation
1. La monnaie, quelle fonction ?
 De transaction et d’échange (pas de spéculation ou de thésaurisation)

2. L’intérêt, quel logique ?
 Logique de rente condamnable, pas d’enrichissement sans cause mais
contribution productive

3. La finance, quel usage ?
 Usage de circulation de capitaux sans martingales ou pratique de casino

4. La finance islamique, quels atouts ?
 Encadre les pratiques pour inviter à des vertus de simplicité au service des
besoins de l’économie réelle

5. La finance participative, quelles perspectives ?
 Le partage comme étalon des échanges et l’entrepreneuriat comme modèle
22
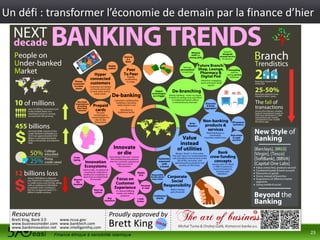
Un défi : transformer l’économie de demain par la finance d’hier

23