Saltar al contenido principal
CONTABILIDAD APLICADA A LA INGENIERA 
Lic. Carlos Valentín Pelagio 
Alumno expositor: Sonia Menera Andaluz 
Fecha: 27 de Agosto del 2014 
Unidad: 1
NORMA INTERNACIONAL DE 
CONTABILIDAD 
USUARIOS DE LOS ESTADOS FINANCIEROS 
 Los estados financieros proporcionan información 
empleada por diversos usuarios, especialmente 
accionistas y acreedores (actuales y 
potenciales) y empleados. 
 Los usuarios de los estados financieros los requieren 
como parte de la información necesaria, entre otros 
fines, para hacer revelaciones y tomar decisiones 
financieras. No pueden formarse criterios confiables 
sobre estos asuntos a menos que los estados financieros 
revelen claramente las prácticas significativas de 
contabilidad al prepararlos.[NIC 1, 1994]
USUARIOS DE LA INFORMACIÓN 
FINANCIERA 
La gestión de una empresa 
moderna, lucrativa o no 
lucrativa, debe considerar que 
esta es un sistema conformado 
por una serie de "agentes 
económicos y sociales" que 
persiguen objetivos individuales 
integrados en el logro de un 
objetivo común compatible con 
dichos objetivos.
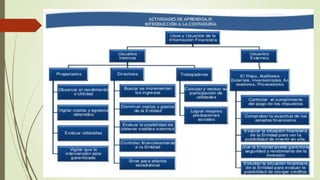
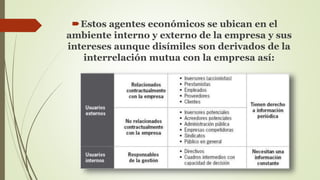
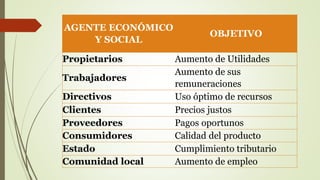
Estos agentes económicos se ubican en el 
ambiente interno y externo de la empresa y sus 
intereses aunque disímiles son derivados de la 
interrelación mutua con la empresa así:
AGENTE ECONÓMICO 
Y SOCIAL 
OBJETIVO 
Propietarios Aumento de Utilidades 
Trabajadores 
Aumento de sus 
remuneraciones 
Directivos Uso óptimo de recursos 
Clientes Precios justos 
Proveedores Pagos oportunos 
Consumidores Calidad del producto 
Estado Cumplimiento tributario 
Comunidad local Aumento de empleo
Propósitos a 
Utilizarla 
El objetivo de la contabilidad financiera es 
proporcionar información de la 
organización a personas naturales y 
entidades jurídicas interesadas en sus 
resultados operacionales y en su situación 
económica. Los administradores de la 
empresa, los accionistas, el gobierno, las 
entidades crediticias, los proveedores y los 
empleados requieren constantemente 
información financiera de la organización.
Utilidades 
La contabilidad financiera 
Los inversionistas 
Los empleados y 
organizaciones sindicales 
El gobierno 
Los acreedores y entidades
Bibliografía 
 http://www.uady.mx/~contadur/files/cuerpo-acad/ 
caef/aief/resumen_NIF_marco_conceptual.pdf 
 http://fccea.unicauca.edu.co/old/fcf/fcfse12.html